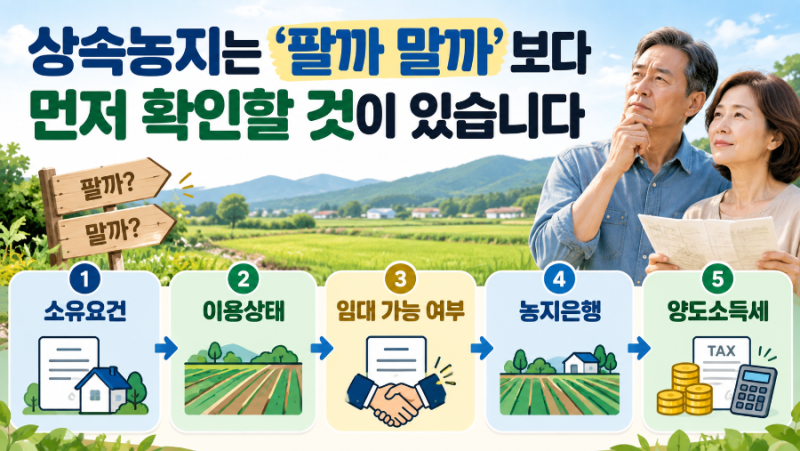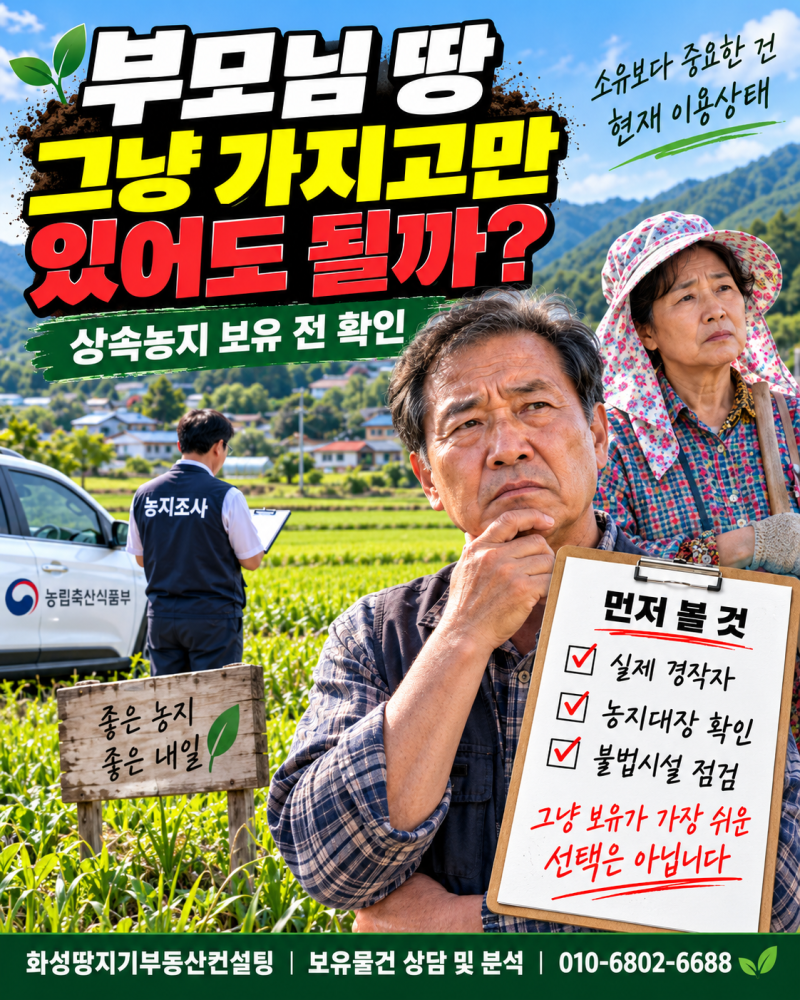
상속 농지 매매 세금은 일반 부동산과 달리 복잡한 감면 및 중과 배제 규정이 적용되어 많은 상속인이 어려움을 겪고 있습니다. 특히 부모님으로부터 농지를 상속받은 경우, 매매 시점에 따라 양도소득세와 취득세 등 세금 부담이 크게 달라질 수 있어 신중한 접근이 필요합니다. 상속개시일로부터 3년 이내 처분 시 피상속인의 자경 기간을 인정받아 8년 자경농지 감면 혜택을 받을 수 있으며, 5년 이내 양도 시 비사업용 토지 중과를 피할 수 있습니다.
실제 블로그 후기들을 살펴보면, 상속 농지를 빠르게 처분할 계획이라면 상속개시일로부터 3년 이내 양도하는 것이 가장 유리하다는 의견이 많습니다. 이 기간에는 상속인이 직접 농사를 짓지 않아도 부모님의 8년 이상 자경 기간을 인정받아 최대 2억 원까지 양도소득세 감면을 받을 수 있기 때문입니다. 또한, 상속개시일로부터 6개월 이내 매매 시 해당 매매가액을 상속세 신고 시 시가로 인정받아 양도차익을 줄이는 효과도 기대할 수 있습니다.
따라서 상속 농지를 매매할 계획이라면, 단순히 평당 가격을 따지기보다 양도소득세를 포함한 실제 실수령액을 먼저 계산하는 것이 중요합니다. 특히 상속 후 3년이 지난 시점에는 상속인의 재촌·자경 여부가 세금 혜택에 결정적인 영향을 미치므로, 매매 전 반드시 세무 전문가와 상담하여 자신에게 가장 유리한 매매 시점과 절세 전략을 수립하는 것이 현명합니다.