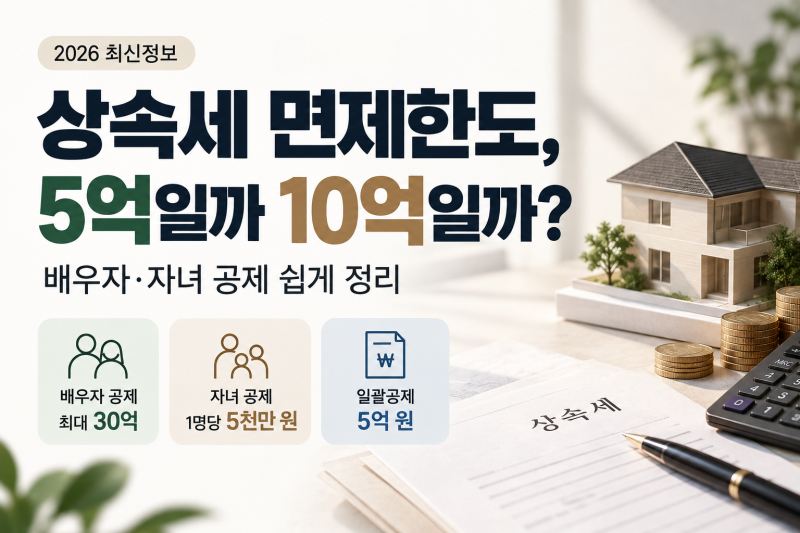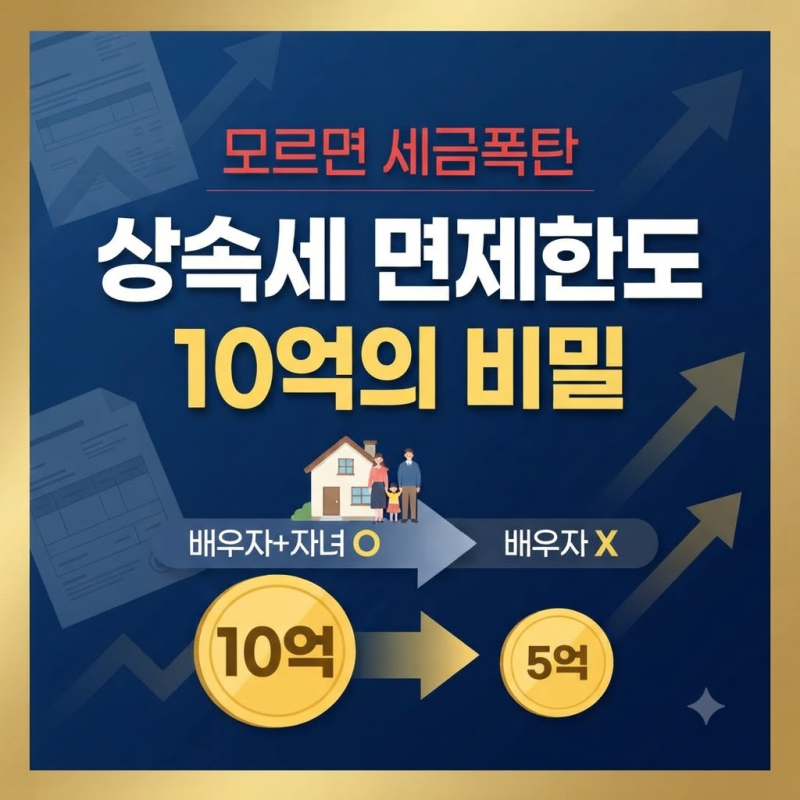


상속세는 피상속인이 남긴 유산에 대해 부과되는 세금으로, 최근 부동산 가격 상승으로 인해 중산층 가정에서도 큰 부담으로 다가오고 있습니다. 최근 상속세는 과세표준에 따라 최대 50%의 누진세율이 적용되므로, 공제 제도를 활용하여 과세표준을 낮추는 것이 중요합니다. 특히 상속세 면제 한도 10억 원은 배우자와 자녀가 함께 상속받는 경우에만 적용되며, 배우자가 없는 경우에는 5억 원으로 줄어드는 점을 유의해야 합니다.
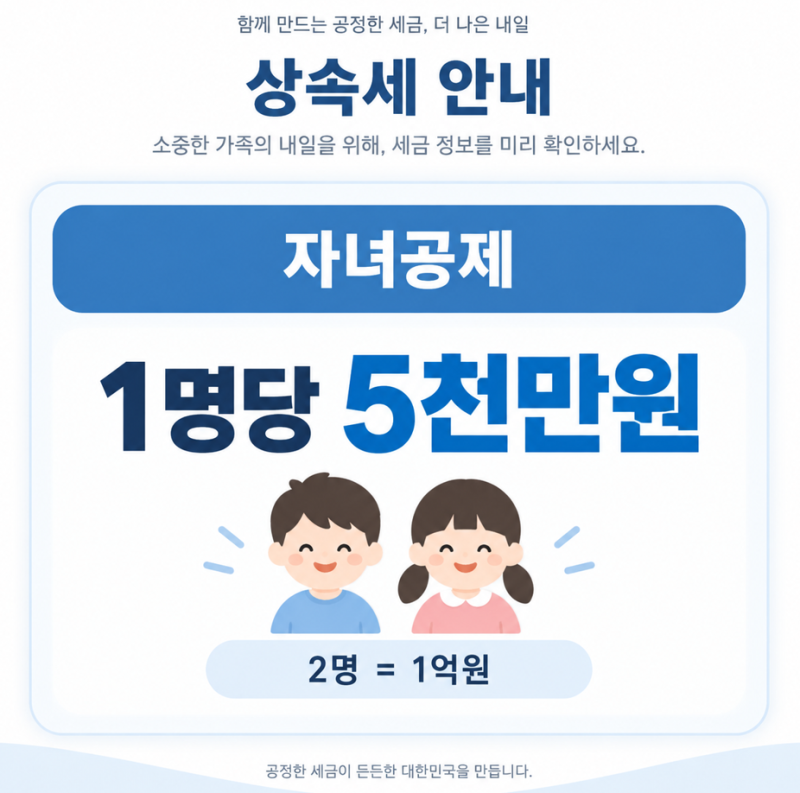
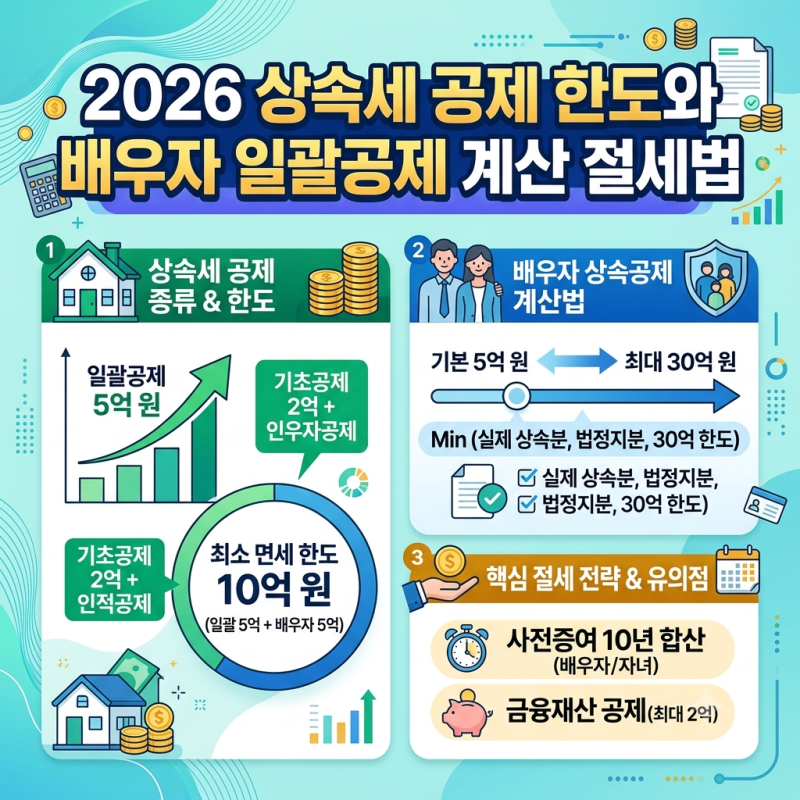
실제 블로그 후기들을 살펴보면, 상속세 공제는 크게 기초공제와 일괄공제, 배우자 상속공제, 그리고 동거주택 및 금융재산 공제로 나뉩니다. 대부분의 일반 가정에서는 복잡한 인적공제 대신 5억 원의 일괄공제를 선택하는 것이 유리하며, 배우자가 상속받는 경우 최소 5억 원에서 최대 30억 원까지 공제받을 수 있습니다. 또한, 10년 이상 동거한 무주택 직계비속 자녀는 동거주택 상속공제를 통해 최대 6억 원까지 추가 공제가 가능합니다.
상속세 신고기한은 상속개시일이 속한 달의 말일부터 6개월 이내이며, 기한 내 자진 신고 시 산출세액의 3%를 공제받을 수 있습니다. 상속세 절세를 위해서는 안심상속 원스톱 서비스를 통해 고인의 순자산 규모를 파악하고, 상속재산 총액에서 부채와 장례비용 등을 차감하는 것이 중요합니다. 배우자 유무와 상속인 구성에 따라 공제 한도가 크게 달라지므로, 전문가와 상담하여 우리 가족에게 맞는 절세 전략을 세우는 것이 현명합니다.