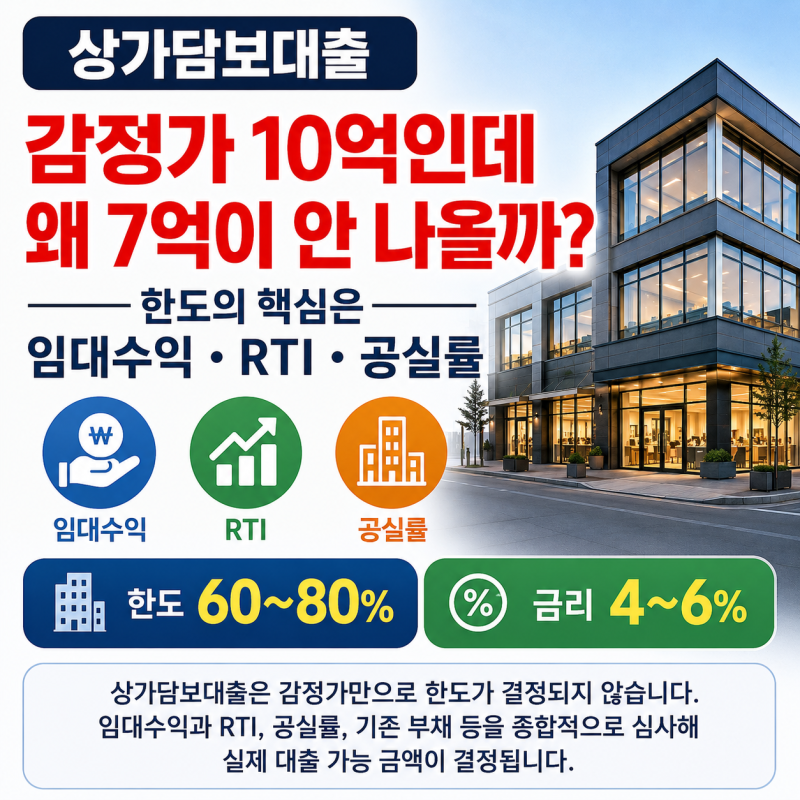

상가 담보대출 한도는 주택과 달리 감정가, 임대수익, 공실률 등 다양한 요소가 복합적으로 작용하여 결정됩니다. 특히 현재 비주택 담보대출에 LTV 70% 규제가 적용될 수 있으나, 이는 상한선일 뿐 실제 대출 가능 금액은 담보물의 특성과 금융기관의 심사 기준에 따라 크게 달라질 수 있습니다. 매매가보다는 금융기관이 평가하는 감정가가 훨씬 중요하게 반영됩니다.
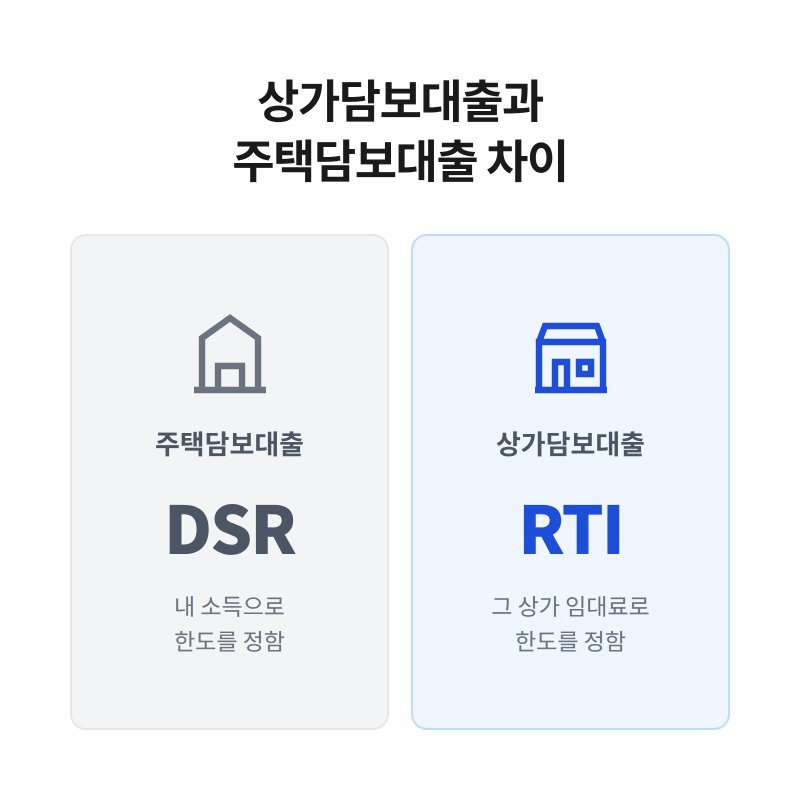
실제 블로그 후기들을 살펴보면, 임차보증금이나 기존 선순위 채권이 많을 경우 담보 여력이 감소하여 예상보다 한도가 줄어드는 경우가 많습니다. 또한 임대사업자의 경우 RTI(임대업 이자상환비율) 규제 충족 여부가 중요하며, DSR(총부채원리금상환비율) 초과 시에는 사업 목적이 명확한 사업자 대출 구조를 통해 한도를 확보하는 방안도 검토됩니다.
상가 담보대출을 계획한다면, 건물 전체, 구분상가, 경계벽 없는 상가 등 담보 형태별 심사 기준과 한도, 금리 차이를 미리 확인하는 것이 필수적입니다. 특히 1%p의 금리 차이도 연간 이자 부담에 상당한 영향을 미치므로, 대환 대출 시에는 중도상환수수료와 신규 담보 설정 비용 등 총비용을 면밀히 비교하여 최적의 조건을 찾아야 합니다.