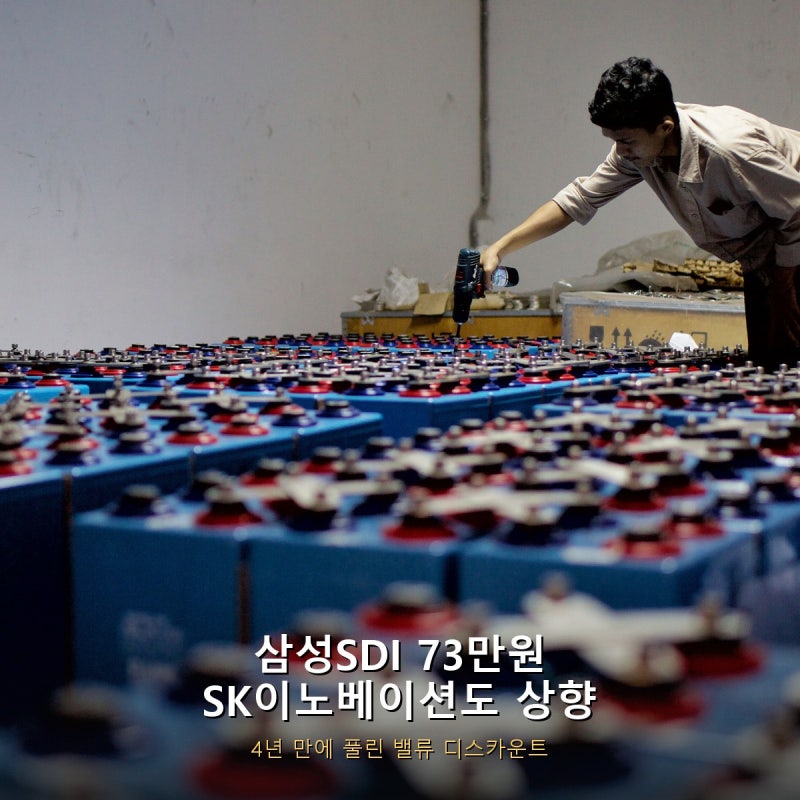

삼성SDI의 4분기 수주 전망이 긍정적으로 평가되며 증권사들이 목표주가를 상향 조정하고 있습니다. 특히 에너지저장장치(ESS) 부문의 대형 수주 가시성이 높아지고 있으며, 각형 및 원통형 배터리의 경쟁력 강화와 미국 생산능력 확보가 실적 전망에 긍정적인 영향을 미치고 있습니다. 이에 따라 지난 4년간 LG에너지솔루션 대비 적용되었던 밸류에이션 할인도 해소될 것이라는 분석이 나오고 있습니다.
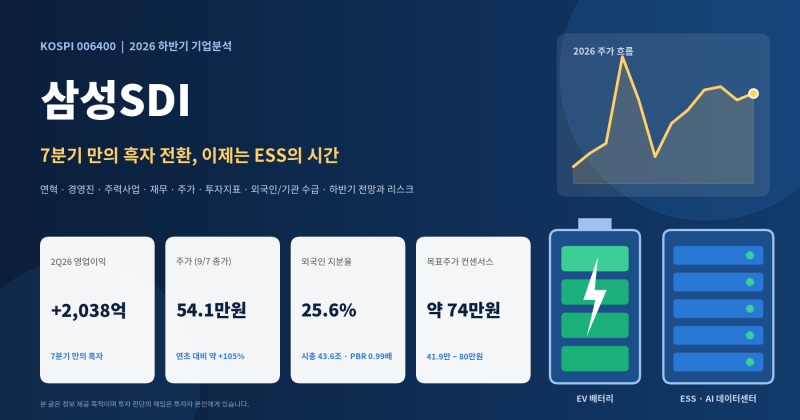
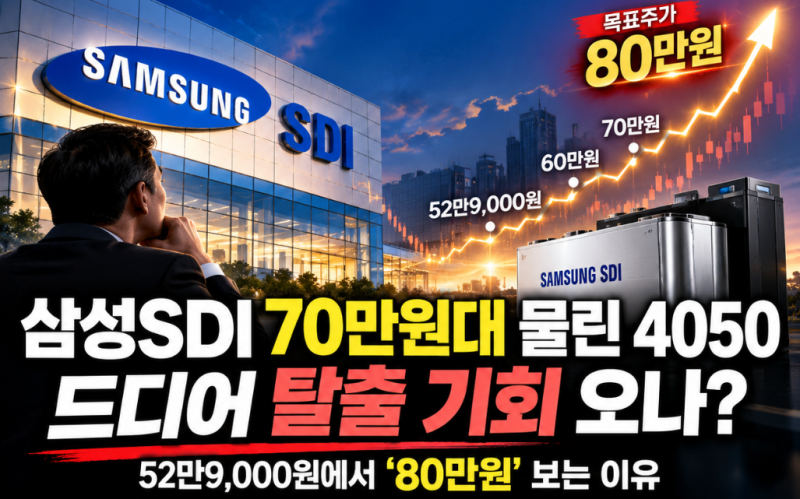
블로그 리뷰에서는 삼성SDI의 주가 재평가 배경으로 ESS 수주 확대와 미국 생산능력 확보, 각형·원통형 배터리 경쟁력 강화를 꼽고 있습니다. NH투자증권은 삼성SDI의 목표주가를 60만원에서 73만원으로 22% 상향했으며, 3분기 영업이익도 시장 예상치를 크게 웃도는 2,603억원을 전망했습니다. 다만, 여기에는 GM과의 합작구조 변경에 따른 일회성 보상금이 포함될 가능성도 언급되었습니다.
과거 2026년 9월 당시 블로그 후기들에 따르면, 삼성SDI의 목표주가 상향은 ESS 성장과 배터리 수주 경쟁력에 대한 시장의 평가 변화에 기인한 바 있습니다. 당시 NH투자증권은 목표주가를 73만원으로 높이면서 삼성SDI에 적용하던 할인율을 낮췄으며, ESS 출하량 증가와 신규 수주 가능성이 주요 요인으로 작용하여 이번 이슈와 함께 다시금 재조명되고 있습니다.