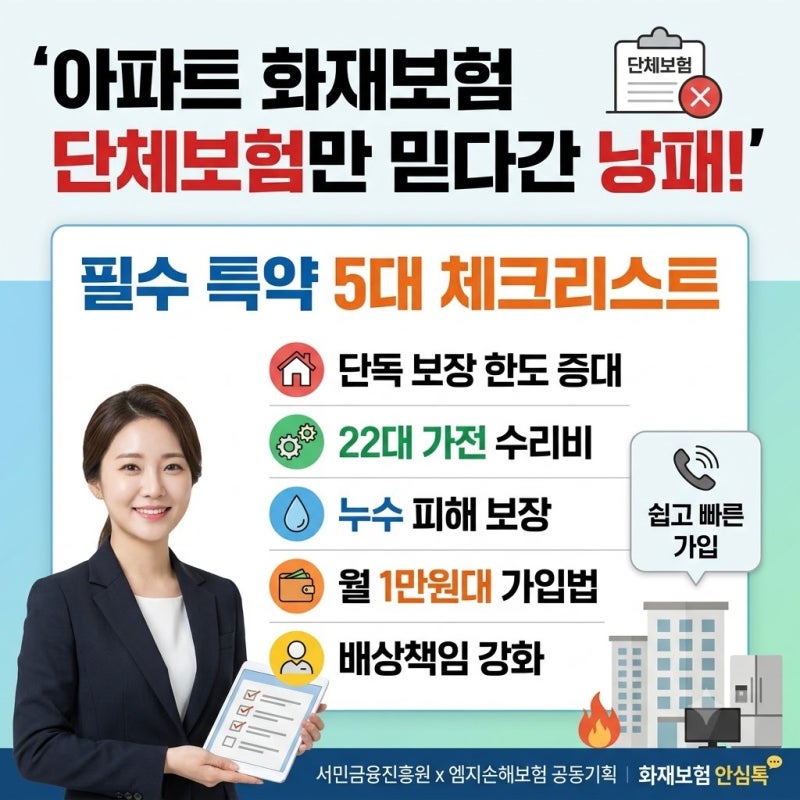


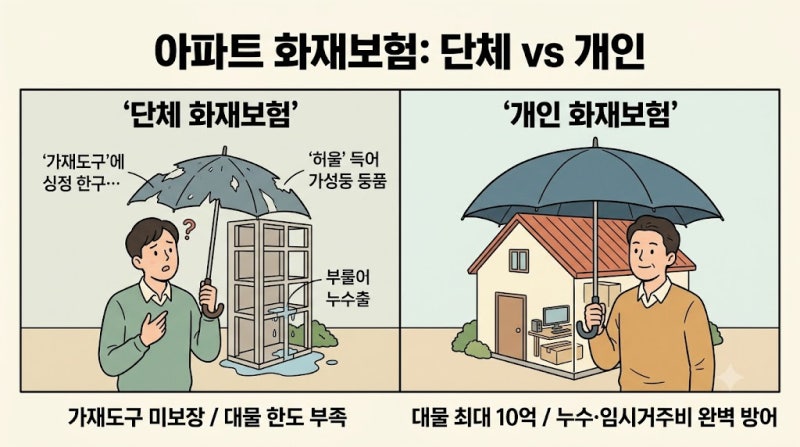
아파트 거주자들은 관리비에 포함된 화재보험료 납부로 충분하다고 생각하는 경우가 많습니다. 그러나 공동주택 단체 화재보험은 주로 공용부분과 건물 자체를 보장하며, 세대 내부의 가재도구 손해나 이웃집 피해 배상에는 한계가 있을 수 있습니다. 2026년에도 화재는 부주의나 전기적 요인 등 일상적인 원인으로 발생하고 있어, 개인의 추가적인 대비가 중요하게 부각되고 있습니다.
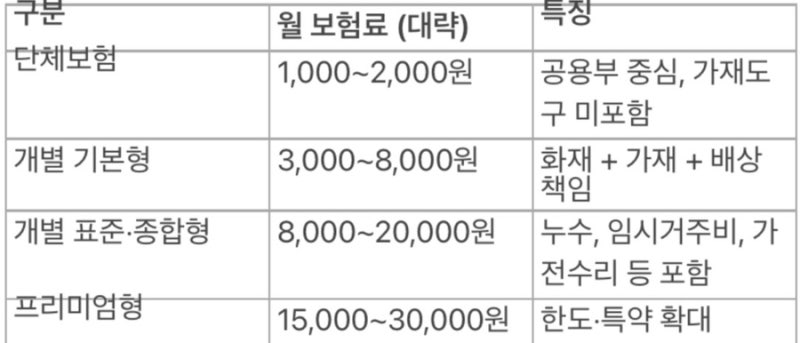
실제 블로그 후기들을 살펴보면, 단체보험만으로는 세대 내부의 가전, 가구, 인테리어 손해 및 이웃 피해 배상이 부족하다는 의견이 많습니다. 특히 누수 사고는 화재보다 청구 사례가 많아 누수 특약의 중요성이 강조됩니다. 삼성화재를 비롯한 개별 주택화재보험은 건물, 가재도구, 이웃집 배상책임은 물론 누수, 임시거주비, 도난 등 다양한 특약을 제공하여 단체보험의 부족한 부분을 보완할 수 있습니다.
개별 아파트 화재보험 가입 시에는 평형, 건물 가입금액, 가재도구 한도, 특약, 건축연도 등을 고려하여 보험료를 비교하는 것이 현명합니다. 세입자는 가재도구와 배상책임, 누수 특약을, 자가 거주자는 건물, 가재, 배상책임, 임시거주비 특약을 필수로 고려해야 합니다. 가재도구 한도는 실제 보유 물건의 시가에 맞춰 설정하는 것이 중요하며, 다이렉트 채널을 활용하면 보다 합리적인 보험료로 가입할 수 있습니다.