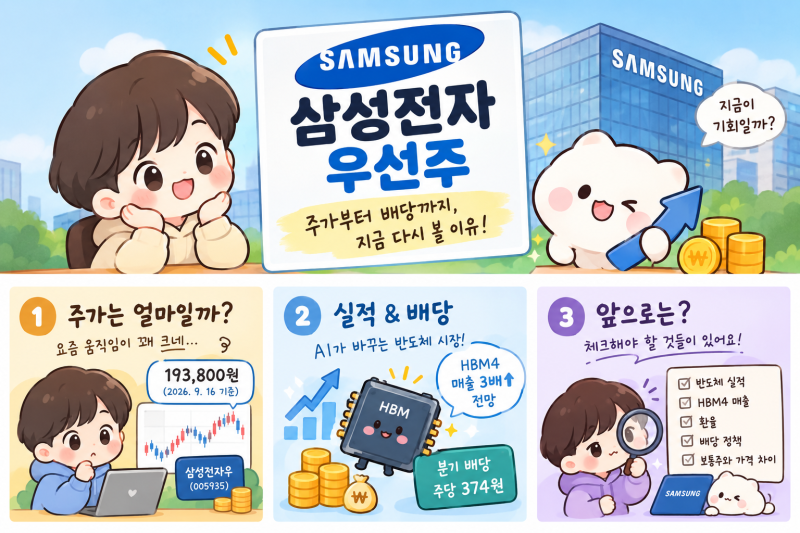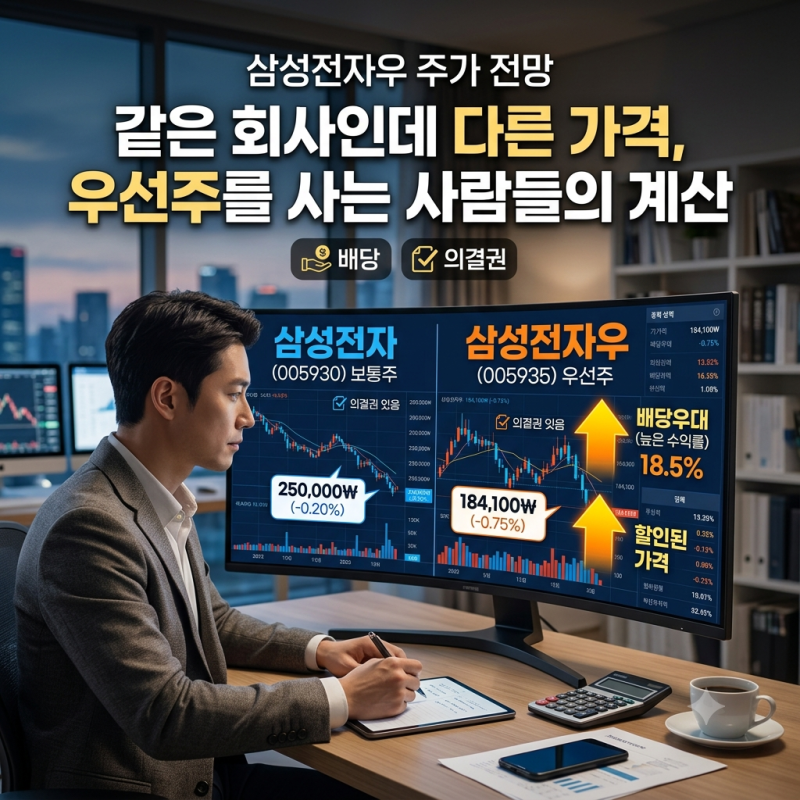
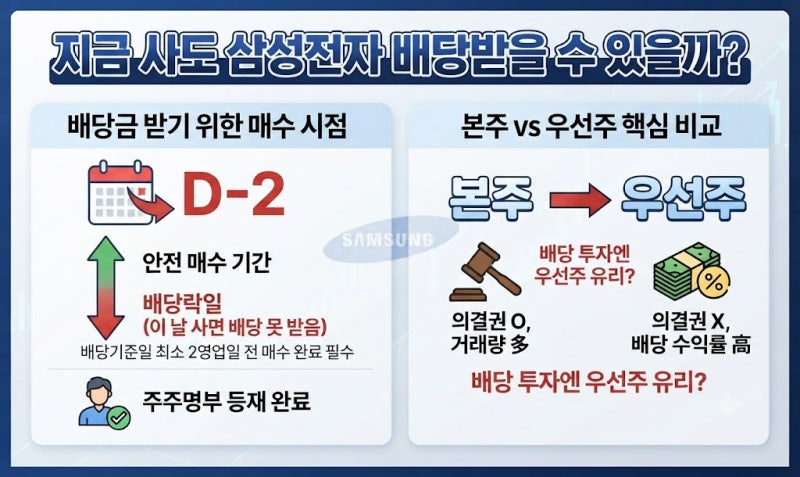
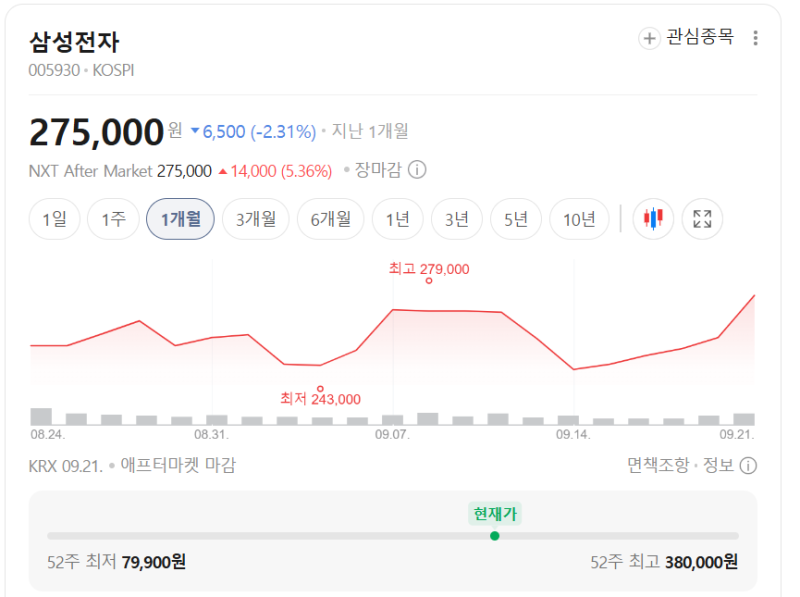
삼성전자 우선주는 보통주와 달리 의결권은 없지만, 배당 측면에서 차이가 있고 보통주보다 낮은 가격에 거래되는 경우가 많아 투자자들의 관심을 받고 있습니다. 특히 2026년 2분기 삼성전자는 역대 최대 분기 실적을 기록했으며, AI 데이터센터 증가에 따른 고성능 메모리 수요 확대가 실적 개선을 이끌고 있습니다. 이러한 실적 기대감과 함께 주주환원 정책에 대한 기대가 커지면서 삼성전자 우선주에 대한 관심이 더욱 높아지고 있습니다.
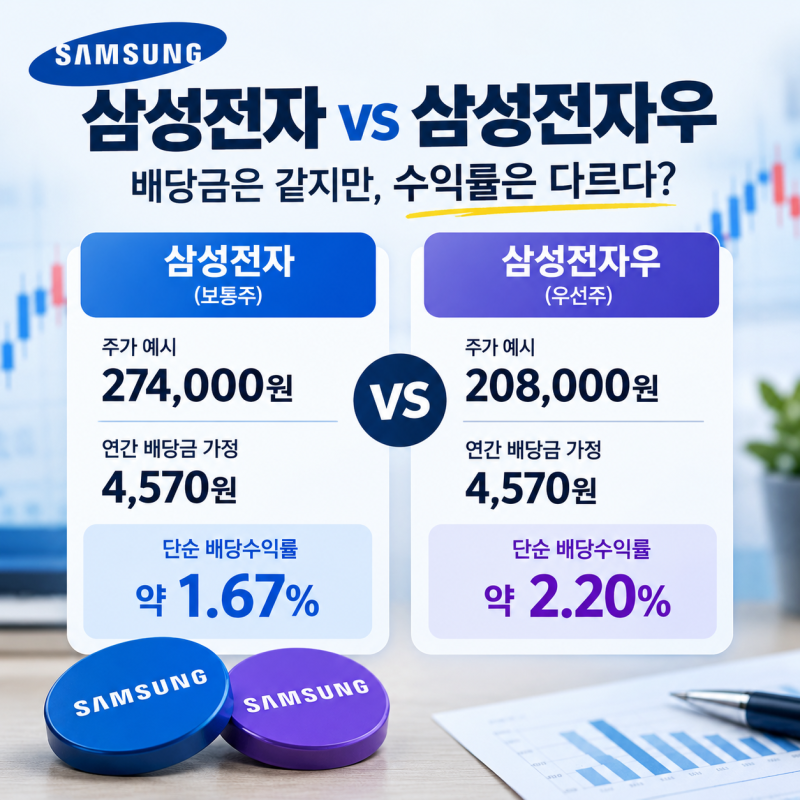
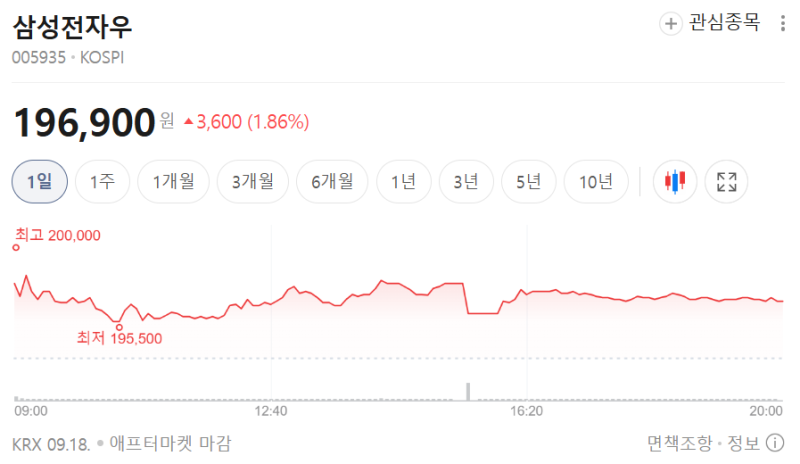
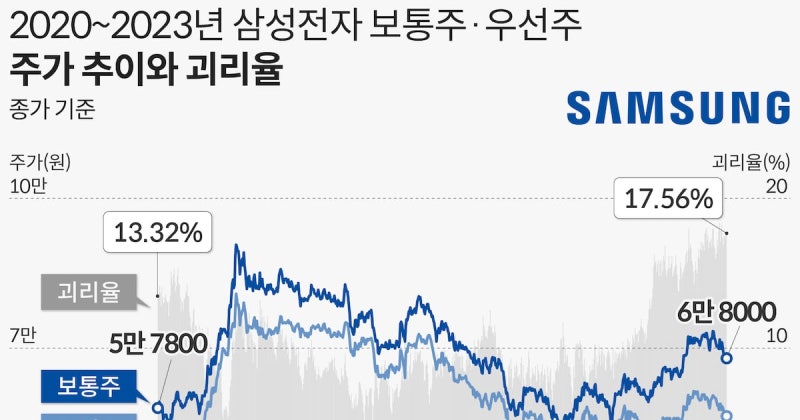
실제 블로그 후기들을 보면, 삼성전자 우선주는 보통주 대비 할인된 가격과 동일한 배당금 구조 덕분에 안정적인 인컴과 가격 매력을 동시에 노릴 수 있다는 점이 장점으로 꼽힙니다. 2026년 9월 23일에는 222,000원까지 상승하며 5거래일 만에 약 13.2%의 높은 상승률을 기록하기도 했습니다. 다만, 우선주의 PER, PBR, EPS가 0으로 표시되는 경우가 있는데, 이는 데이터 제공 과정의 문제이므로 실제 이익이 없다는 의미로 해석해서는 안 됩니다.
투자자들은 삼성전자 우선주를 볼 때 보통주와의 가격 차이와 함께 배당수익률을 중요하게 고려합니다. 특히 시장에서는 삼성전자의 대규모 주주환원 정책 중 자사주 소각 가능성에 주목하고 있으며, 금산법 규제로 인해 보통주 대신 우선주 자사주 소각이 이루어질 수 있다는 분석도 제기되고 있습니다. 이러한 잠재적 변화는 우선주 주가에 큰 영향을 미칠 수 있으므로, 투자 전 관련 이슈들을 면밀히 살펴보는 것이 중요합니다.