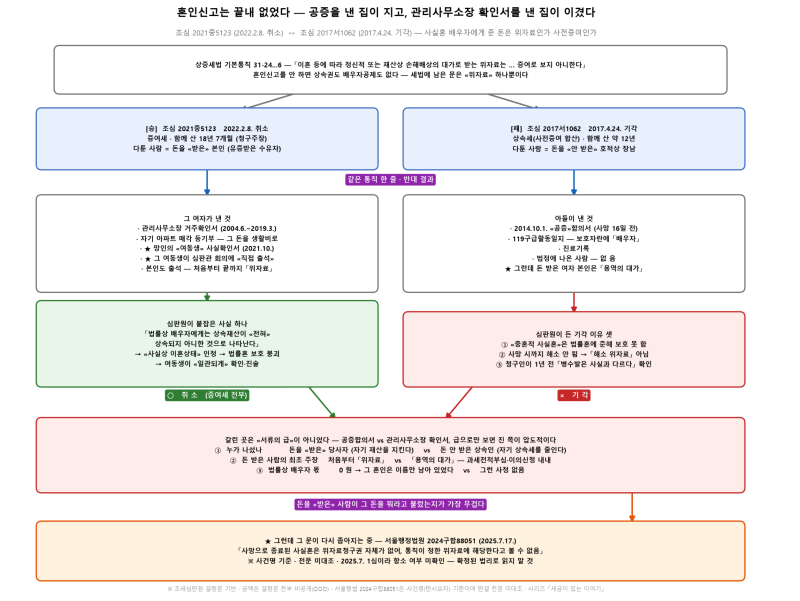
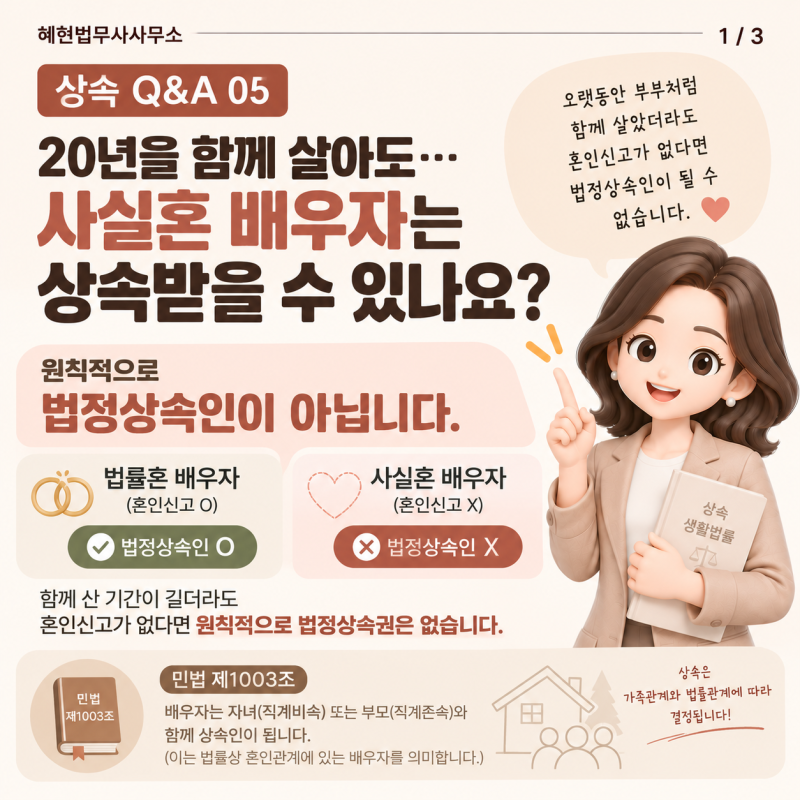
사실혼 관계는 법률혼과 동일하게 생활하더라도 세법상 배우자 공제 혜택에서 큰 차이를 보입니다. 특히 증여세의 경우, 법률혼 배우자에게는 10년간 합산하여 6억 원까지 증여재산공제가 적용되지만, 사실혼 배우자에게는 이러한 공제가 적용되지 않습니다. 이는 혼인신고 여부가 세금 혜택의 중요한 기준이 되기 때문입니다.
실제 블로그 후기들을 살펴보면, 사실혼 배우자에게 재산을 증여한 후 법원으로부터 사실혼 관계 존재 확인 판결을 받았음에도 증여세 배우자 공제를 받지 못했다는 사례가 있습니다. 법원은 상속세 및 증여세법에서 말하는 '배우자'는 혼인신고를 마친 법률상 배우자를 의미한다고 일관되게 판단하고 있습니다. 따라서 사실혼 관계만으로는 법률혼과 동일한 세금 혜택을 기대하기 어렵습니다.
증여나 상속을 계획하고 있다면 혼인신고 여부를 반드시 확인해야 합니다. 사실혼 관계가 아무리 오래 지속되었거나 결혼식을 올렸더라도, 세법상 배우자 공제는 법률혼에만 적용되므로 재산 이전 시 세금 부담을 줄이기 위해서는 혼인신고를 고려하는 것이 중요합니다. 이 점을 간과하면 예상치 못한 세금 문제가 발생할 수 있습니다.