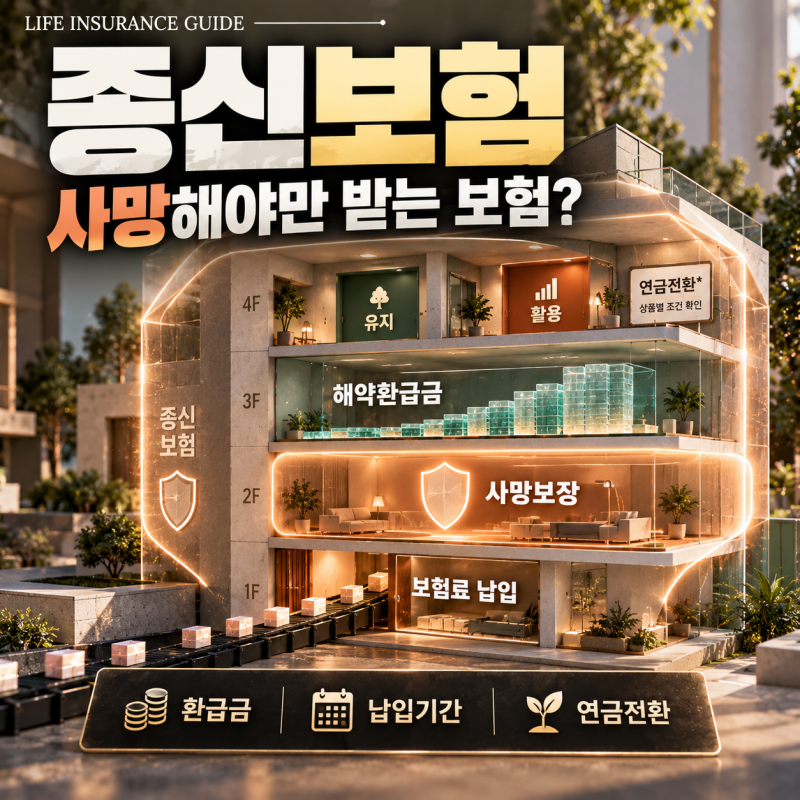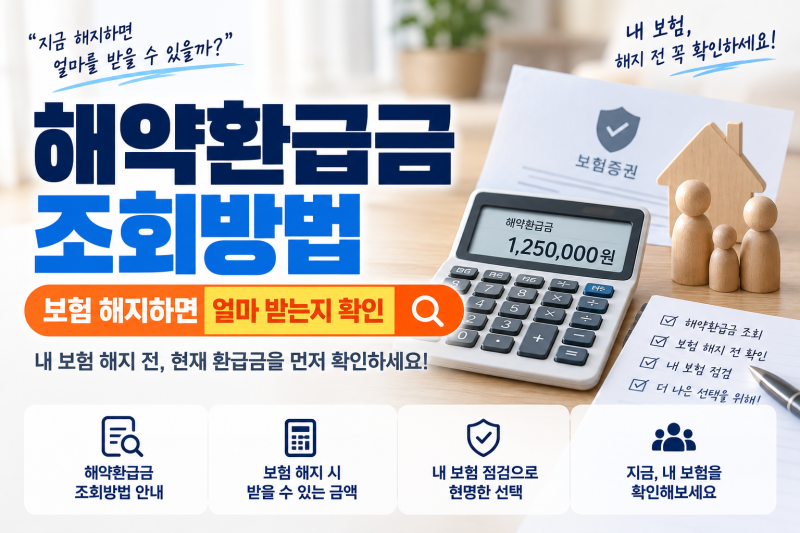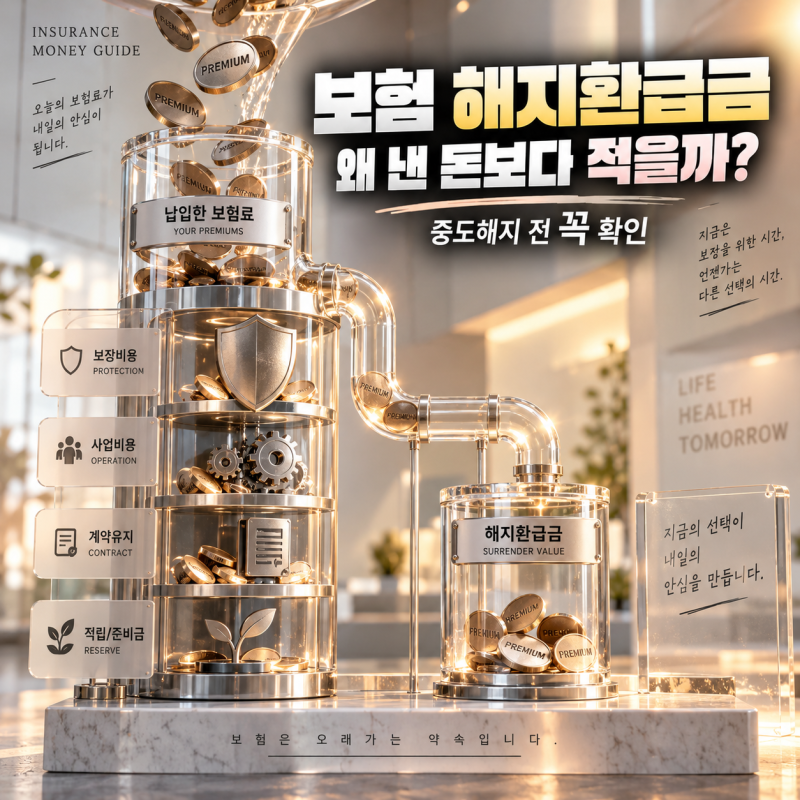
보험 해지환급금은 보험 계약을 중도에 해지했을 때 보험회사가 계약자에게 지급하는 금액을 의미합니다. 많은 소비자가 납입한 보험료와 해지환급금이 같을 것이라고 오해하지만, 보험료는 위험 보장을 위한 비용과 계약 유지에 필요한 비용 등이 포함된 구조입니다. 따라서 중도 해지 시 납입한 보험료보다 적은 금액을 돌려받거나 초기에는 환급금이 매우 적을 수 있습니다. 이는 적금과 달리 보험이 특정 위험을 보장하는 기능이 기본적으로 포함되어 있기 때문입니다.
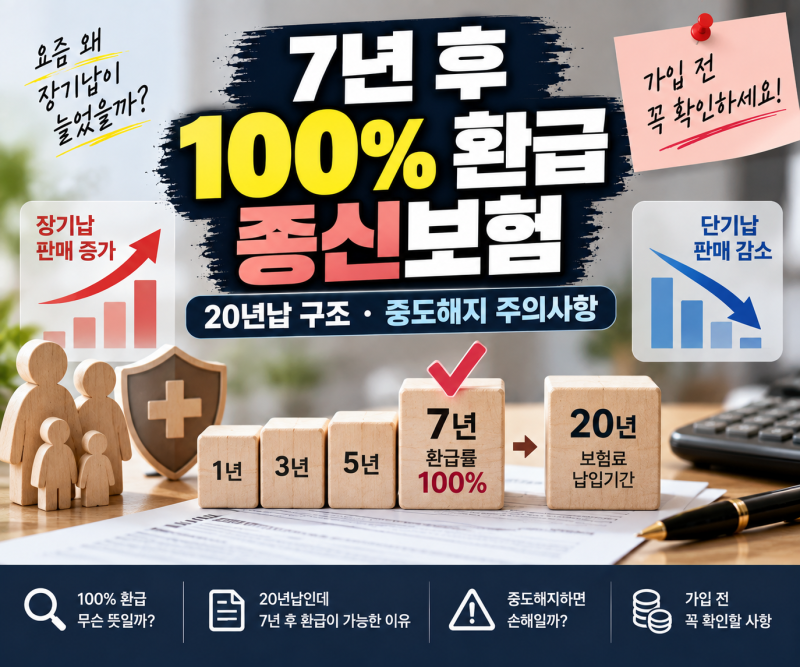
실제 블로그 후기들을 보면, 보험 가입 후 몇 년이 지나 해지환급금을 확인하고 예상보다 적은 금액에 놀라는 경우가 많습니다. 특히 CI보험과 같은 상품은 중대한 질병 진단 시 사망보험금의 일부를 선지급하는 구조이므로, 해지환급금 확인 전에 약관을 통해 보장 내용과 지급 조건을 면밀히 확인하는 것이 중요합니다. 또한, 700종신보험처럼 특정 시점에 높은 환급률을 내세운 상품의 경우, 금융당국이 저축성 상품으로 오인될 수 있다는 점을 문제 삼아 판매를 중단시킨 사례도 있습니다.
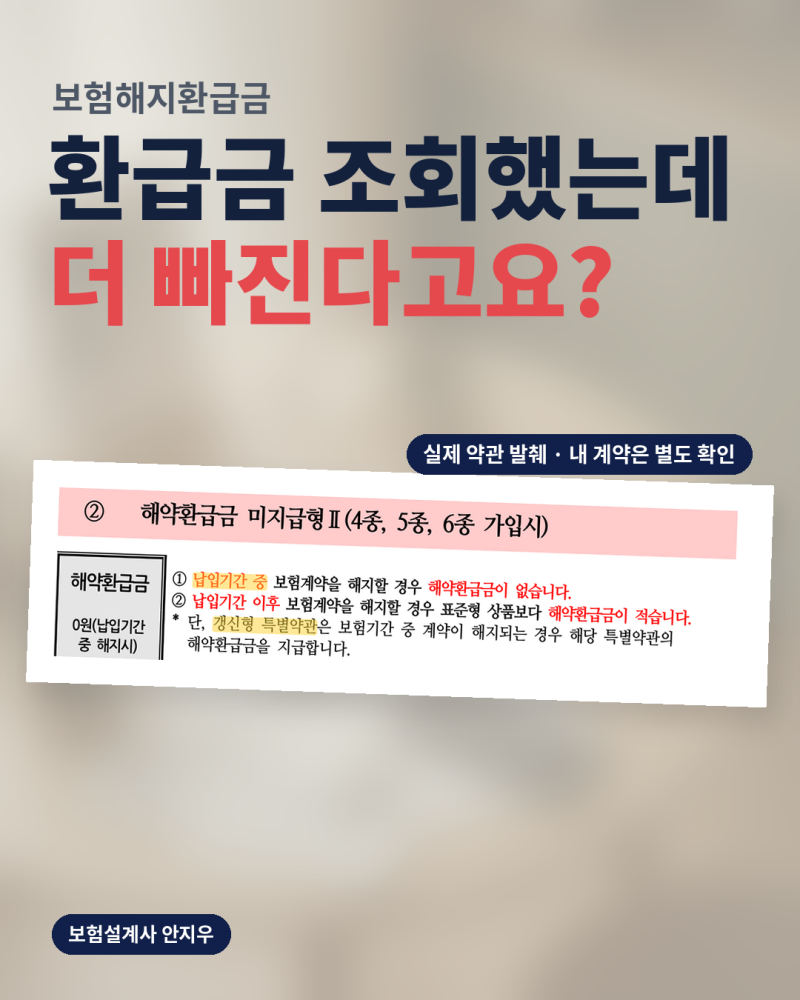
보험 가입 시에는 월 보험료뿐만 아니라 연도별 예상 해지환급률을 반드시 확인해야 합니다. 특히 무해지·저해지환급형 보험은 보험료가 저렴한 대신 중도 해지 시 환급금이 없거나 매우 적으므로, 본인의 재정 상황과 보험 유지 가능성을 고려하여 신중하게 선택해야 합니다. 해지환급금은 가입한 상품의 종류, 계약 조건, 해지 시점 등에 따라 크게 달라지므로, 해지 전에는 반드시 보험사에 정확한 환급금 조회를 요청하고 전문가와 상담하는 것이 현명합니다.