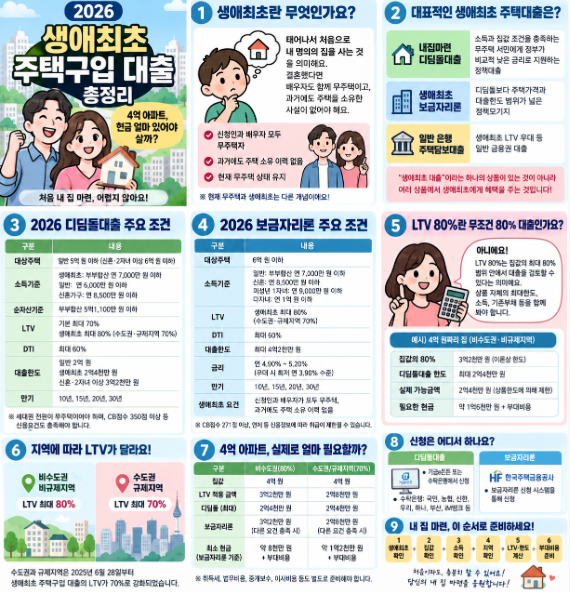
내 집 마련을 꿈꾸는 무주택자들에게 내생에 첫집 대출은 든든한 버팀목이 되고 있습니다. 특히 최근 금리 변동성이 커지면서 낮은 이율의 정책 자금을 찾는 수요가 증가하고 있으며, 생애 최초 주택 구입자는 일반 담보대출보다 유리한 조건을 적용받을 수 있어 자금 조달의 핵심 열쇠로 주목받고 있습니다. 하지만 소득 기준이나 자산 요건이 꼼꼼하게 설계되어 있어 미리 조건을 확인하는 것이 중요합니다.
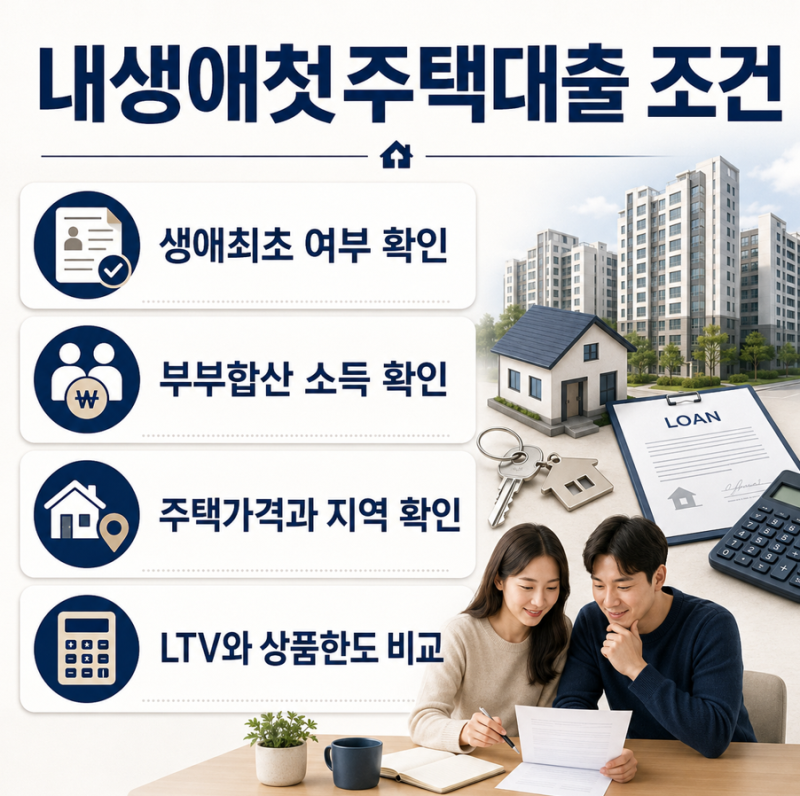
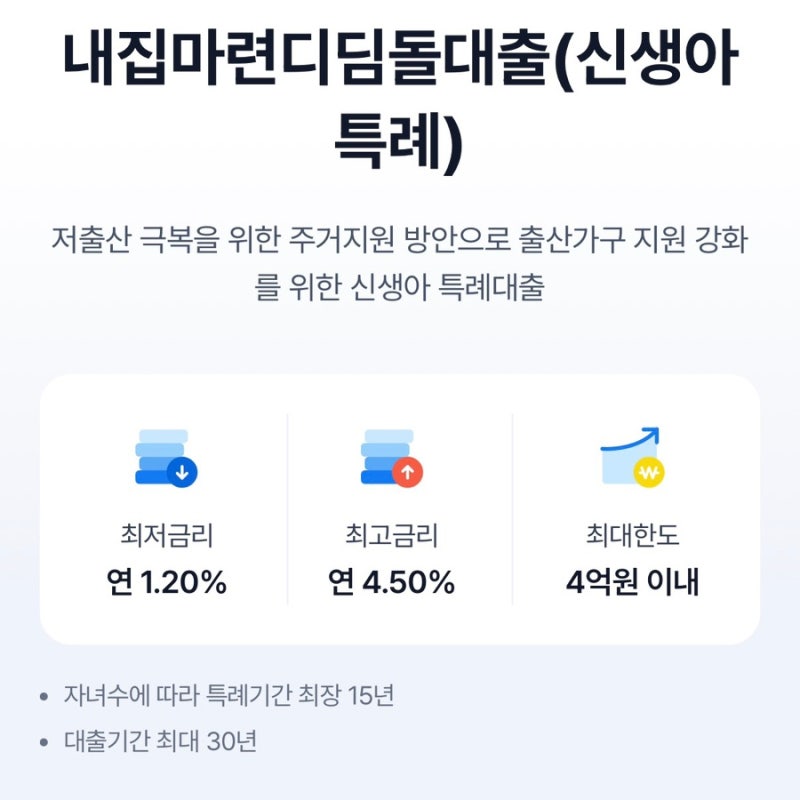
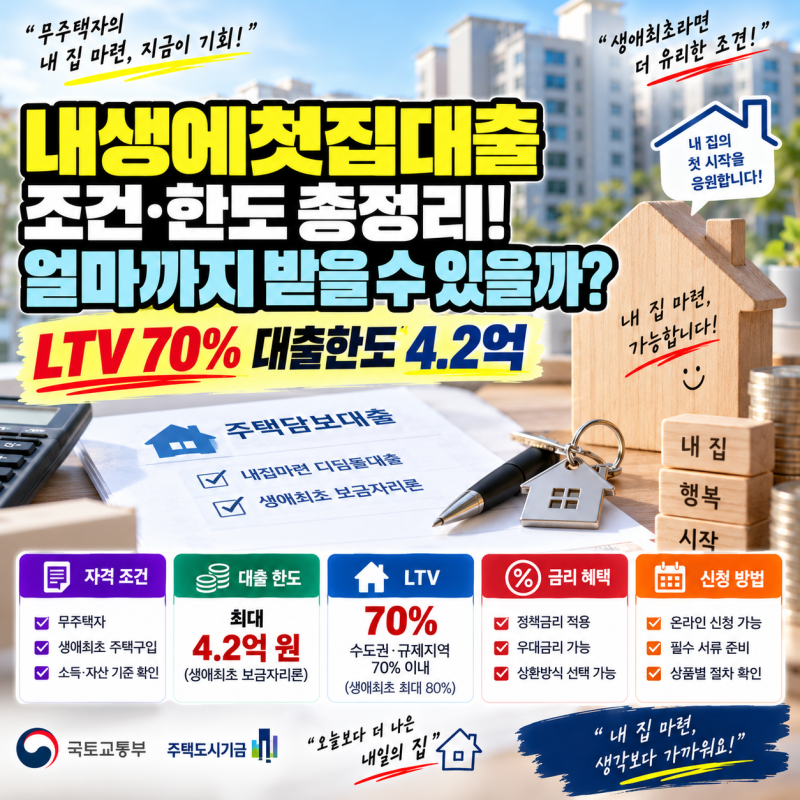
실제 블로그 후기들을 살펴보면, 내생에 첫집 대출의 가장 큰 장점은 생애 최초 주택 구입자에게 LTV 80% 특례를 적용한다는 점입니다. 이는 일반 주택담보대출의 LTV 70%보다 높은 비율로, 더 많은 자금을 빌릴 수 있게 해줍니다. 그러나 디딤돌대출의 경우 자체 한도가 최대 2.4억 원으로 제한되어 있어, LTV 80%를 적용받더라도 이 한도를 초과할 수 없다는 점은 유의해야 할 부분입니다.
블로거들은 디딤돌대출이 DSR 40% 규제 대신 DTI 60%를 적용하여 소득이 적은 사회초년생이나 1인 가구도 자금 확보가 수월하다고 조언합니다. 또한, 부부합산 연소득 7천만 원 이하(생애최초 기준)와 순자산 5억 1,100만 원 이하 등 까다로운 자격 요건을 충족해야 하며, 대상 주택의 가격과 면적 기준도 상품별로 다르므로 신청 전 꼼꼼한 확인이 필요합니다.