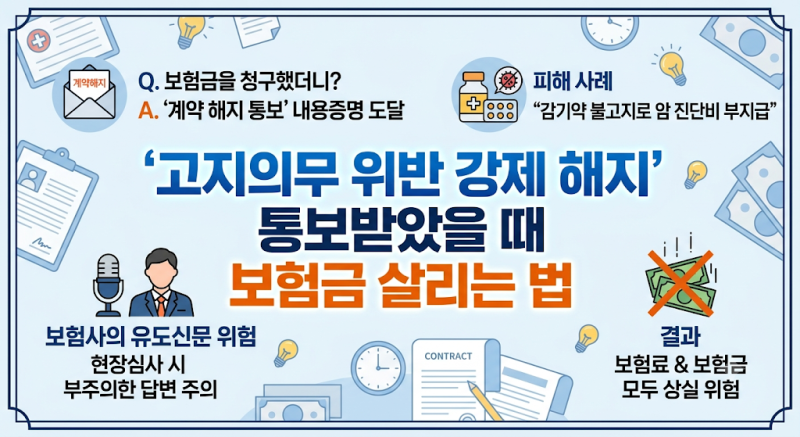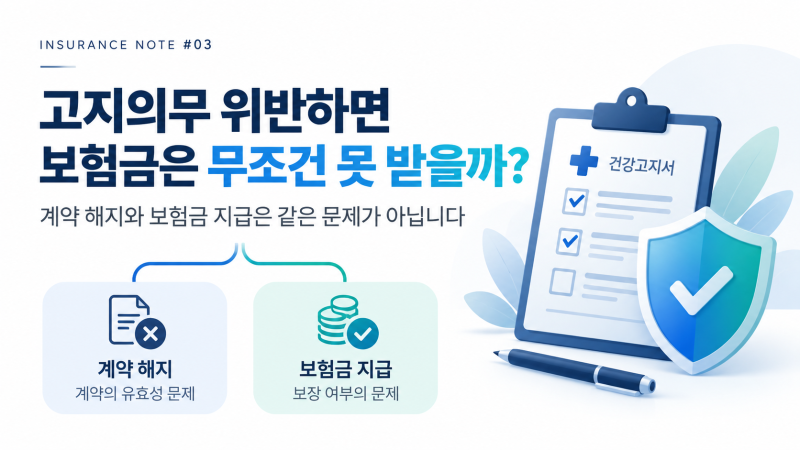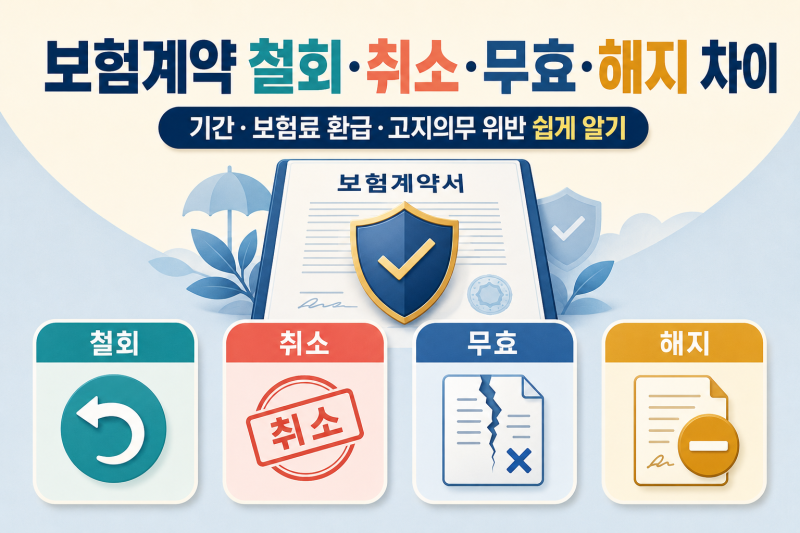


보험 가입 시 중요한 사항을 사실대로 알려야 하는 고지의무는 보험 계약의 핵심 요소입니다. 현재 , 고지의무 위반으로 인한 보험 계약 해지 통보를 받는 사례가 빈번하게 발생하고 있으며, 이는 가입자가 보험금을 받지 못하거나 계약이 일방적으로 해지되는 불이익으로 이어질 수 있습니다. 보험회사는 가입자의 건강 상태, 과거 병력, 직업 등 위험 평가에 필요한 정보를 바탕으로 가입 승인 및 보험료를 결정하기 때문에, 고지의무는 보험 생태계의 공정성을 유지하는 데 매우 중요합니다.
실제 블로그 후기들을 살펴보면, 고지의무 위반으로 계약 해지 통보를 받았을 때 당혹감을 느끼는 경우가 많습니다. 특히 유병자보험이나 간편보험 가입 시 고지사항을 간소화했더라도, 가입 전 병원 방문 기록이나 검사 소견을 제대로 고지하지 않아 문제가 되는 사례가 있습니다. 보험회사가 고지의무 위반을 주장하려면 중요한 사항일 것, 고의 또는 중대한 과실이 있을 것, 보험회사의 과실이 없을 것 등 세 가지 요건이 모두 충족되어야 합니다. 단순 착오나 미미한 부주의는 위반으로 인정되지 않을 수 있습니다.
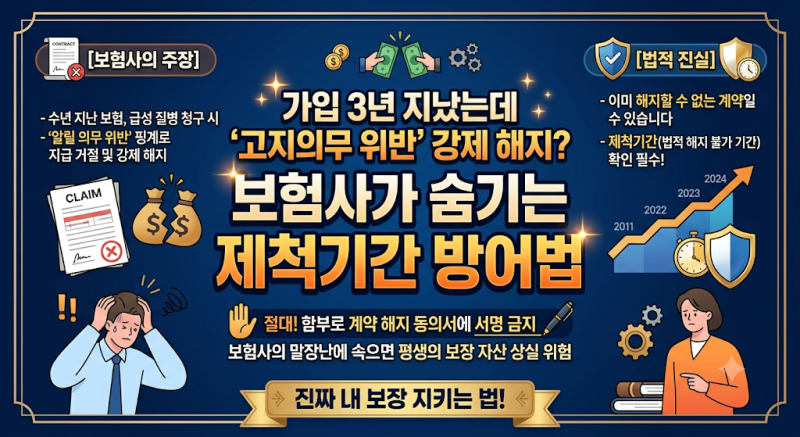
블로거들은 보험 가입 시 청약서와 질문표 원문을 꼼꼼히 읽고 사실대로 작성하는 것이 중요하다고 강조합니다. 특히 보험회사가 해지 사유를 안 날로부터 1개월, 계약 체결일로부터 3년이 지나면 해지권을 행사할 수 없는 제척기간 규정을 활용하는 팁도 공유됩니다. 만약 보험설계사가 질문표 작성을 대신했거나 설명의무를 다하지 않은 경우에는 고지의무 위반이 인정되지 않을 가능성도 있으므로, 전문가와 상담하여 대응 방안을 모색하는 것이 현명합니다.