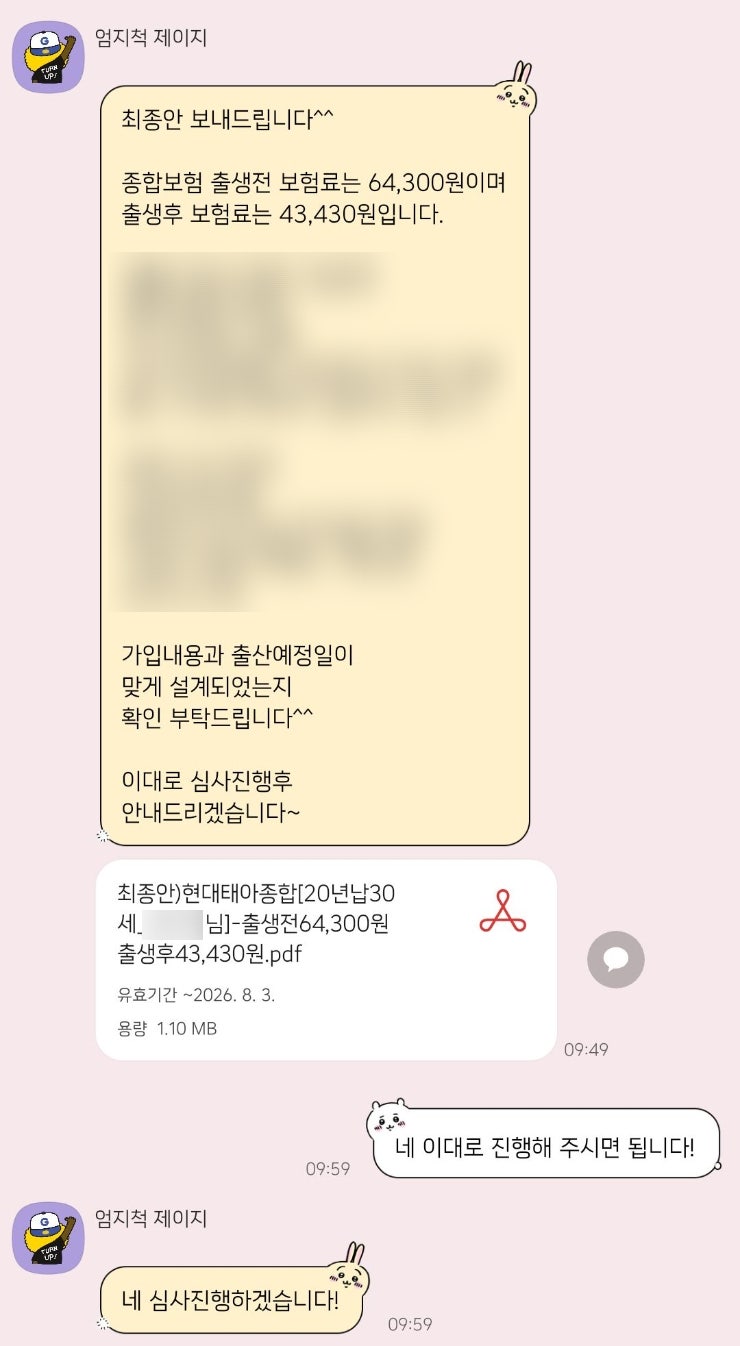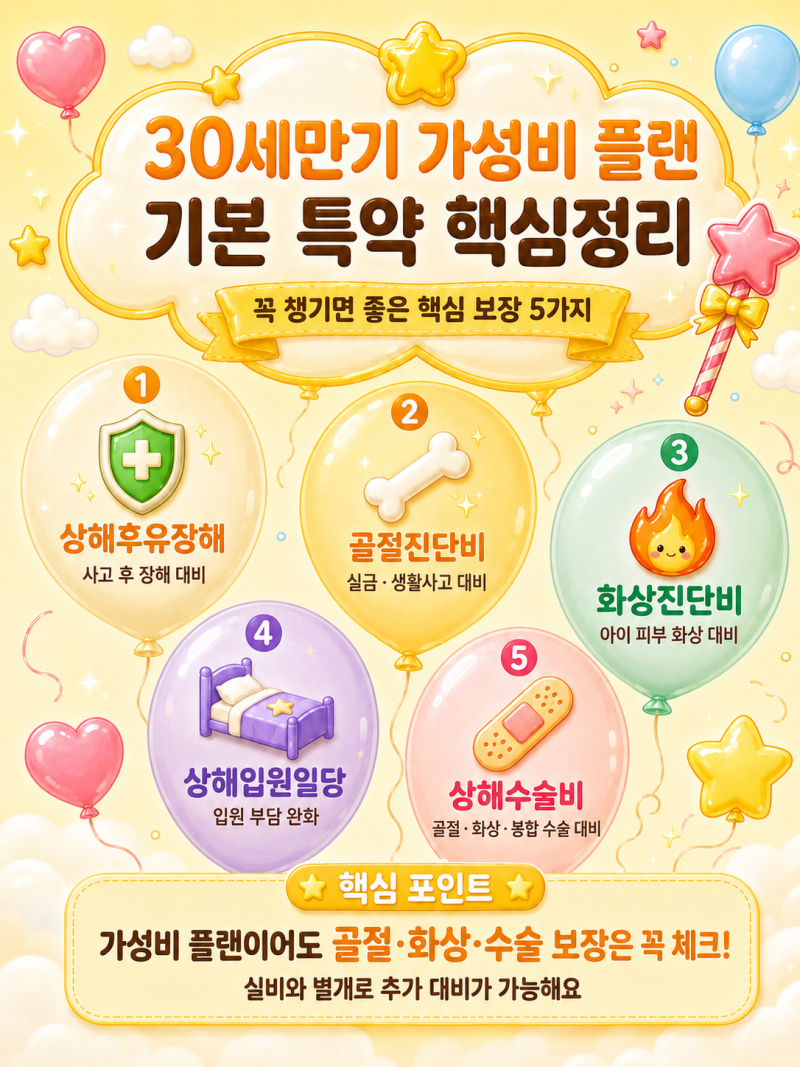

태아보험은 사실 어린이보험에 태아 특약을 추가한 형태로, 출생 전후의 위험을 보장하며 이후 어린이보험으로 전환되어 성장 과정의 질병과 상해를 보장합니다. 최근에는 20년납 30세만기 형태가 많은 부모에게 합리적인 선택으로 주목받고 있습니다. 이는 100세 만기에 비해 보험료 부담이 적고, 30년 뒤 의료 기술 발달에 맞춰 보장 내용을 리모델링하는 것이 더 효율적이라는 판단 때문입니다. 가입 시기는 1차 기형아 검사 전인 임신 12주 이내가 권장되며, 22주를 넘기면 태아 특약 가입이 어려워질 수 있습니다.
실제 사용자들은 20년납 30세만기 선택 시 보험료 부담을 줄이면서도 아이의 성장기에 필요한 보장을 집중적으로 준비할 수 있다는 점을 장점으로 꼽습니다. 특히 아이가 성인이 된 후에는 스스로 건강 상태와 의료 환경에 맞춰 보험을 재정비할 수 있도록 하는 것이 합리적이라는 의견이 많습니다. 다만, 주수가 경과할수록 출생 전 보험료가 상승할 수 있으므로, 어차피 가입할 보험이라면 낮은 주수에 진행하는 것이 현명하다는 조언도 있습니다. 일부는 1차 및 2차 기형아 검사 결과를 확인 후 가입하기도 하지만, 이때는 가입 시기가 늦어져 보험료가 오를 수 있음을 인지해야 합니다.
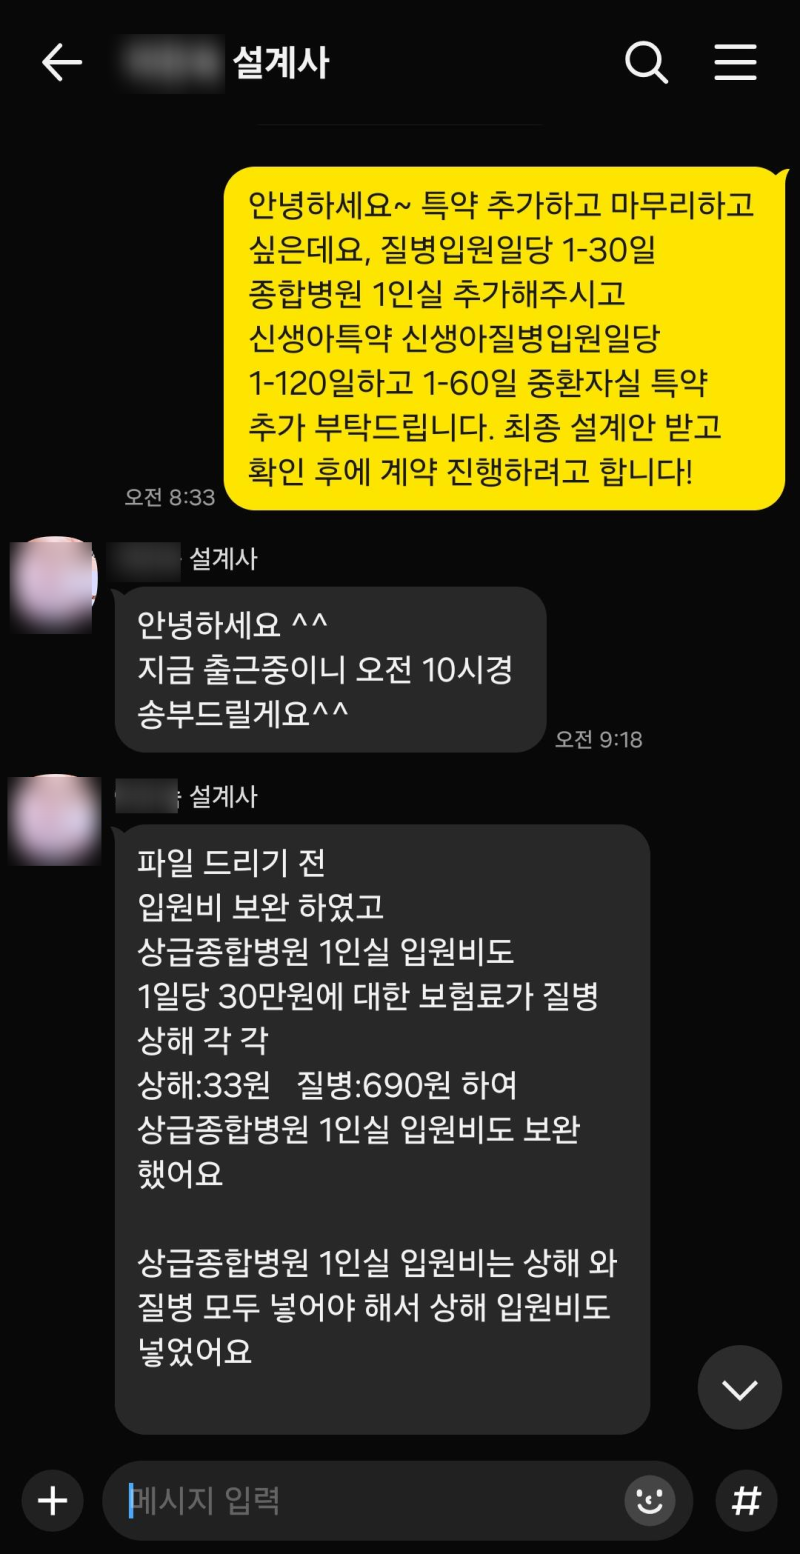
태아보험 설계 시에는 특약 개수를 무작정 늘리기보다 암, 유사암 진단비, 뇌혈관 및 허혈성 심장질환 진단비 등 실제로 걱정되는 위험을 중심으로 구성하는 것이 중요합니다. 또한 저체중아 입원일당, 신생아 질병 입원일당, 선천이상 관련 보장 등 태아 특약을 꼼꼼히 확인하고, 같은 이름의 담보라도 지급 대상과 조건이 다를 수 있으므로 가입금액뿐 아니라 세부 내용을 비교해야 합니다. 꾸준히 유지할 수 있는 적정 보험료를 설정하는 것이 무엇보다 중요하며, 불필요하거나 중복되는 특약은 정리하여 효율적인 설계를 하는 것이 좋습니다.