최근 1금융권의 대출 총량 규제가 강화되면서, 주택 구입 자금 마련에 어려움을 겪는 실수요자들이 2금융권 보험사 주택담보대출로 눈을 돌리고 있습니다. 특히 보험사 대출은 60일 금리 확정 제도와 DSR 50% 혜택을 제공하여, 은행 대비 수천만 원의 추가 한도를 확보할 수 있는 점이 큰 장점으로 부각되고 있습니다. 이는 은행의 가계대출 총량 조이기가 심화되는 시장 상황에서 현명한 대안으로 평가받고 있습니다.
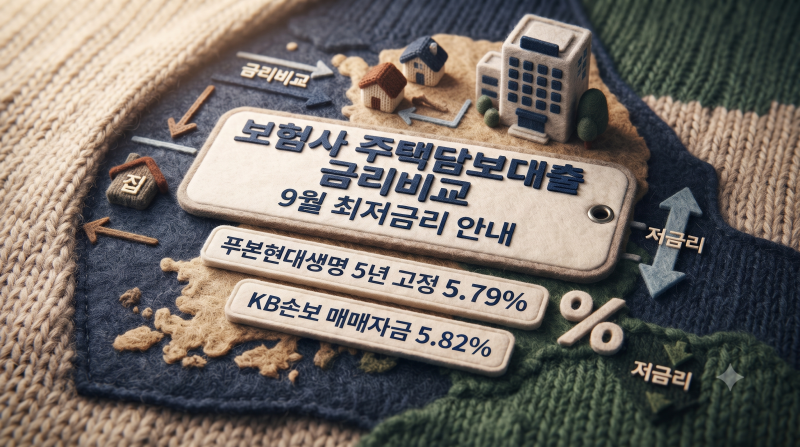
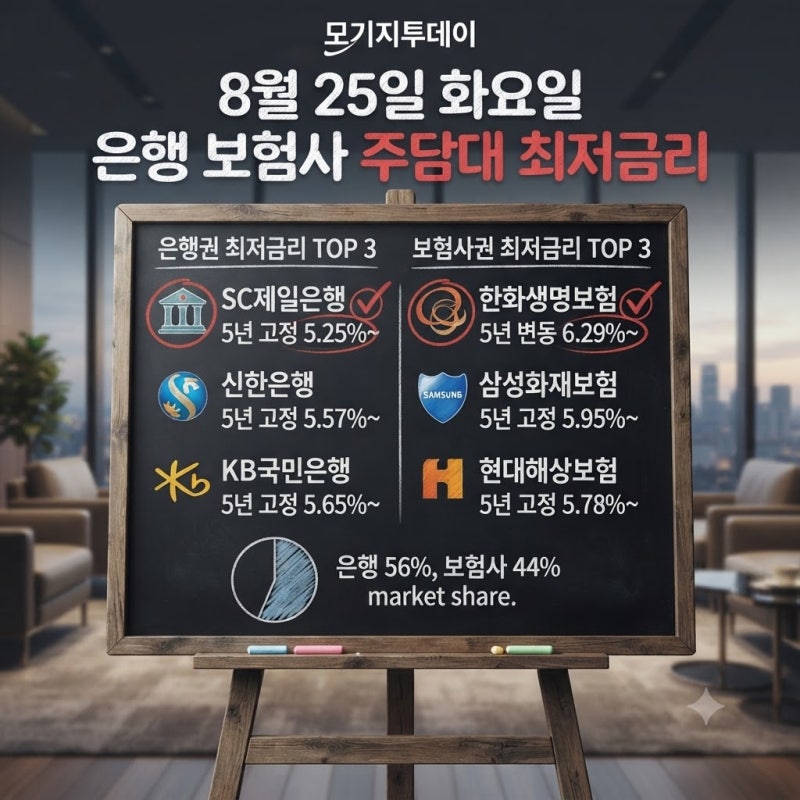
실제 블로그 후기들을 살펴보면, 보험사 주택담보대출은 5% 후반에서 6% 초반대의 금리를 형성하고 있으며, 금융사별로 다양한 우대 조건을 제공합니다. 예를 들어 KB손해보험은 전 구간 최저 기준선 적용과 중도상환수수료 감면 혜택을, 현대해상은 MCI 가입 시 금리 가산 및 사업자 대환을 허용하고 있습니다. 또한 삼성화재는 5년 고정금리와 다주택자 규제 완화를, 한화생명은 보장성 보험 유지 시 우대금리 혜택을 제공하는 등 각 사의 특징이 명확합니다.
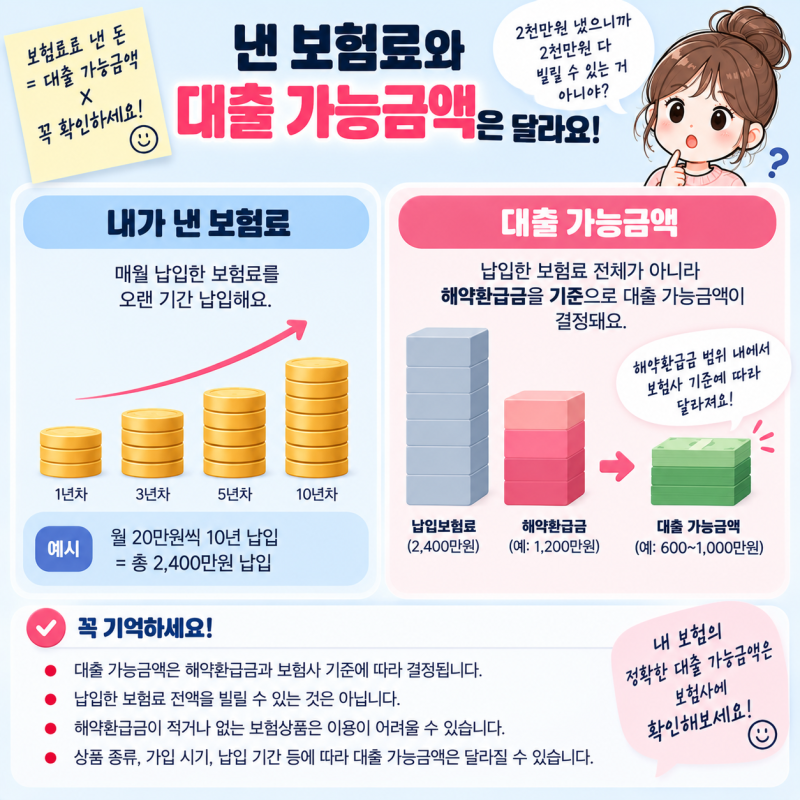
보험사 주택담보대출 이용 시 한도를 최대로 확보하려면 보증보험에 가입하여 최우선변제금을 공제하지 않는 방식을 고려해 볼 수 있습니다. 또한, 보험계약대출은 해약환급금을 담보로 하는 대출이므로, 신용대출과 달리 신용점수에 영향을 주지 않지만 미상환 시 보험금이나 해약환급금에 영향을 줄 수 있으므로 주의 깊게 비교하고 선택해야 합니다.