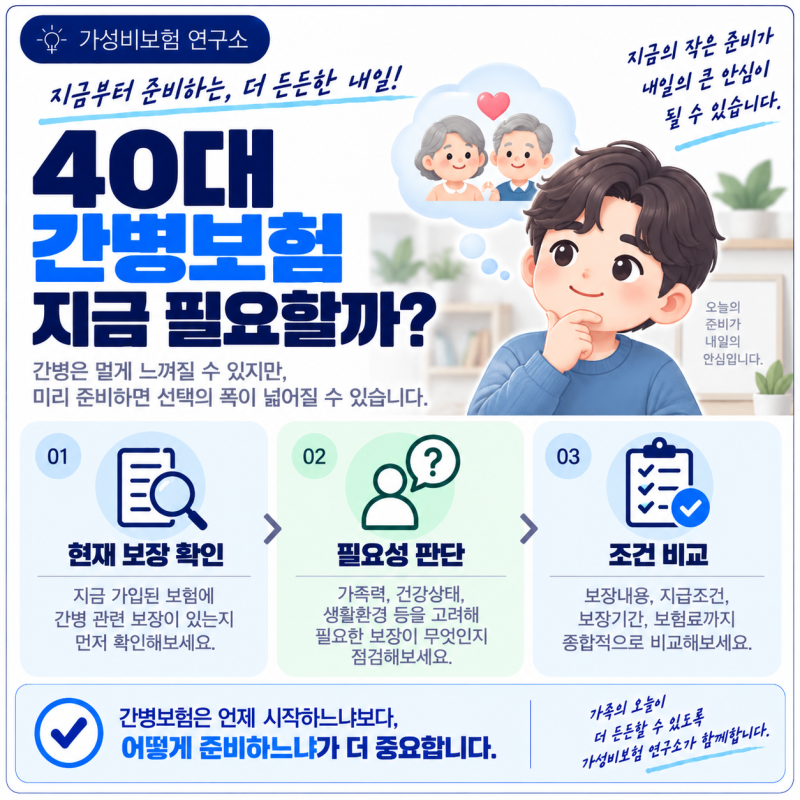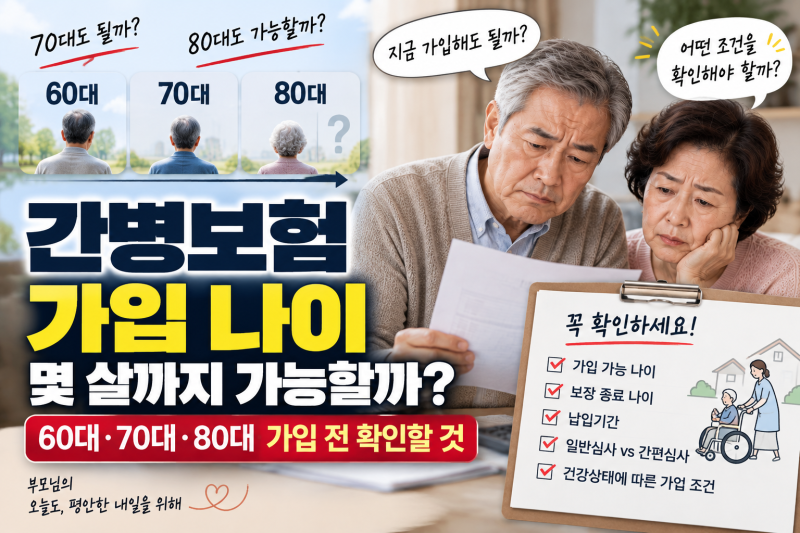

고령화 사회가 심화되면서 치매 및 간병에 대한 경제적 대비책 마련이 필수적인 과제로 떠오르고 있습니다. 특히 65세 이상 고령자 10명 중 1명이 치매를 겪는다는 통계는 간병보험의 필요성을 더욱 부각시키고 있습니다. 많은 분들이 간병보험 가입을 고민하며 가장 먼저 궁금해하는 것은 바로 가입가능연령이며, 이는 보험회사와 상품, 담보, 납입기간, 건강상태에 따라 달라질 수 있습니다. 단순히 100세 보장이라는 문구만 보고 80세에도 가입할 수 있다고 오해하기 쉽지만, 실제 가입 가능 연령은 보장 만기와는 별개로 훨씬 낮을 수 있습니다.
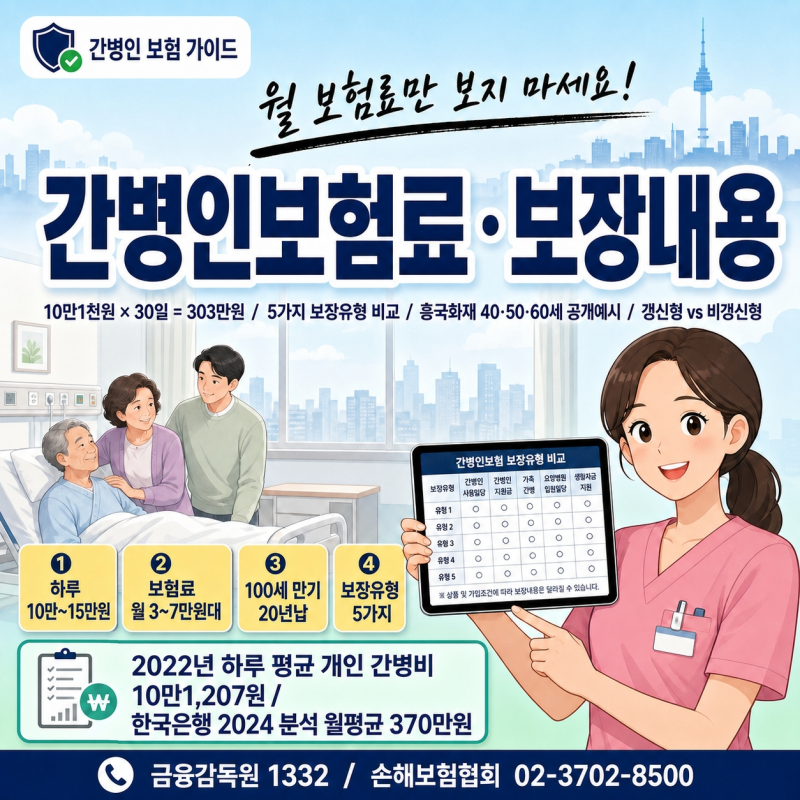
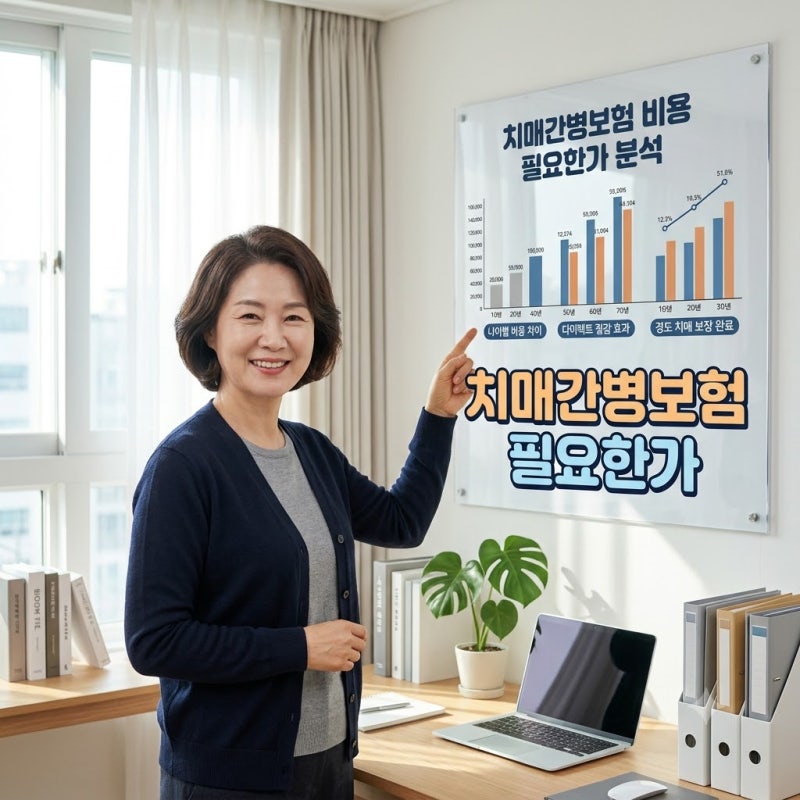
실제 블로그 후기들을 살펴보면, 간병보험은 가계 경제를 무너뜨릴 수 있는 간병비 폭탄에 대비하는 핵심적인 보호막 역할을 합니다. 전문 간병인을 고용할 경우 월평균 300만 원 이상의 비용이 지속적으로 지출될 수 있으며, 치매간병보험은 경도치매부터 중증치매까지 단계별 진단금을 지급하고 간병인 사용 일당을 보장하여 경제적 충격을 완화합니다. 특히 60대 가입자의 경우, 단순히 '60대 가입 가능' 문구보다는 몇 년 납입해야 하는지까지 함께 확인하는 것이 중요하며, 60대 초반과 후반에 따라 선택할 수 있는 납입기간과 상품이 달라질 수 있습니다.
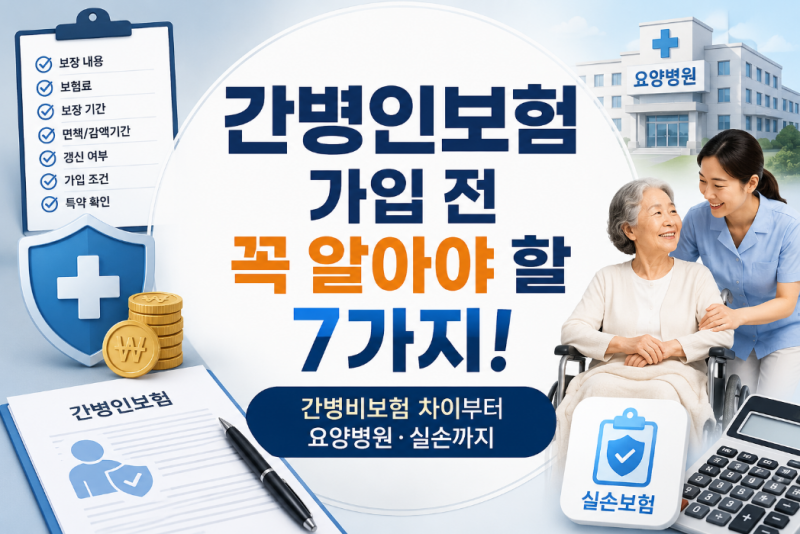
블로거들은 간병보험 가입 전 가입 나이와 보장 나이를 명확히 구분하고, 현재 나이에 가입할 수 있는 상품 중 어떤 보장을 몇 세까지 받을 수 있는지 확인하는 것을 강조합니다. 또한, 간병인보험의 경우 하루 보장 금액의 크기보다 실제 사용한 간병 날짜가 빠짐없이 계산에 포함되는지 약관 속 지급 기준(시간기준 vs 비용기준)을 체크하는 것이 중요하다고 조언합니다. 이러한 실전 팁들을 통해 독자들은 자신에게 가장 합리적인 간병보험 선택 전략을 세울 수 있습니다.