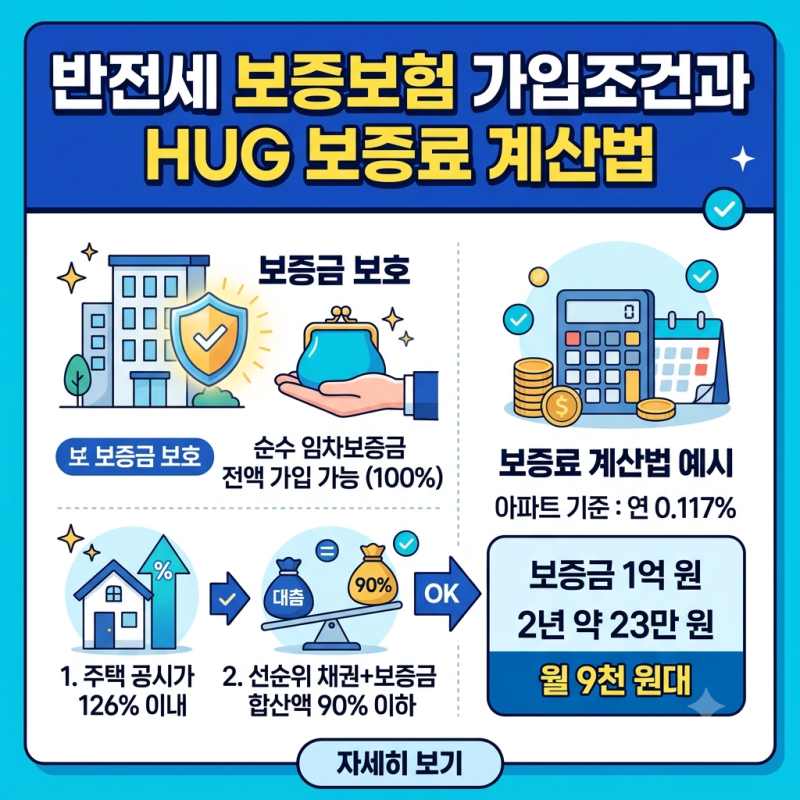
HUG 전세보증보험은 전세사기나 깡통전세로부터 임차인의 소중한 전세금을 보호하는 강력한 안전장치로, 최근 그 중요성이 더욱 부각되고 있습니다. 특히 최신 기준에 따라 공시가격의 126% 이하로 가입 조건이 강화되면서, 보증보험 가입 여부가 전세계약의 필수 고려 사항이 되었습니다. 주택도시보증공사(HUG)는 집주인이 전세금을 돌려주지 못할 경우 임차인에게 보증금을 대신 지급하여 전세금 미반환 위험을 해소해 줍니다.
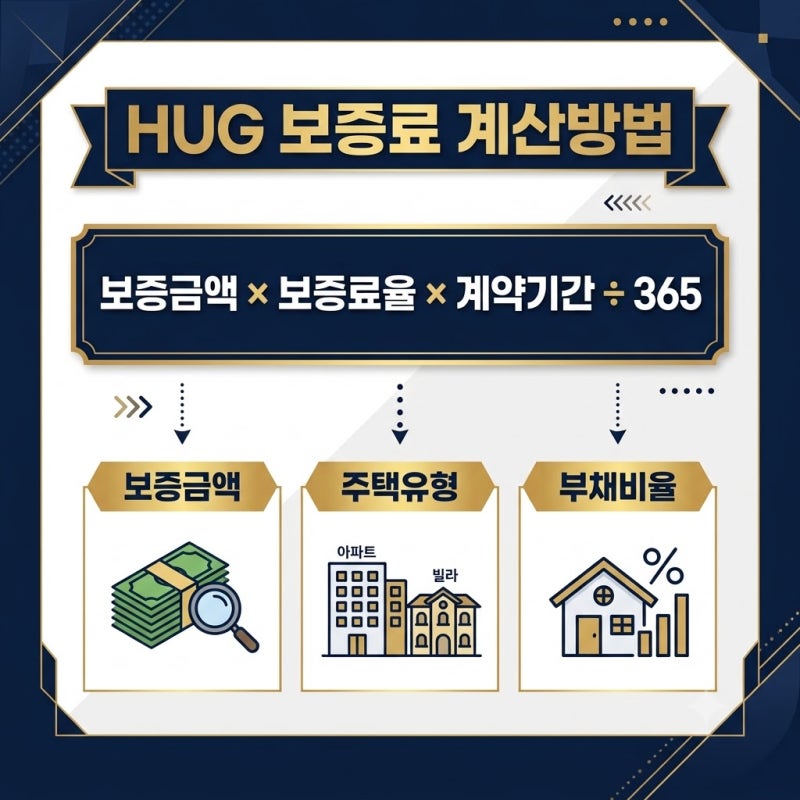
실제 블로그 후기들을 살펴보면, 많은 임차인이 강화된 126% 기준을 정확히 이해하고 보증료를 계산하는 데 어려움을 겪고 있습니다. HUG의 보증료율은 연 0.097%~0.211% 범위 내에서 전세보증금액, 주택 종류(아파트/기타), 부채비율, 계약 기간 등에 따라 달라집니다. 예를 들어, 전세보증금 3억 원인 아파트에 2년 계약 시 부채비율에 따라 보증료가 64만 2천 원에서 92만 4천 원까지 차이가 발생할 수 있습니다.
전세보증보험 가입 전에는 공시가격 126% 산출 공식과 5대 필수 가입 조건을 꼼꼼히 확인하는 것이 중요합니다. 또한, HUG, HF, SGI 등 보증기관별 보증료율과 가입 조건의 차이를 비교해보고, 청년 보증료 환급 혜택 등 비용 절감 꿀팁을 활용하면 좋습니다. 특히 빌라의 경우 공시가격 126% 기준을 넘으면 가입이 거절될 수 있으므로, 계약 전 반드시 보증보험 가입 가능 여부를 확인해야 합니다.