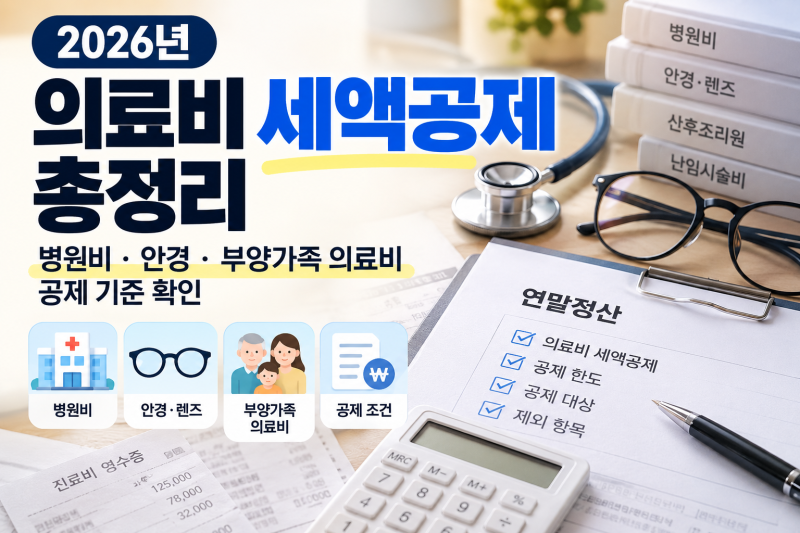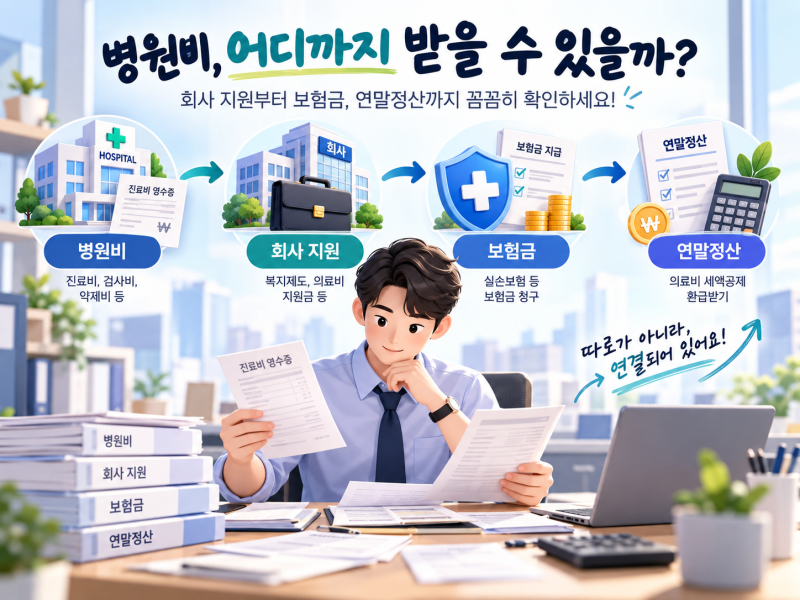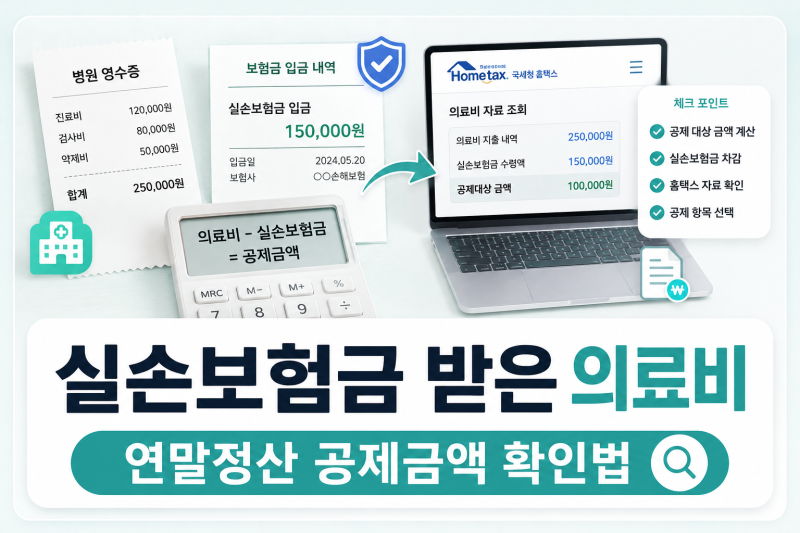
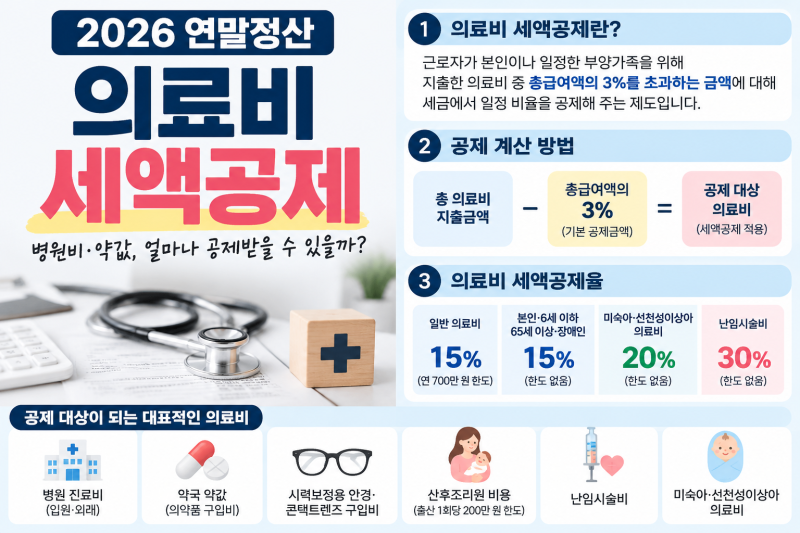
병원비 세액공제는 연말정산 시 지출한 의료비 중 일정 금액을 세금에서 직접 공제해 주는 제도입니다. 이 제도는 근로자가 본인이나 기본공제 대상자를 위해 지출한 의료비가 총급여의 3%를 초과할 경우 적용됩니다. 단순히 병원비를 많이 썼다고 해서 전액 공제되는 것이 아니며, 어떤 의료비인지, 누구를 위해 지출했는지, 그리고 실제로 본인이 부담한 금액인지를 확인하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 많은 사람들이 병원비 지출액 전체에 대해 세액공제를 받을 수 있다고 오해하는 경우가 많습니다. 하지만 총급여의 3%를 초과한 금액부터 공제 계산이 시작되며, 실손보험 등으로 보전받은 금액은 공제 대상에서 제외됩니다. 예를 들어, 총급여 5천만원인 사람이 병원비 3백만원을 지출했다면, 3%인 150만원을 제외한 150만원에 대해서만 공제율 15%가 적용되어 22만5천원이 계산됩니다.
의료비 세액공제를 효과적으로 활용하기 위해서는 맞벌이 부부의 경우 의료비를 누가 실제로 지출했는지, 부양가족의 나이와 소득 요건을 따지지 않는다는 점 등을 고려해야 합니다. 또한, 시력교정용 안경·콘택트렌즈는 1인당 연 50만원까지, 산후조리원 비용은 출산 1회당 200만원까지 공제 대상에 포함되므로 이러한 세부 항목들을 꼼꼼히 확인하는 것이 좋습니다.