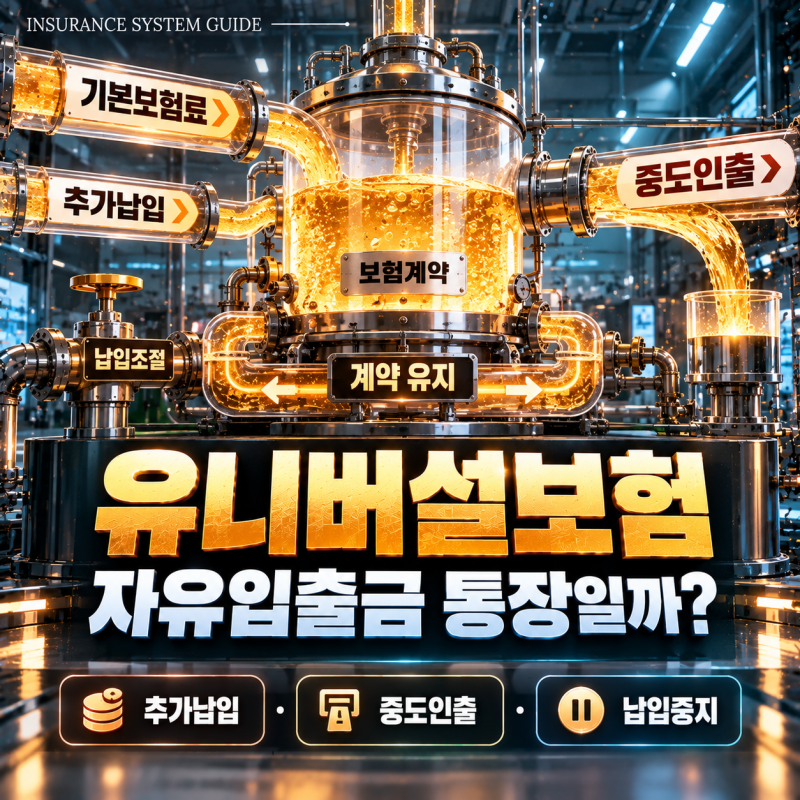
변액보험 중도인출은 계약을 해지하지 않고 유지하면서 해지환급금 범위 안에서 쌓인 적립금 일부를 미리 꺼내 쓰는 기능입니다. 은행 대출이나 보험계약대출과 달리 이자나 상환 의무가 없어 급전이 필요할 때 유용하게 활용될 수 있습니다. 하지만 모든 보험에서 가능한 것은 아니며, 적립금이 꾸준히 쌓이는 유니버설 종신보험, 저축보험, 변액보험 등에서 주로 가능합니다.
실제 사용자들은 중도인출 시 이자 부담이 없어 무조건 좋다고 생각하기 쉽지만, 인출한 금액만큼 만기환급금이나 해지환급금이 줄어든다는 점을 간과해서는 안 됩니다. 특히 종신보험의 경우 인출액만큼 사망보험금이 깎일 수 있으며, 적립금이 줄어 보장 유지 비용을 감당하지 못하면 계약이 강제로 실효될 수도 있습니다. 또한, 중도인출 후에도 세금 비과세 혜택을 유지하려면 10년 유지 외에 가입 형태, 납입 방식, 보험료 규모 등 여러 조건을 함께 확인해야 합니다.
변액보험 중도인출을 고려하고 있다면, 인출 후에도 본래의 목적을 유지할 수 있는지, 그리고 보장 금액이나 유지 조건에 어떤 변화가 생기는지 보험사에 정확히 문의하는 것이 중요합니다. 단순히 인출 가능 여부만을 확인하기보다는, 장기적인 관점에서 계약 유지에 미칠 영향을 면밀히 검토하고 서면으로 변경 내용을 받아두는 것이 현명한 방법입니다. 무턱대고 해지하기 전, 가입된 보험사 앱이나 고객센터를 통해 인출 가능 금액과 조건을 확인해 보시길 바랍니다.