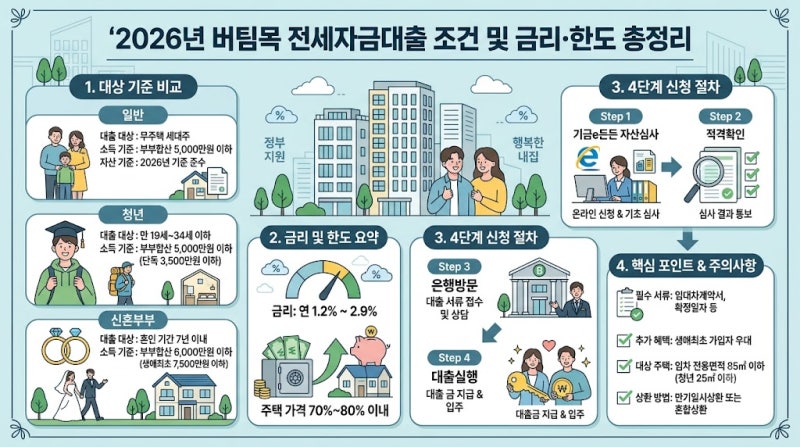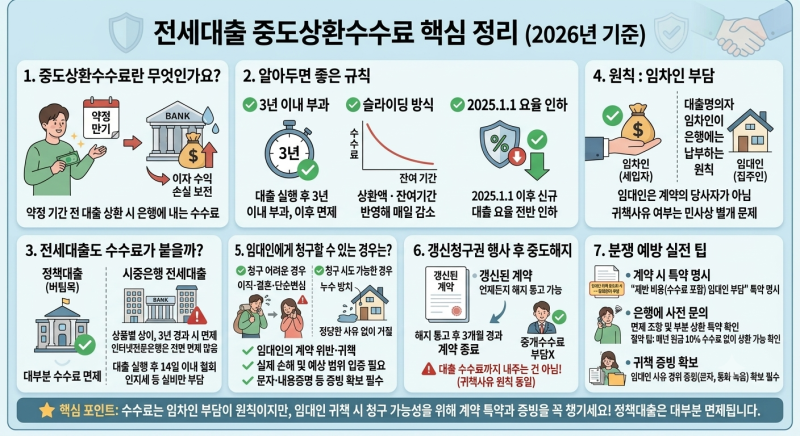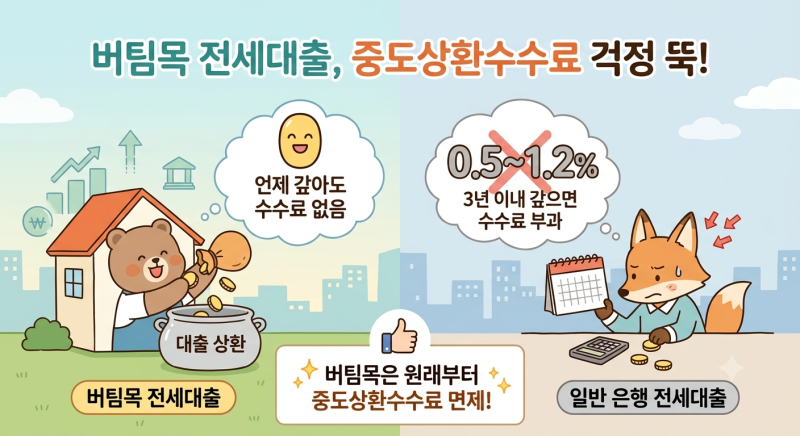
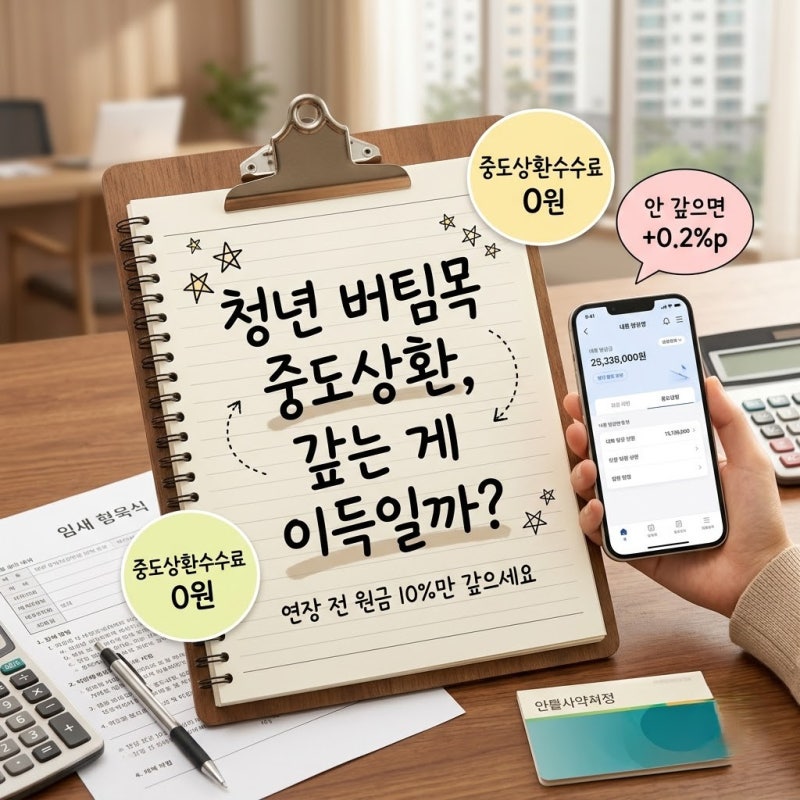
버팀목전세자금대출은 주택도시기금 재원의 정책금융 상품으로, 시중은행 대출과 달리 중도상환수수료가 전액 면제되는 것이 가장 큰 특징입니다. 이는 대출 실행일로부터 며칠 뒤에 상환하든, 만기 직전에 상환하든 수수료가 전혀 발생하지 않아 유동적인 자금 운용에 유리합니다. 특히 현재 한국은행 기준금리가 연 3.00%까지 상승했음에도 불구하고, 버팀목 대출의 기본금리는 연 2.2~3.3% 수준으로 여전히 시장 금리보다 저렴합니다.
실제 사용자들은 버팀목 대출의 중도상환수수료 면제 혜택을 통해 이사, 계약 종료, 여유 자금 발생 등 다양한 상황에서 부담 없이 원금을 상환하고 있습니다. 다만, 일부 은행에서는 중도상환 시 최소 상환 단위(예: 1,000만 원 이상)를 요구하는 경우가 있어 소액 상환 시에는 주의가 필요합니다. 또한, 중도상환수수료가 없다는 것이 무조건적인 이득을 의미하는 것은 아니며, 다른 투자처의 수익률과 비교하여 상환 여부를 결정하는 것이 현명하다는 의견도 있습니다.
여윳돈이 생겼을 때 버팀목 대출을 전액 상환하기보다는, 비상금을 확보하고 고금리 대출을 먼저 갚는 것이 우선순위로 권장됩니다. 특히 대출 기한 연장을 앞두고 있다면, 연장 시 원금의 10%를 상환하지 않을 경우 남은 대출금에 연 0.2%p의 가산금리가 붙을 수 있으므로, 연장 직전 10% 상환은 확실한 이득이 됩니다. 이처럼 중도상환수수료 면제 혜택을 최적으로 활용하기 위해서는 개인의 재정 상황과 금리 환경을 종합적으로 고려하는 것이 중요합니다.