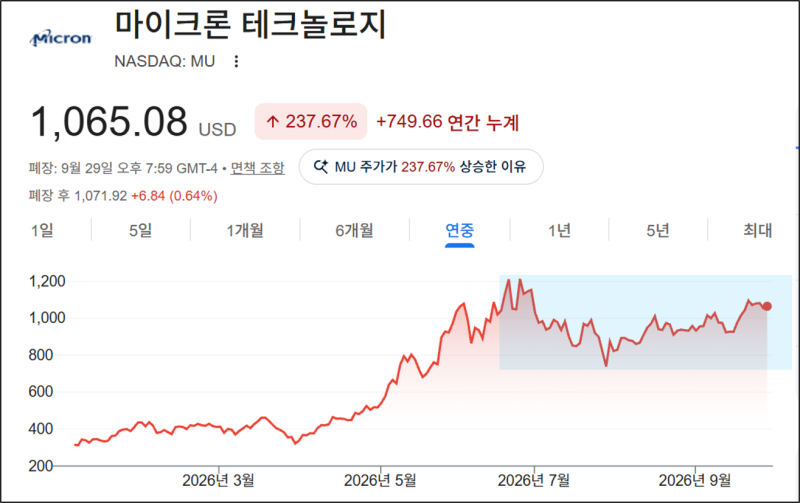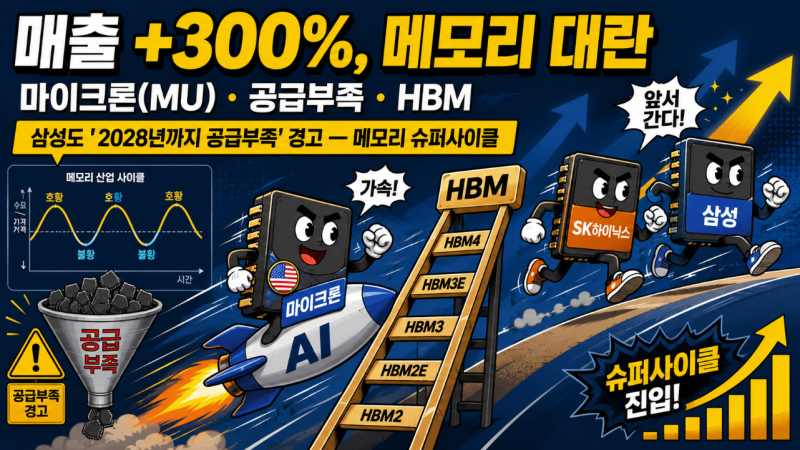

미국의 대표적인 메모리 반도체 기업 마이크론 테크놀로지가 2026 회계연도 4분기 시장 예상치를 뛰어넘는 역대급 실적을 발표했습니다. 매출액은 전년 동기 대비 379% 폭증한 542.3억 달러, 주당순이익(EPS)은 33.42달러를 기록하며 어닝 서프라이즈를 달성했습니다. 특히 AI 데이터센터향 수요 폭증에 힘입어 코어 데이터센터 매출이 전년 대비 1,042% 급증하는 등 인공지능(AI) 열풍의 최대 수혜주임을 입증했습니다.
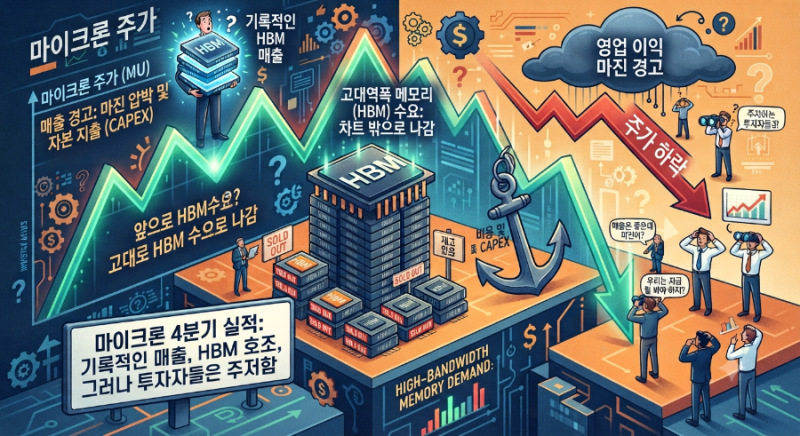
이러한 사상 최대 실적에도 불구하고 마이크론의 주가는 시간외 거래에서 약세를 보이며 투자자들의 이목을 집중시켰습니다. 이는 시장의 높은 기대치에 비해 매출총이익률(GPM) 가이던스가 소폭 하회하고, 생산 능력 확대를 위한 대규모 자본 지출(CapEx) 부담이 단기적으로 수익성에 영향을 미칠 것이라는 우려 때문으로 분석됩니다. 이미 지난 1년간 주가가 급등하며 호재가 상당 부분 선반영된 점도 차익 실현 매물을 부추긴 것으로 보입니다.
블로그 리뷰에서는 마이크론의 산제이 메로트라 CEO가 2027~2028년 DRAM 및 NAND 수급 상황이 2026년보다 훨씬 더 타이트해질 것이라고 강조하며 공급 부족 장기화를 전망한 점에 주목하고 있습니다. 또한, HBM 생산에 일반 D램보다 많은 웨이퍼가 소모되어 범용 메모리 공급에 영향을 미치는 ‘풍선 효과’와 함께, 외형 성장뿐 아니라 원가 통제와 마진 방어의 중요성을 이번 실적 발표의 핵심 시사점으로 꼽고 있습니다.