
디딤돌 대출은 주택 구입 자금을 지원하는 정책 대출 상품으로, 특히 신생아 특례 디딤돌 대출의 경우 최대 4억 원까지 한도가 설정되어 있습니다. 하지만 이 금액이 신청만으로 모두 지급되는 것은 아니며, LTV, DTI, 주택 평가액 등 여러 조건을 충족해야만 받을 수 있습니다. 신생아 특례 디딤돌 대출은 신청일 기준 2년 이내 출산 또는 입양한 가구가 대상이며, 부부합산 소득, 순자산, 무주택 여부 등 다양한 자격 요건을 충족해야 합니다.
실제 사용자들은 디딤돌 대출 신청 시 서류 준비, 자산 심사 기간, 은행 진행 절차, 잔금일 대출 실행 여부 등에 대해 궁금증을 많이 가집니다. 특히 대출 접수일을 기준으로 심사가 진행되므로 접수 시점의 조건을 확인하는 것이 중요합니다. 대출 가능 여부는 단순히 소득뿐만 아니라 출산 시점, 보유 자산, 주택 가격 및 평형, 기존 대출 여부 등 복합적인 요소를 고려하여 결정됩니다.
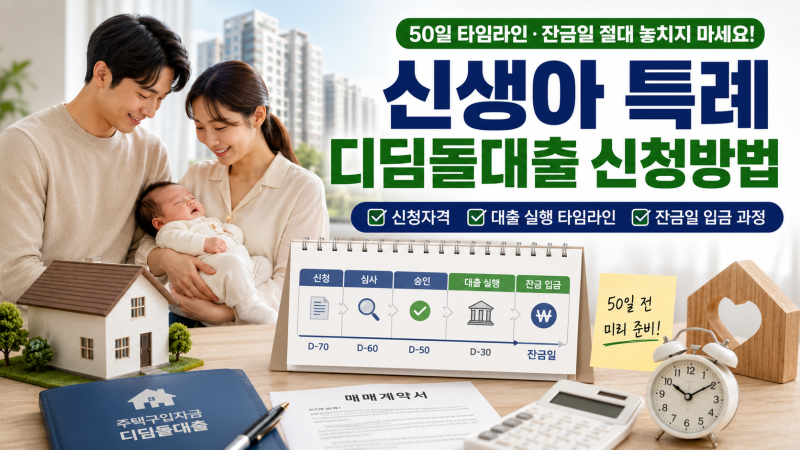
디딤돌 대출은 잔금일에 맞춰 대출금이 실행되지 않으면 매수인에게 큰 문제가 될 수 있으므로, 신청 시기와 실행 시기를 미리 계산하는 것이 중요합니다. 특히 '50일'이라는 기간이 언급되는 경우가 많아 혼란스러울 수 있는데, 이는 대출 심사 기간과 관련이 있습니다. 따라서 잔금일로부터 최소 50일 전부터 신청을 준비하고, 주택도시기금의 최신 기준과 수탁은행의 심사 조건을 반드시 확인하여 계획을 세워야 합니다.