디딤돌대출과 보금자리론은 내 집 마련을 위한 대표적인 정부 지원 정책 모기지 상품입니다. 이 두 상품은 무주택 서민 실수요자 및 중산층의 주거 안정을 목표로 하지만, 소득 기준, 주택 가격, 대출 한도, 금리 등 여러 면에서 뚜렷한 차이를 보입니다. 특히 최근 스트레스 DSR 적용 대상에서 제외되어 시중은행 주택담보대출보다 유리한 대안으로 주목받고 있습니다.
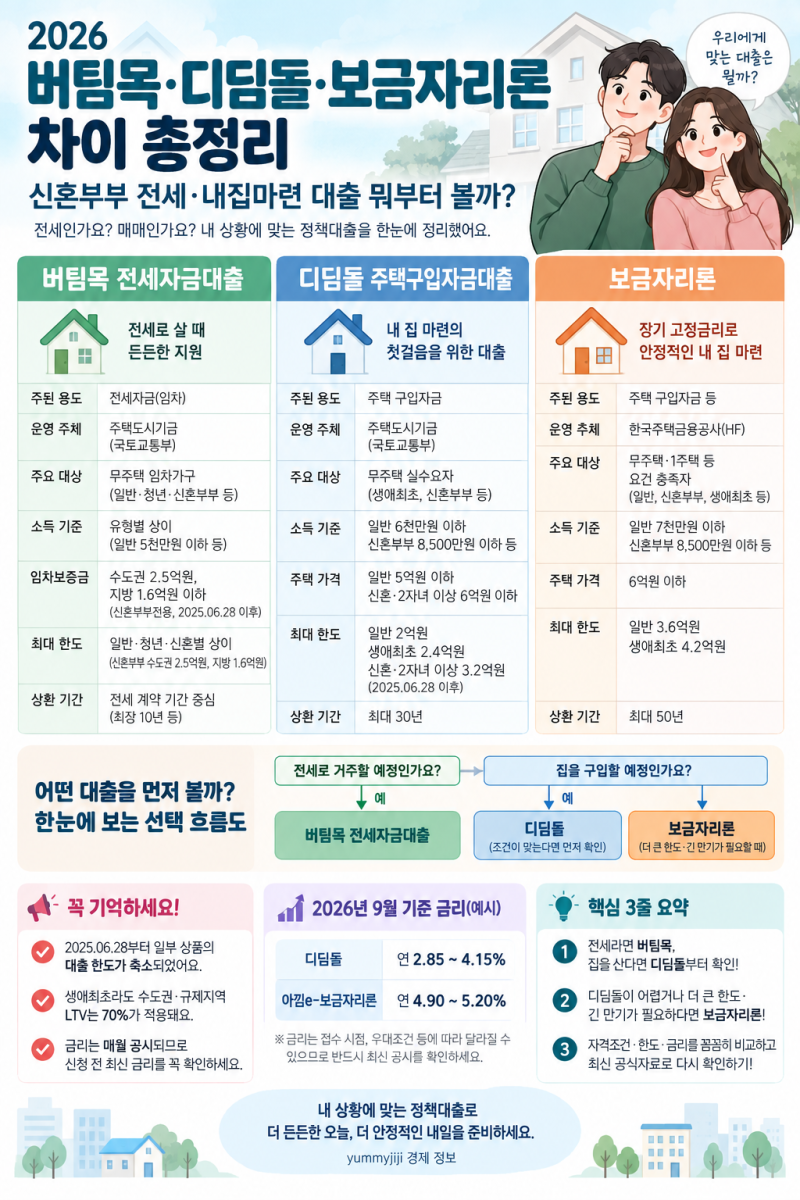
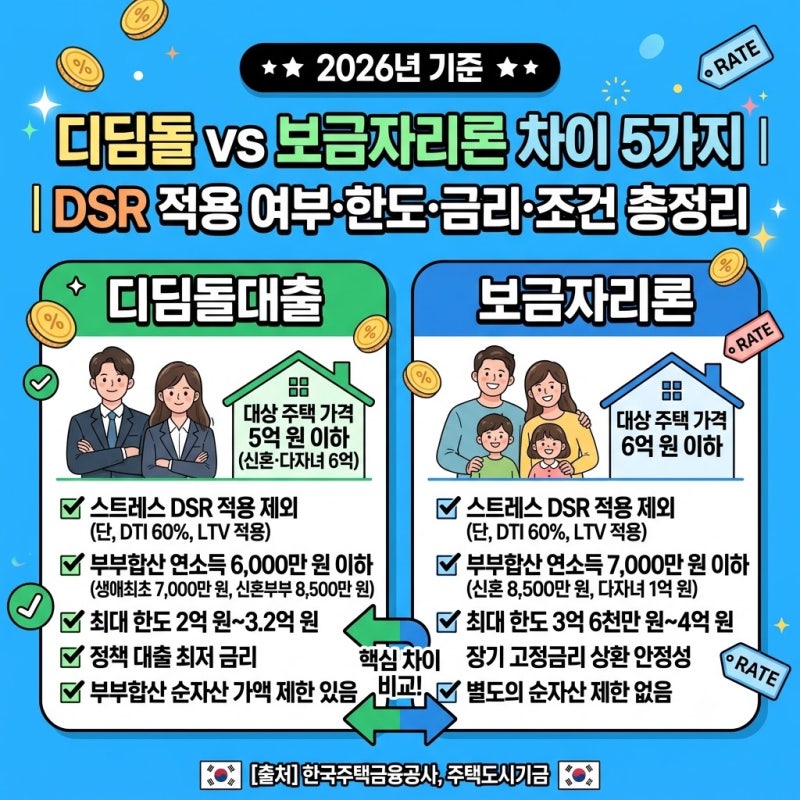
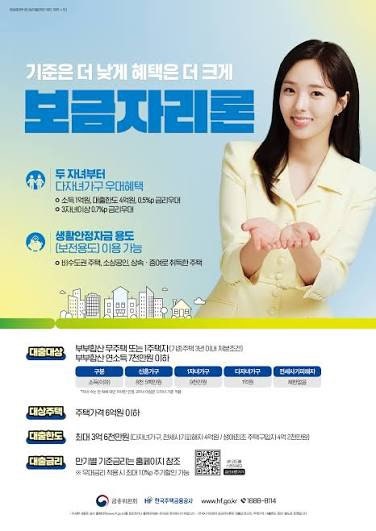
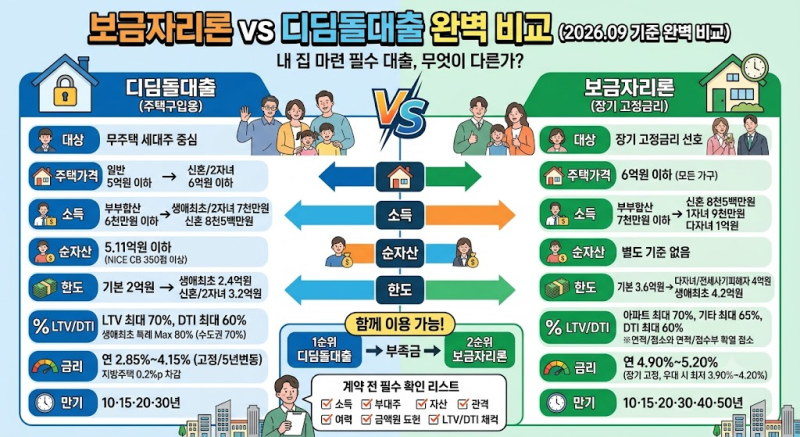
실제 블로그 분석에 따르면, 디딤돌대출은 부부합산 연소득 6천만원(신혼부부 8천5백만원) 이하의 무주택 세대주를 대상으로 하며, 주택 가격 5억원(신혼·다자녀 6억원) 이하, 전용면적 85㎡ 이하 주택에 한해 최대 2억5천만원(신혼부부 4억원)까지 대출이 가능합니다. 반면 보금자리론은 부부합산 연소득 7천만원(신혼부부 최대 1억원) 이하의 무주택자 또는 1주택자(처분 조건부)에게 적용되며, 주택 가격 6억원 이하, 전용면적 제한 없이 최대 3억6천만원에서 4억2천만원까지 대출이 가능하여 소득 및 주택 조건에서 상대적으로 문턱이 낮습니다.
블로거들은 소득 1천만원 차이로 금리가 2%p 가까이 벌어질 수 있다고 강조하며, 디딤돌대출의 금리가 시중 대출보다 압도적으로 낮아 서민층에게 유리하다고 조언합니다. 반면 보금자리론은 한도가 넉넉하고 자산 제한이 없어 중산층 및 일시적 2주택자에게 적합합니다. 따라서 본인의 소득, 주택 가격, 무주택 여부 등을 면밀히 검토하여 자신에게 가장 유리한 상품을 선택하는 것이 중요합니다.