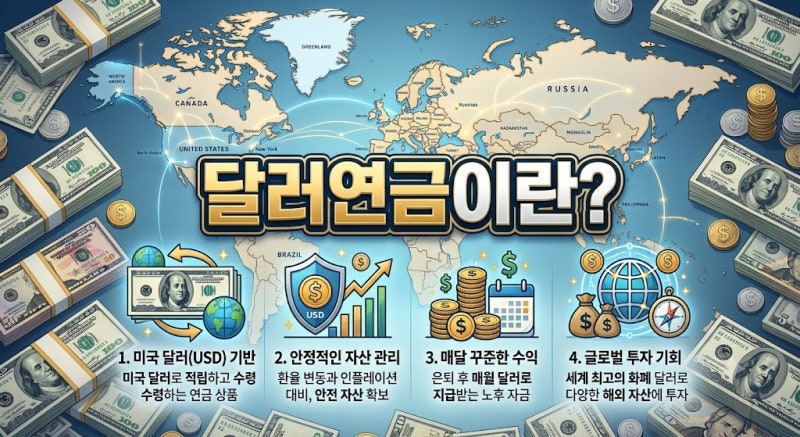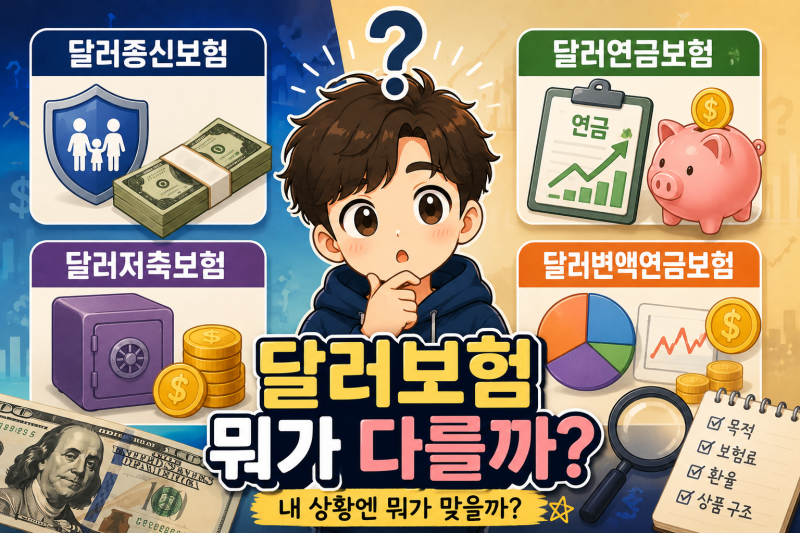
최근 환율 변동성 증가와 원화 가치 불안정으로 인해 자산의 일부를 미국 달러로 저축하려는 움직임이 활발합니다. 특히 보험사의 비과세 혜택과 높은 환급률을 활용하려는 스마트한 자산가들이 늘면서 달러 보험에 대한 관심이 커지고 있습니다. 달러 보험은 원화 자산에 대한 리스크를 분산하고 글로벌 안전자산을 확보하는 효과적인 수단으로 주목받고 있습니다.
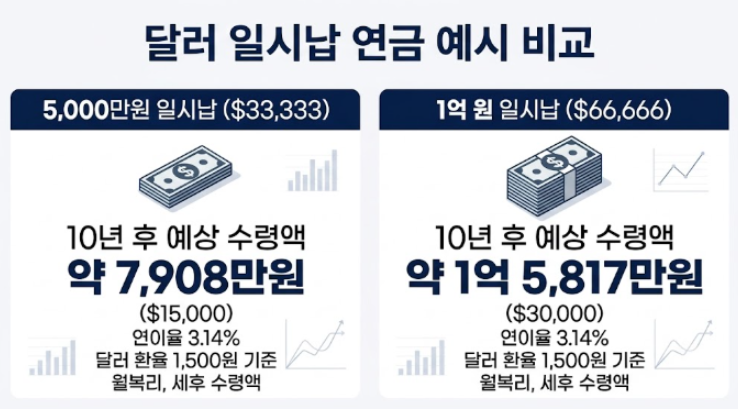
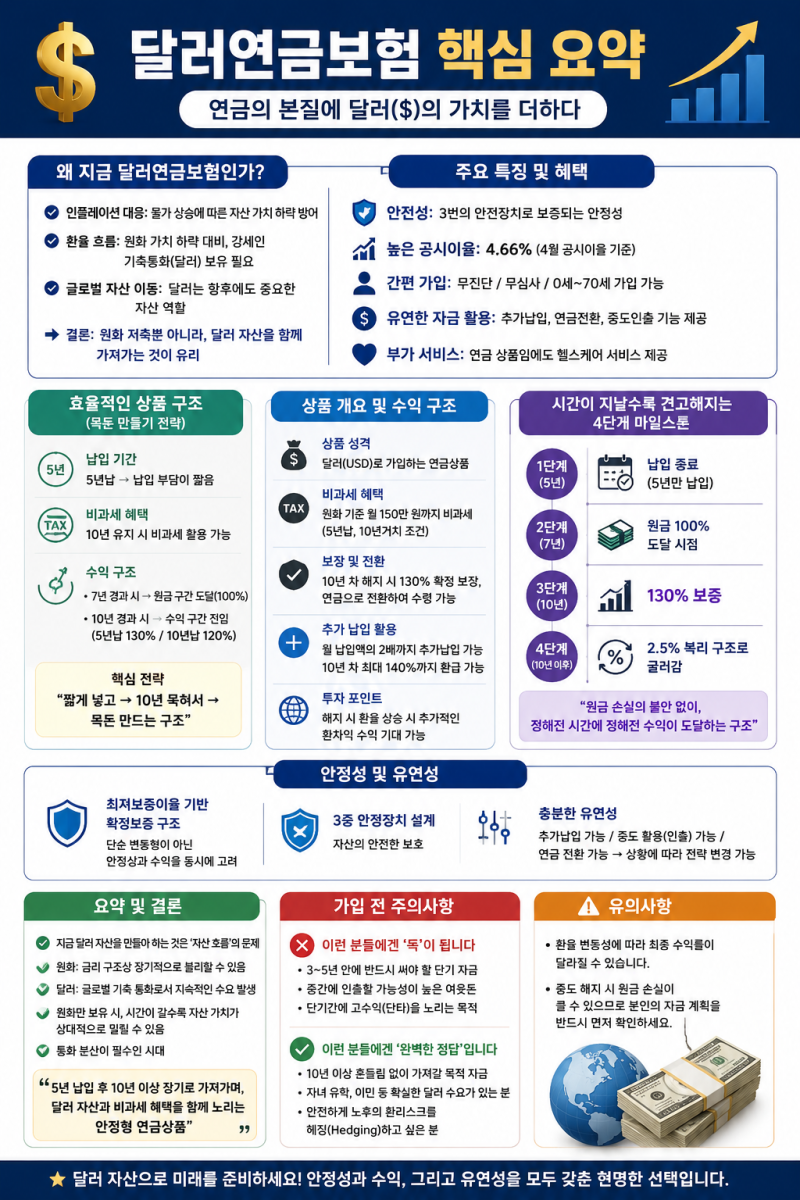
실제 블로그 후기들을 살펴보면, 달러 연금보험은 노후 자산의 통화 분산과 연금 개시 시 달러/원화 맞춤 수령이 가능하다는 장점이 있습니다. 반면, 연금 수령 시점에 원·달러 환율 급락 시 원화 환산액이 감소하는 환차손 위험이 존재합니다. 또한, 종신보험과 비교했을 때 사업비 차감이 적어 원금 회복 속도가 빠르지만, 보험사의 회계 기준 변화로 인해 종신보험보다 환급률이 낮게 책정되는 경우가 있습니다.
블로거들은 달러 연금보험 가입 전 환차익 비과세 혜택, 10년 이상 유지 시 비과세 요건 충족 여부, 그리고 미국 기준금리를 반영한 상대적으로 높은 적용 이율을 꼼꼼히 확인할 것을 권장합니다. 은퇴 후 달러를 그대로 받아 해외 체류 비용으로 사용하거나, 환율 상황에 맞춰 원화로 환전하는 등 유연한 자금 운용이 가능하므로 개인의 재정 목표에 맞춰 신중하게 선택하는 것이 중요합니다.