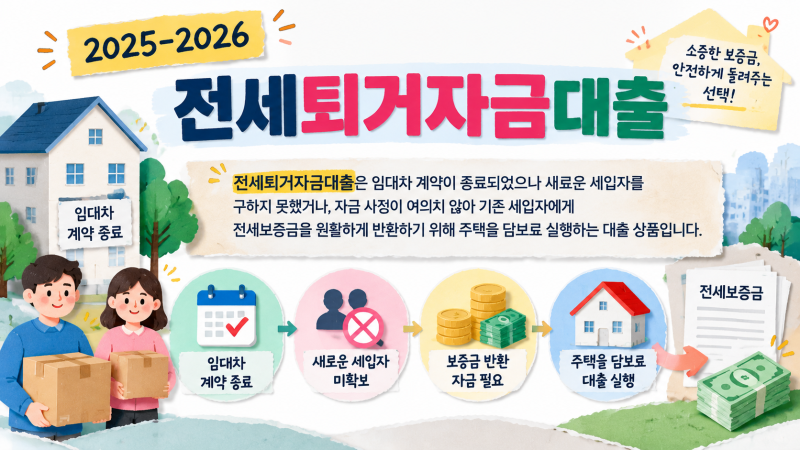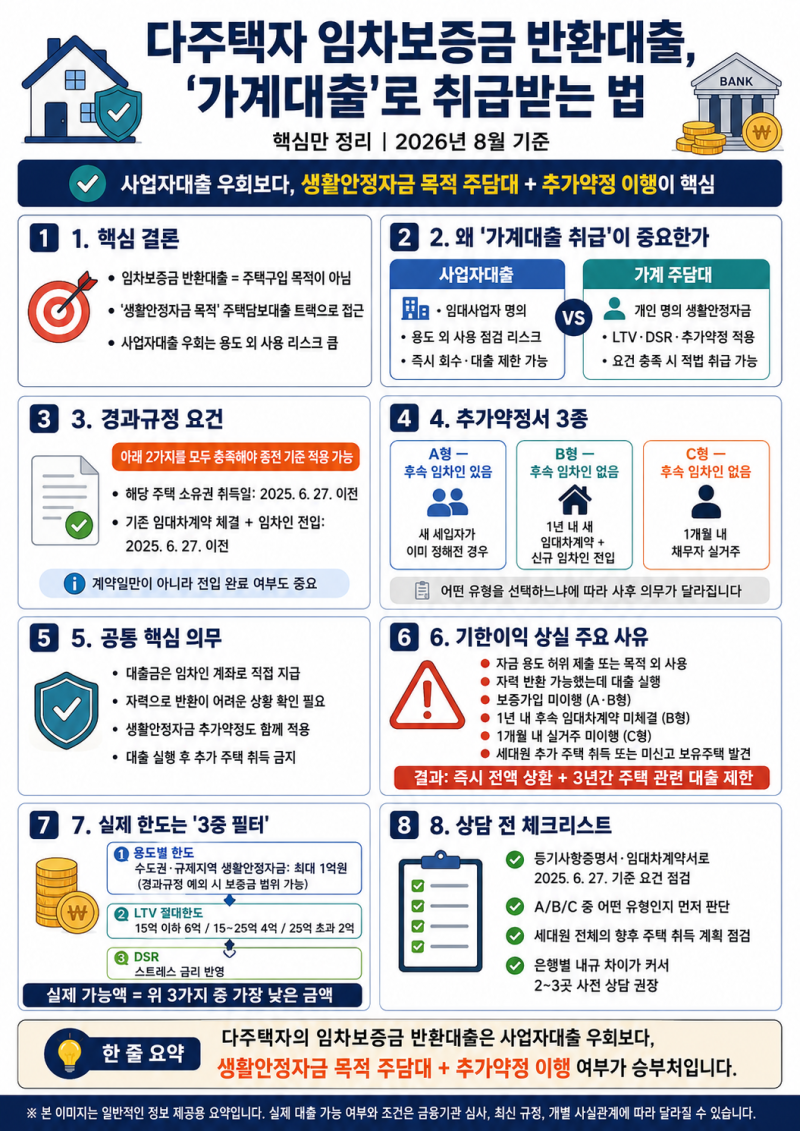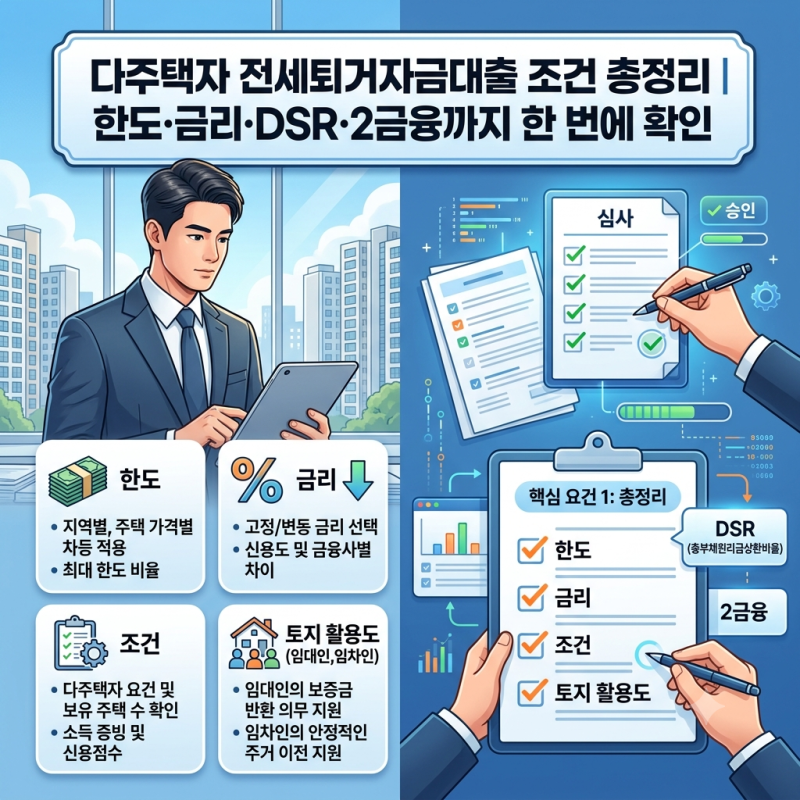


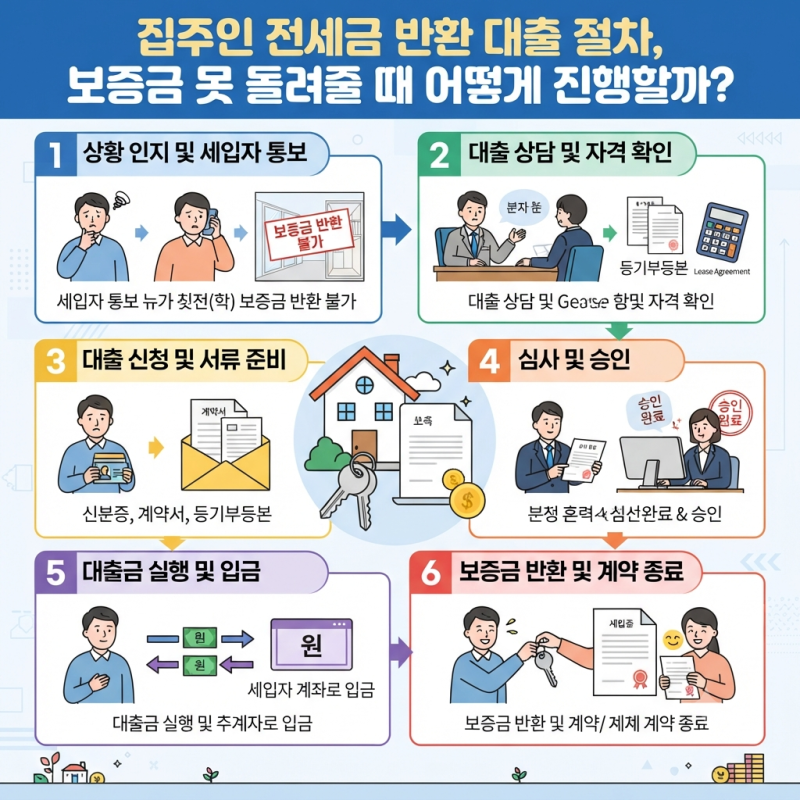
다주택자 전세반환대출은 임대차 계약 종료 시 세입자에게 보증금을 돌려주기 위해 주택을 담보로 받는 대출 상품입니다. 최근 정부의 가계부채 관리 방안과 부동산 시장 안정화 정책에 따라 대출 문턱이 높아지고 규제 기준이 강화되면서, 다주택자들의 자금 조달 계획에 큰 변화가 생겼습니다. 특히 2025년 6월 27일을 기점으로 규제 전후의 대출 조건과 한도에 상당한 차이가 발생하고 있습니다.
실제 블로그 후기들을 살펴보면, 2025년 6월 27일 이전 계약 건에 대해서는 수도권에서도 LTV 70% 한도 내에서 다주택자 전세반환대출이 비교적 유연하게 적용되었던 것으로 나타났습니다. 그러나 2025년 6월 27일 이후 신규 또는 갱신된 계약 건의 경우, 서울 및 수도권 규제 지역 내 2주택 이상 보유자의 전세퇴거자금대출 취급이 원천적으로 불가능해지는 등 규제 수위가 매우 강력해졌습니다. 또한, 임대인이 현재 다른 곳에서 전세 거주 중이라면 본인 세대의 전세대출 잔액을 제외한 보증금 잔액을 기준으로 최종 한도가 산정되므로 주의가 필요합니다.
금융당국 가이드라인과 시중은행 현장 적용 실태 간의 온도 차도 발생하고 있어, 대출 만기 2~3개월 전 반드시 거래 은행에 예외 적용 가능 여부를 확인하는 것이 중요합니다. 특히 부동산 금융 전문가들은 대출 규제와 은행 심사 기준이 수시로 변동하는 만큼, 선의의 차주가 피해를 입지 않도록 금융당국과 시중은행 간의 세부 적용 기준을 명확히 조율해야 한다고 강조하고 있습니다. 변경된 규제 기준과 시중은행별 금리 비교 분석을 통해 철저한 사전 준비를 하는 것이 안정적인 자금 흐름을 만드는 데 도움이 됩니다.