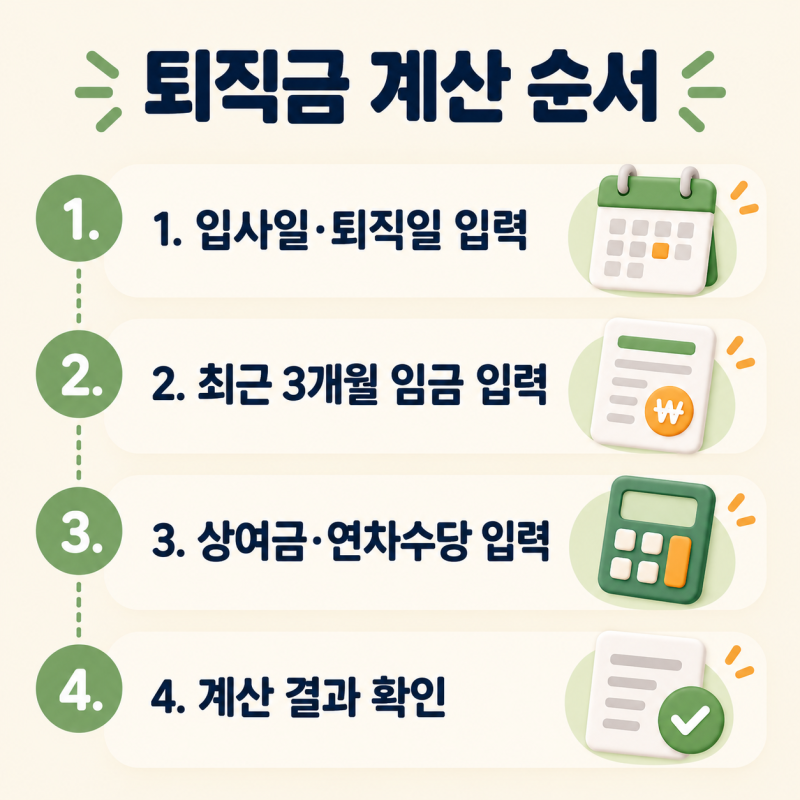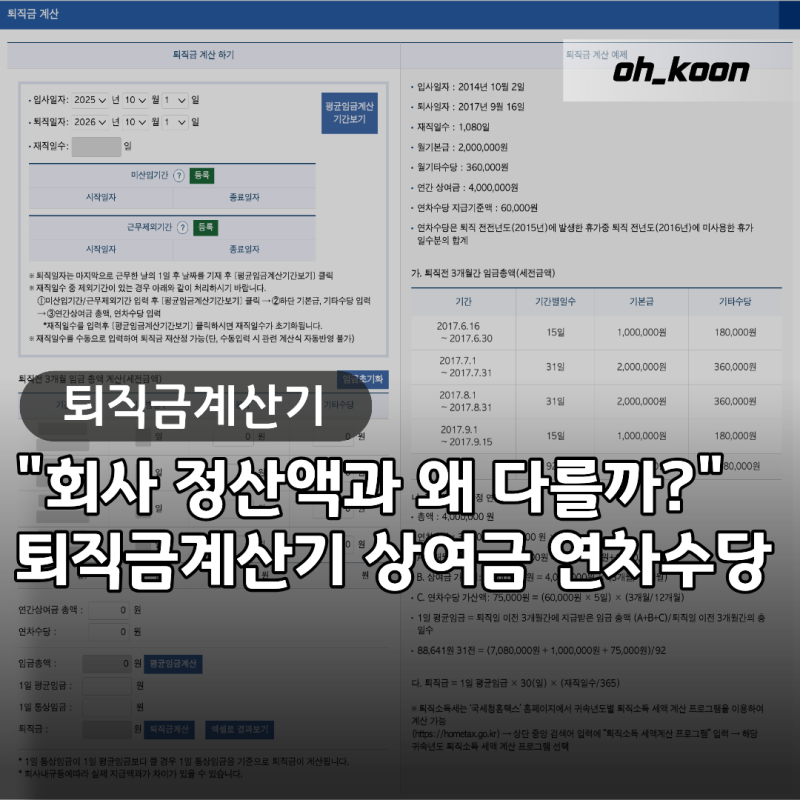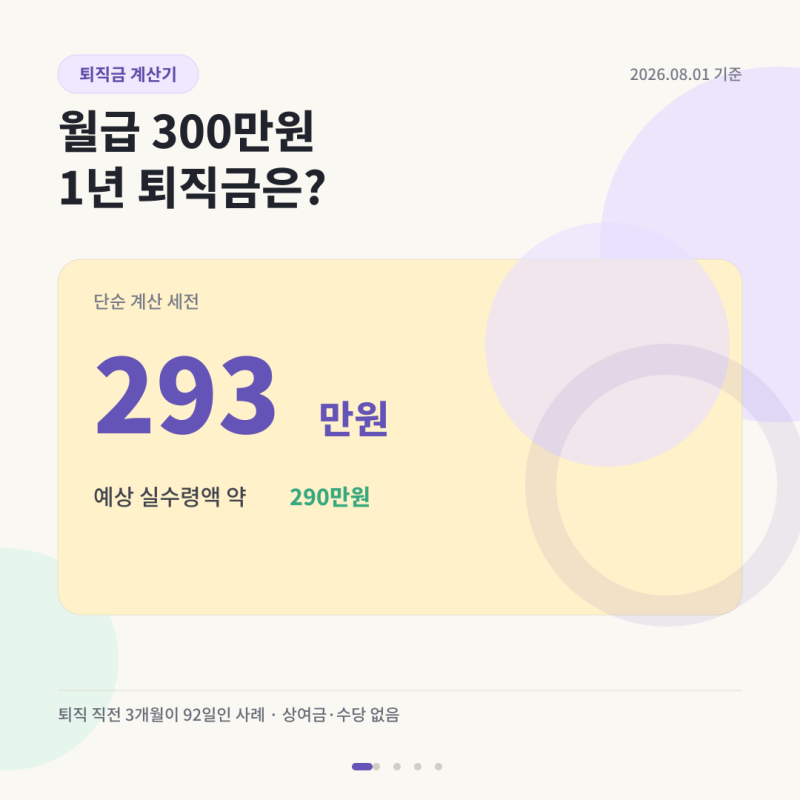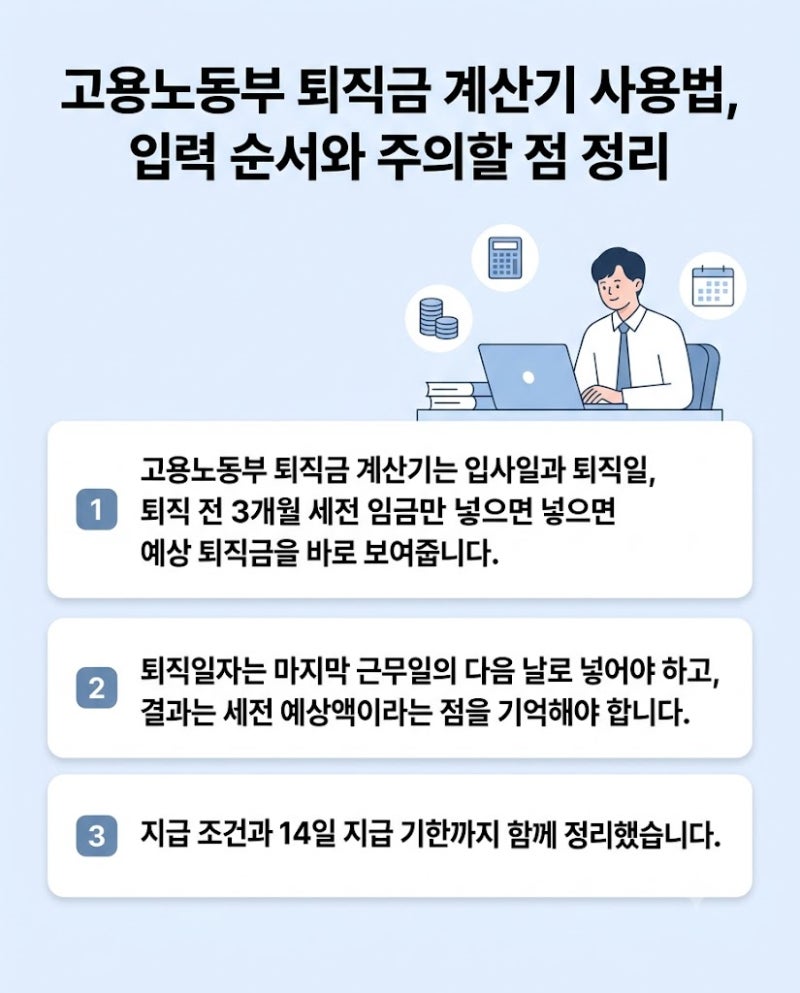

고용노동부 퇴직금 계산기는 퇴직을 앞둔 근로자들이 예상 퇴직금을 산정하는 데 중요한 도구입니다. 많은 분들이 계산기 결과와 실제 수령액의 차이로 혼란을 겪는데, 이는 주로 평균임금 산정 시 상여금과 미사용 연차수당 반영 여부, 그리고 퇴직소득세의 영향 때문입니다. 특히 퇴직일 이전 3개월 임금 총액을 기준으로 평균임금을 계산하며, 이때 기본급 외에 기타수당, 연간 상여금의 3/12, 미사용 연차수당의 3개월분까지 포함하는 것이 중요합니다.
실제 사용자들은 고용노동부 계산기가 세전 금액을 기준으로 하므로, 세후 실수령액을 예측하기 어렵다는 점을 공통적으로 지적합니다. 퇴직소득세는 근속연수에 따른 공제와 환산급여 구조를 따르기 때문에 일반 근로소득세율과 다르게 적용되며, 근속연수가 길수록 공제 폭이 커져 세후 금액 차이가 발생합니다. 또한, 퇴직일 입력 시 마지막 근무일의 다음 날짜를 넣어야 정확한 계속근로일수가 반영되어 오차를 줄일 수 있습니다.
퇴직금을 일시금으로 받지 않고 IRP(개인형퇴직연금) 계좌로 이전하면 퇴직소득세가 이연되고, 연금 수령 시 30% 추가 감면 혜택을 받을 수 있습니다. 만 55세 이후 연금으로 수령할 경우 연령에 따라 3.3%~5.5%의 연금소득세가 적용되어 세금 부담을 크게 줄일 수 있습니다. 정확한 퇴직금 검산을 위해서는 퇴직 전 3개월 급여명세서, 상여금 지급내역, 연차수당 정산내역, 재직증명서 등을 미리 준비하는 것이 좋습니다.