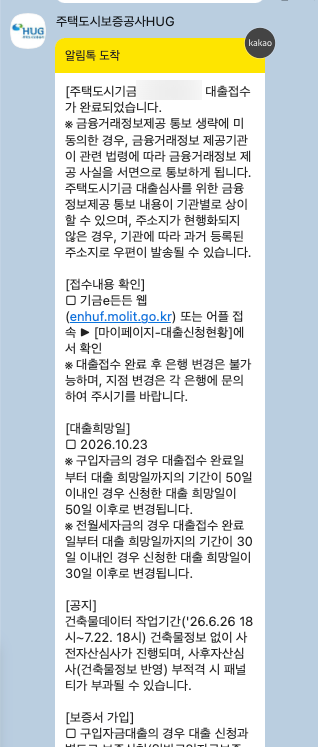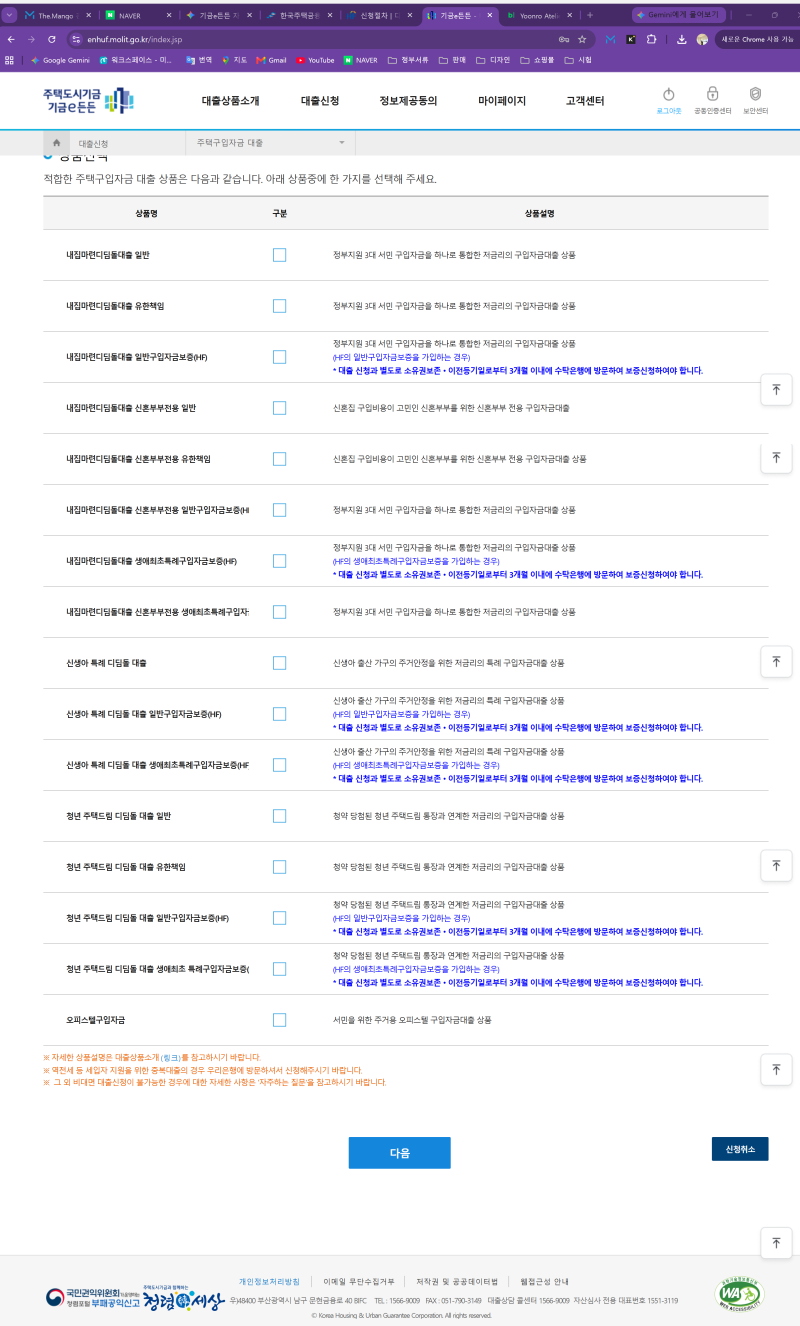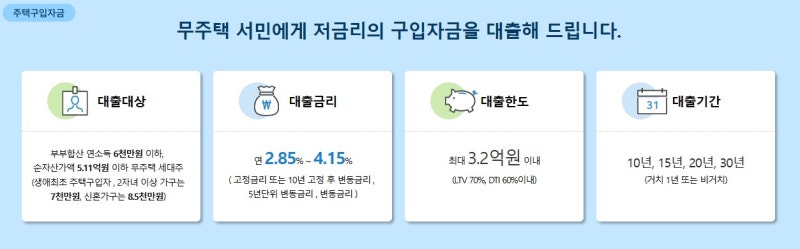
내집마련 디딤돌대출은 무주택 세대주에게 주택 구입 자금을 지원하는 정부 정책 대출입니다. 특히 유한책임형은 채무 불이행 시 상환 책임을 담보 주택으로만 한정하여 서민들의 재기를 돕는 포용 금융의 일환으로 주목받고 있습니다. 일반형과 비교하여 대출자의 다른 재산에 대한 압류 위험이 없어 안정적인 내집마련을 지원합니다.
실제 블로그 후기들을 살펴보면, 유한책임형은 집값이 하락하여 담보 주택 처분 금액으로 대출 잔액을 모두 갚지 못하더라도 추가적인 상환 의무가 없다는 점이 가장 큰 장점으로 꼽힙니다. 반면 일반형은 부족한 대출금을 대출자의 다른 재산으로도 상환해야 하는 무한책임 구조입니다. 소득 요건이나 주택 가격 기준 등 기본 자격은 두 유형이 동일하게 적용되나, 상환 책임 범위에서 명확한 차이를 보입니다.
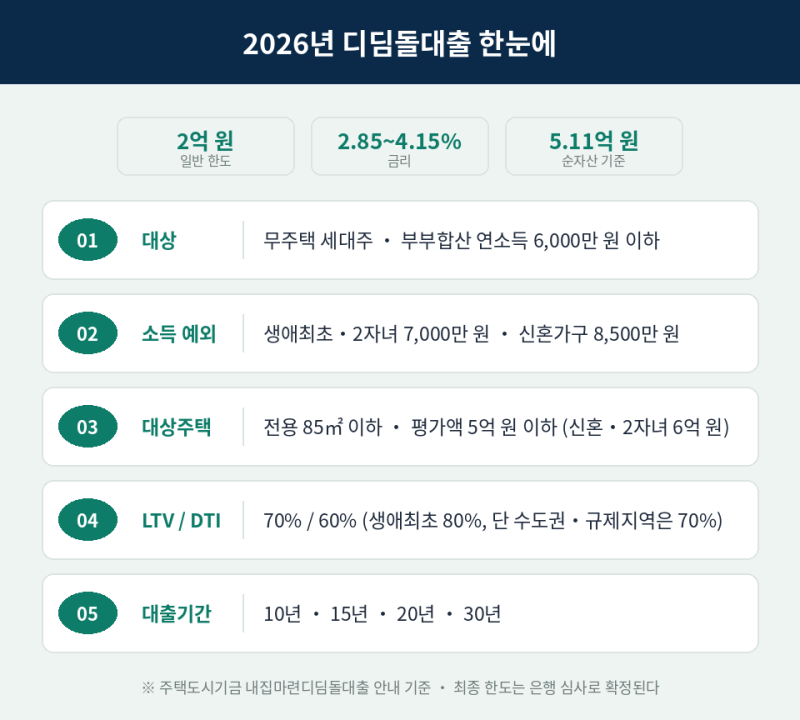
유한책임형 디딤돌대출은 부부합산 연 소득 7천만원 이하(신혼가구·생애최초 등 기준)와 기금 자체 심사 평가 점수 통과 등의 신청 조건을 충족해야 합니다. 특히 연립주택, 다세대주택, 단독주택의 경우 심사 문턱이 낮아져 아파트 외 주택 보유자에게도 접근성이 넓어졌습니다. 신청 전 한국주택금융공사(HF) 홈페이지에서 최신 기준을 확인하는 것이 중요합니다.