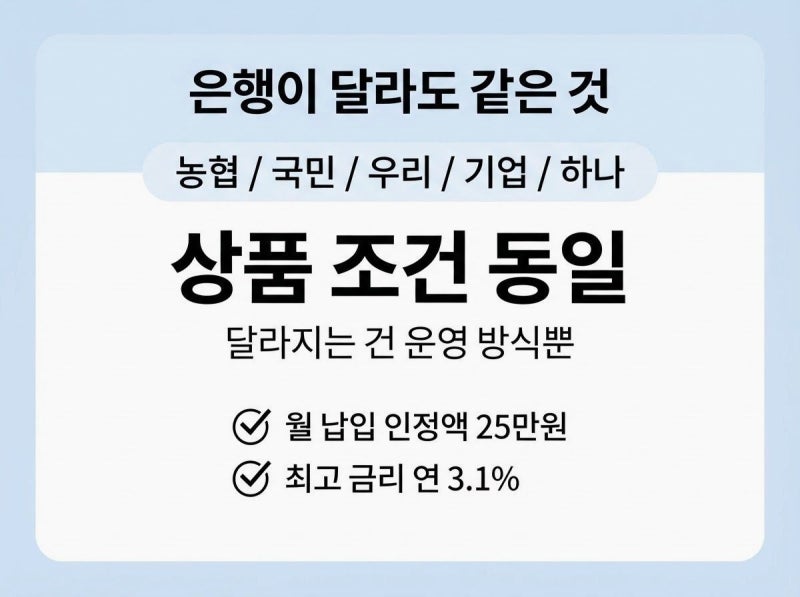

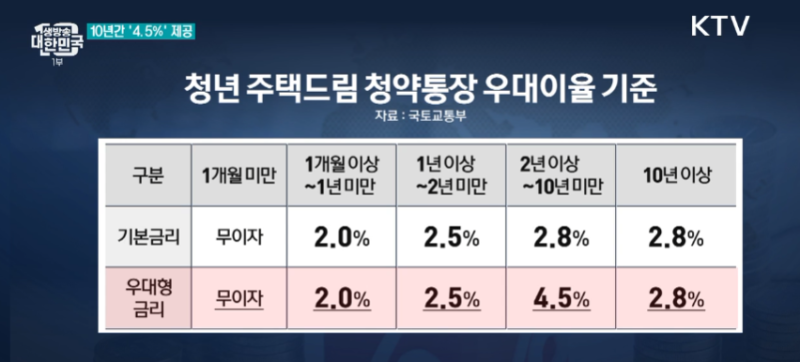
주택청약종합저축은 국토교통부의 개선 방안에 따라 공공분양 월 납입 인정액이 25만원으로 상향되고, 가입 2년 이상 통장의 최고 금리가 연 3.1%로 인상되는 등 상품 자체의 조건은 모든 은행에서 동일하게 적용됩니다. 하지만 해지 채널과 서식, 담보대출 취급 여부 같은 운영 방식은 은행마다 차이가 있어 주의가 필요합니다. 특히 2026년 8월 말 기준 1순위 가입자가 1년 새 94만 명 감소하고 2순위는 30만 명 이상 늘어나는 등 청약통장 해지가 급증하는 추세입니다.
실제 블로그 후기들을 살펴보면, 청약통장 해지는 가입 기간과 납입 횟수가 초기화되는 것이 가장 큰 손실로 지적됩니다. 특히 무주택 세대주로 소득공제를 받은 경우, 5년 이내에 주택 당첨 외의 사유로 해지하면 납입 누계액의 6%가 추징될 수 있습니다. 또한, 청약통장에 붙던 우대 금리나 비과세 혜택도 해지와 동시에 상실되므로 신중한 결정이 요구됩니다.
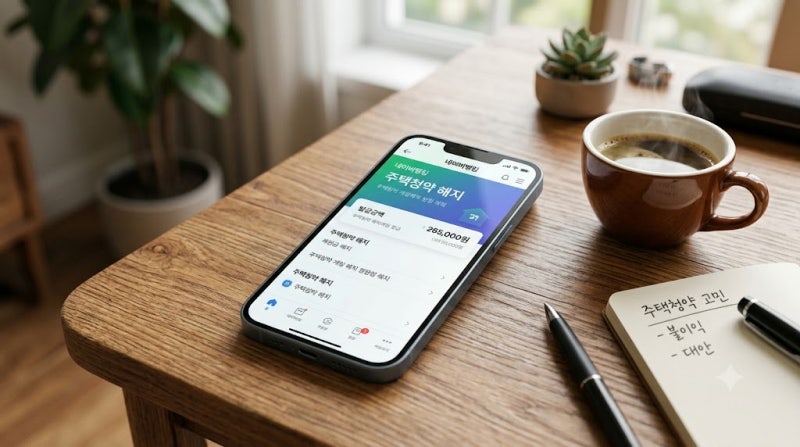
대부분의 은행은 영업점 방문을 원칙으로 하지만, 국민은행처럼 비대면 해지 허용 등록을 미리 해둔 경우에는 앱이나 인터넷뱅킹으로도 해지가 가능합니다. 그러나 미성년자 명의 통장이나 청년우대형과 같이 자격 요건을 다시 확인해야 하는 상품은 앱 해지가 제한되어 지점 방문이 필수적입니다. 따라서 해지 전에 해당 은행의 콜센터나 앱 안내를 통해 정확한 절차를 확인하는 것이 가장 안전합니다.