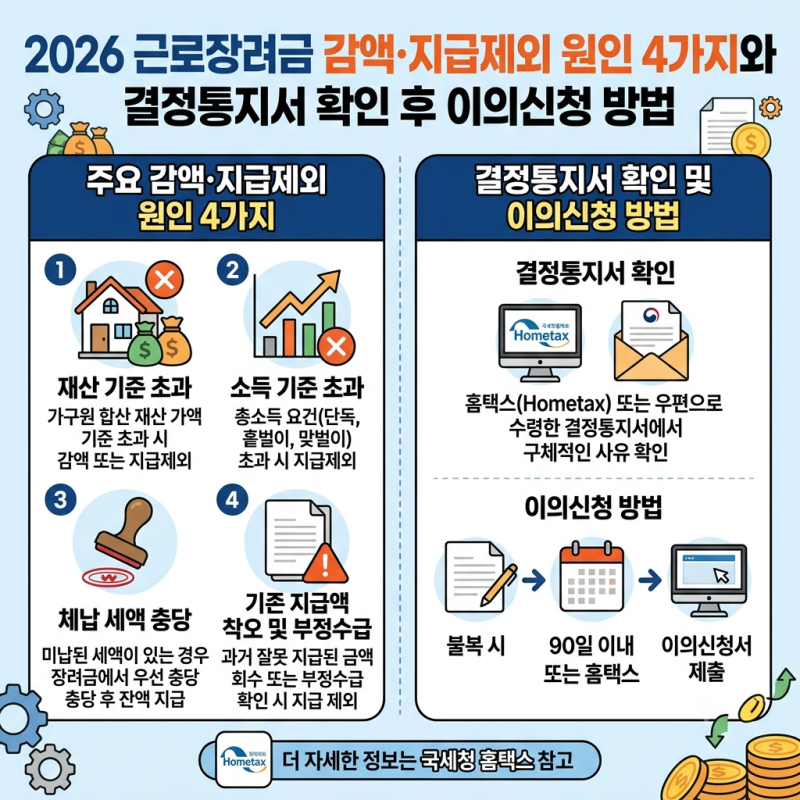


근로장려금은 저소득 근로자 가구의 생활 안정을 돕기 위한 제도이지만, 재산 산정 시 전세보증금이 예상치 못하게 높게 평가되어 지급액이 감액되거나 탈락하는 경우가 많습니다. 특히 국세청이 실제 계약서 대신 주택 기준시가에 일정 비율을 곱해 추정하는 ‘간주전세금’ 방식 때문에 본인 소유의 집이 없어도 재산 기준을 초과하는 상황이 발생할 수 있습니다. 이는 많은 신청자가 근로장려금 심사 결과에 황당함을 느끼는 주요 원인으로 지목되고 있습니다.
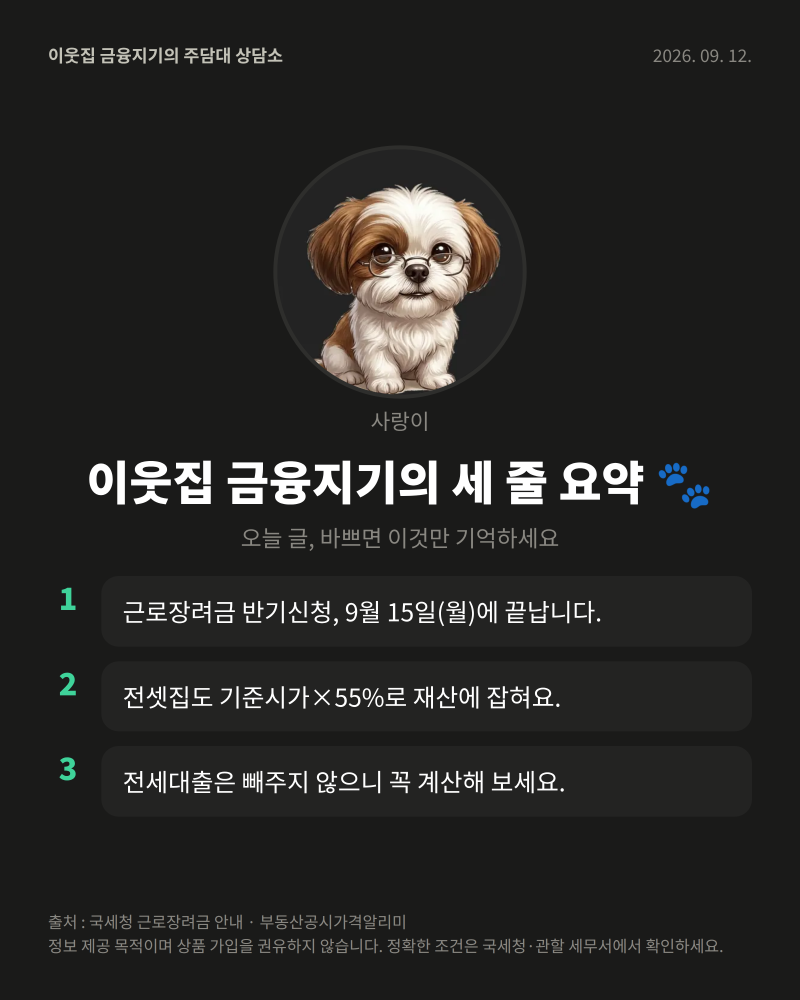
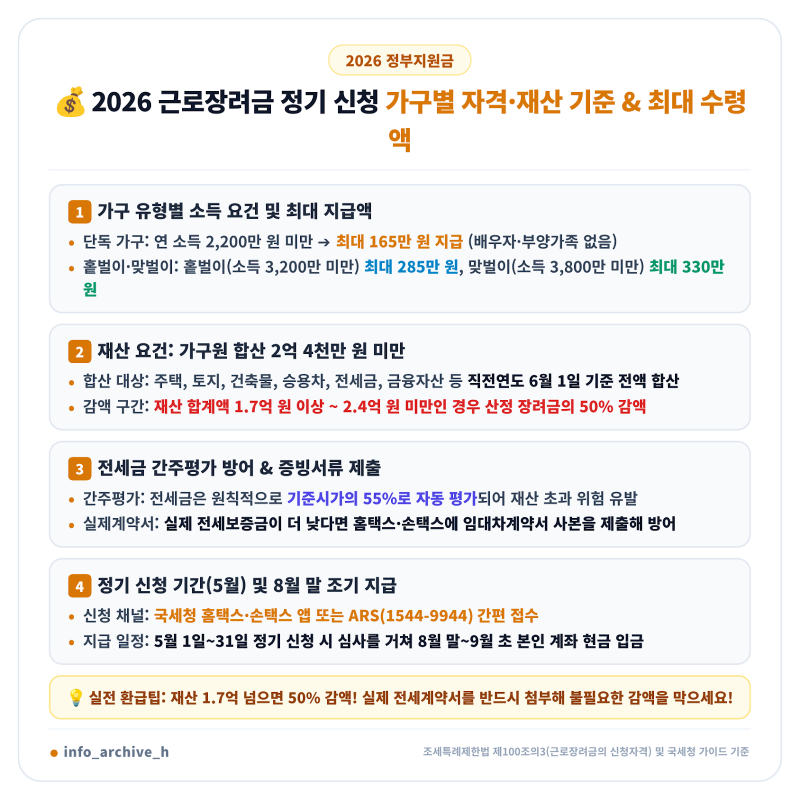
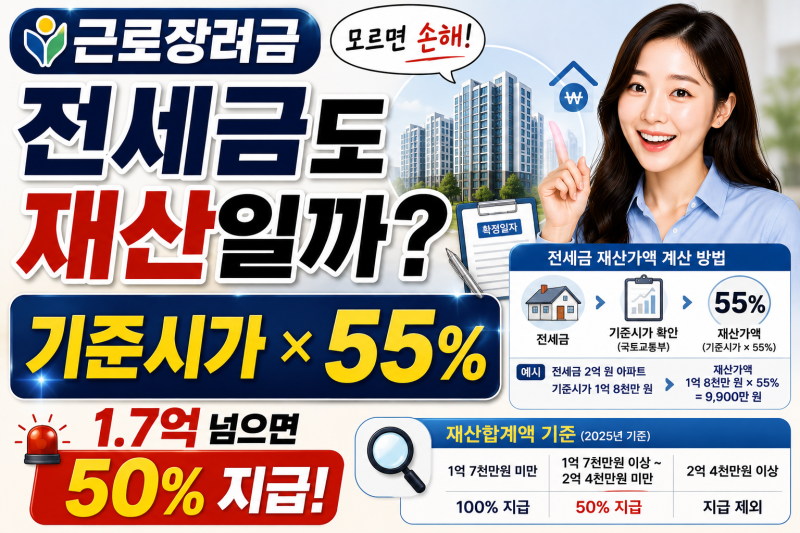
블로거들은 간주전세금 산정 방식에 대해 아파트·다세대주택은 기준시가의 55%를 적용하며, 단독·다가구주택은 임차 면적과 지역별 평균을 반영한다고 설명합니다. 만약 간주전세금이 실제 전세보증금보다 높게 산정되었다면, 임대차계약서 사본을 제출하여 실제 보증금으로 인정받을 수 있다고 강조합니다. 그러나 집주인이 직계존비속인 경우에는 실제 보증금과 무관하게 기준시가의 100%가 전세금으로 잡히므로 주의가 필요하다고 덧붙였습니다.
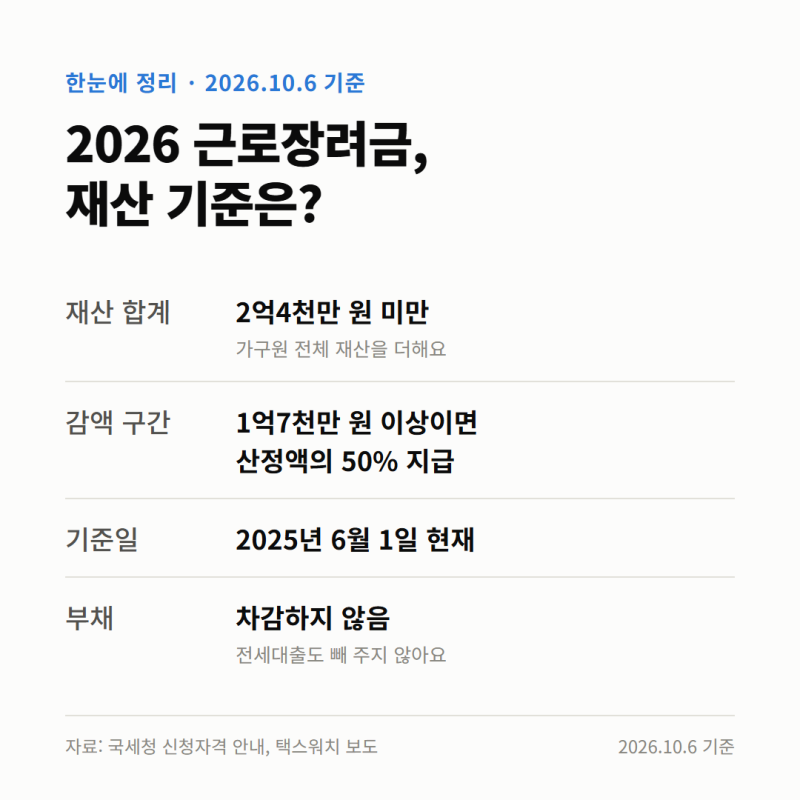
이처럼 간주전세금으로 인해 재산이 과다하게 평가되는 것을 막기 위해서는 반드시 임대차계약서 사본을 증빙자료로 제출해야 합니다. 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만일 경우 산정된 장려금의 50%만 지급되므로, 계약서 제출 여부가 수백만 원의 장려금 수령에 결정적인 영향을 미칠 수 있습니다. 근로장려금 신청 시 이러한 재산 산정 기준을 정확히 파악하고 대비하는 것이 중요합니다.