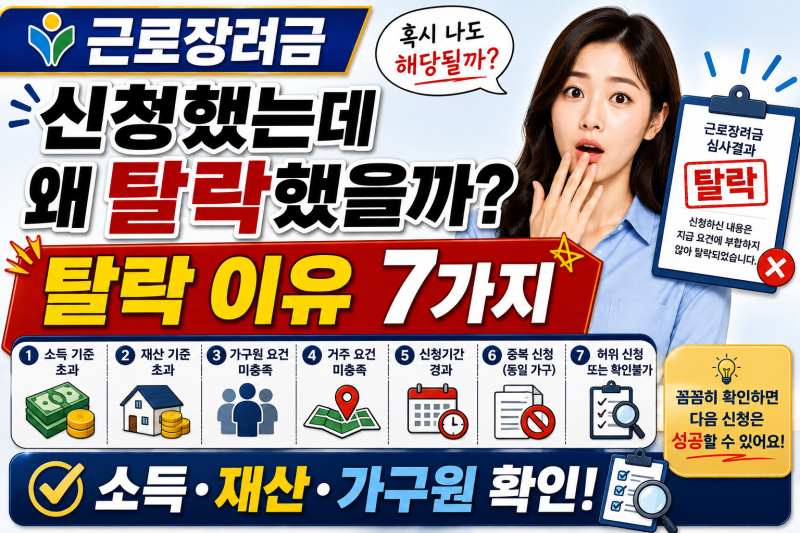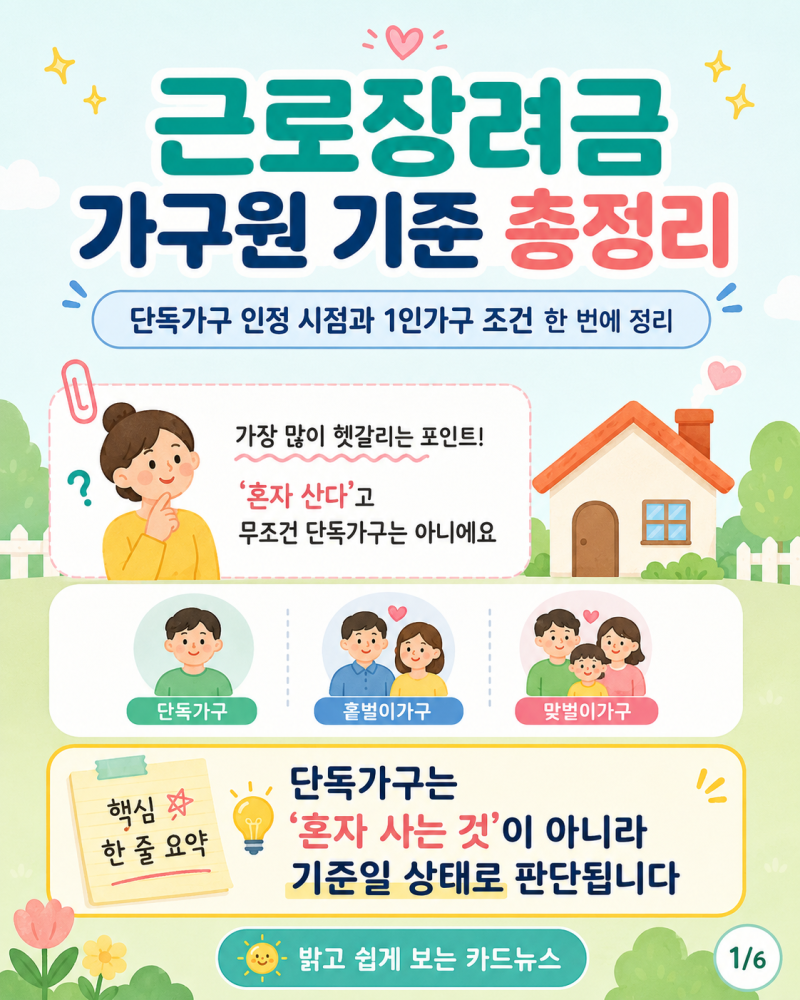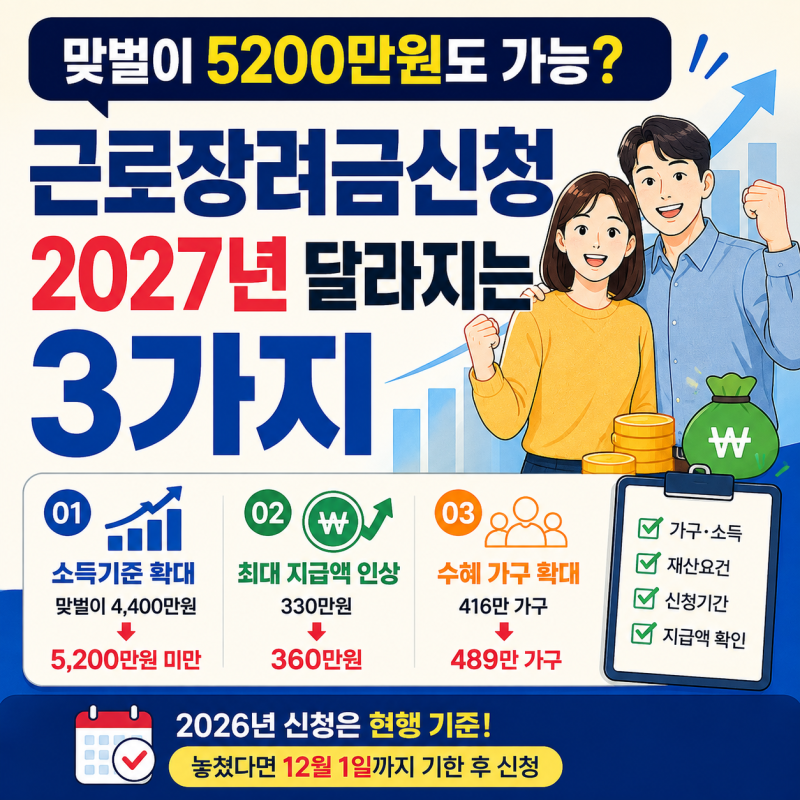


근로장려금 신청 시 ‘가구원’의 개념은 단순히 주민등록등본상 함께 거주하는 사람을 의미하지 않습니다. 국세청은 배우자, 직계존속 및 직계비속, 부양자녀 등을 가구원으로 설명하며, 이 기준을 정확히 이해하는 것이 중요합니다. 특히 배우자의 소득 유무와 자녀의 연령 및 소득 요건, 부모님과의 동거 및 생계 요건 등이 가구 유형과 장려금 산정에 큰 영향을 미칩니다. 이러한 복잡한 기준을 제대로 파악하지 못하면 소득과 재산을 잘못 계산하여 장려금 수령에 불이익을 받을 수 있습니다.
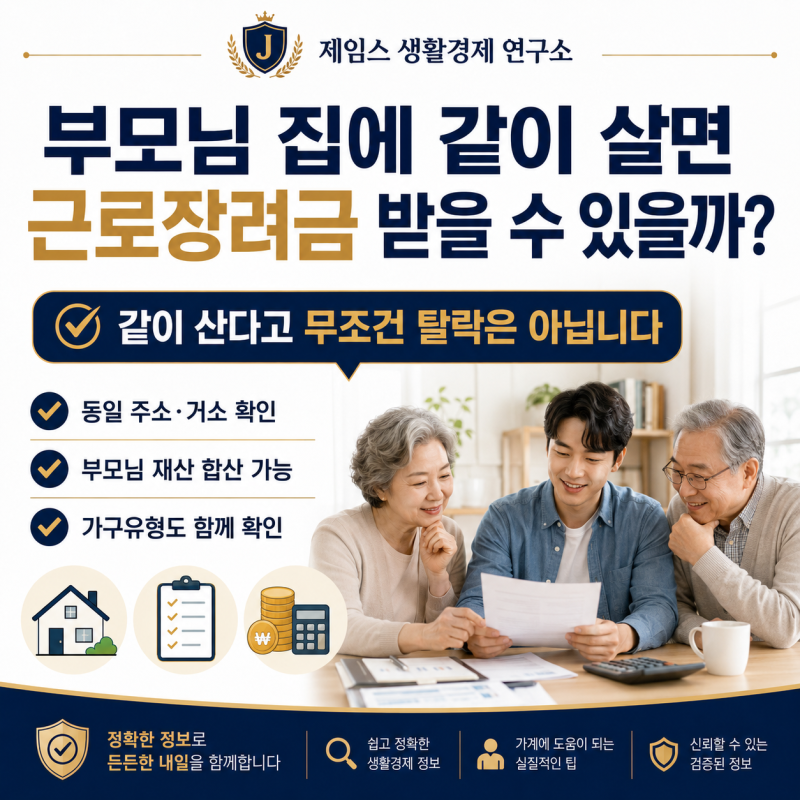
블로거들은 근로장려금 가구원 판단 시 배우자, 자녀, 부모님, 형제자매 등 각 관계별로 다른 기준이 적용된다고 강조합니다. 배우자가 있다면 배우자의 소득을 반드시 확인해야 하며, 자녀는 18세 미만 및 연간 소득금액 100만원 이하 등의 요건을 충족해야 부양자녀로 인정됩니다. 부모님과 동거하는 경우에도 연령, 소득, 생계 요건 등을 종합적으로 고려해야 홑벌이 가구로 분류될 수 있습니다. 특히 형제자매는 주민등록상 함께 거주하더라도 원칙적으로 가구원에 포함되지 않으며, 미성년 형제자매를 부양하는 경우에만 예외적으로 부양자녀 요건을 검토해야 한다고 설명합니다.
근로장려금 재산 요건은 가구원 전체의 재산을 합산하여 판단하므로, 본인 재산 외에 가구원의 재산도 함께 확인해야 합니다. 이때 주택담보대출이나 전세자금대출 같은 부채는 재산가액에서 차감되지 않는다는 점을 유의해야 합니다. 또한 재산 기준일과 가구원 범위는 같은 개념이 아니므로, 해당 귀속연도의 가구원 범위와 재산 기준일을 각각 정확히 확인하는 것이 중요합니다. 이러한 세부적인 기준들을 면밀히 검토하여 근로장려금 신청에 착오가 없도록 준비해야 합니다.