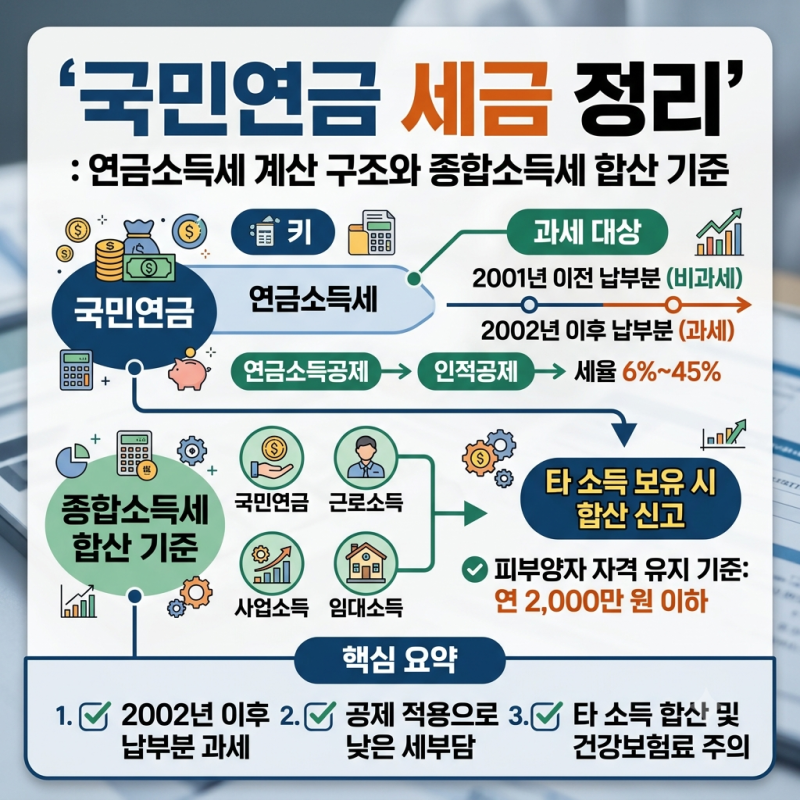
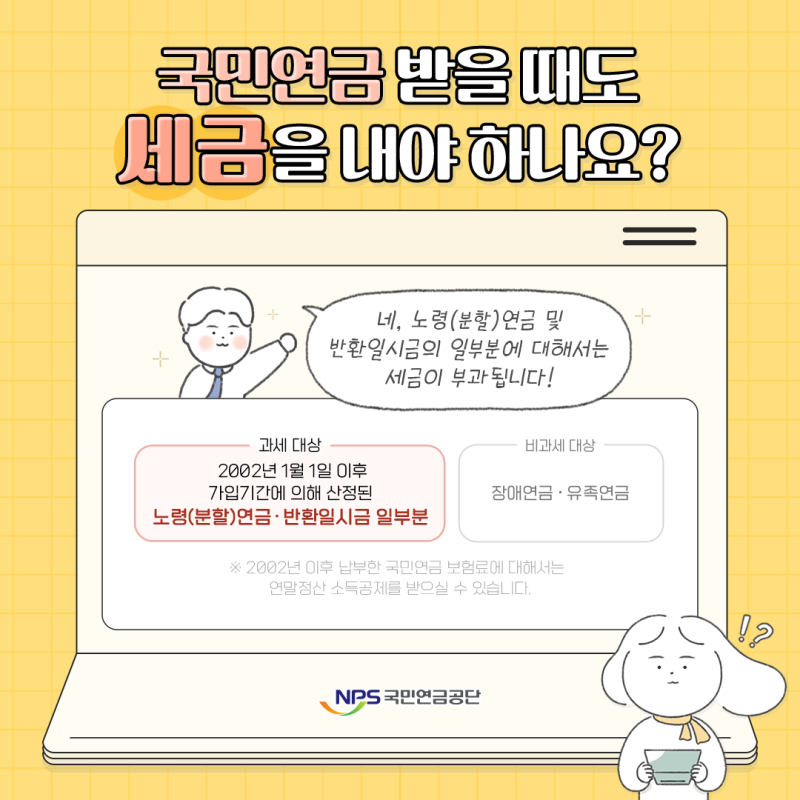
국민연금 수령 시 세금 부과 여부에 대한 관심이 높아지고 있습니다. 특히 국민연금은 2002년을 기준으로 과세 방식이 달라지므로, 단순히 월 연금액에 세율을 곱하는 방식으로는 정확한 세액을 알 수 없습니다. 노령연금과 분할연금은 과세 대상이 될 수 있지만, 장애연금과 유족연금은 비과세로 분류되는 것이 특징입니다.
실제 블로그 후기들을 살펴보면, 국민연금 전액에 세금이 부과되는 것이 아니라는 점이 중요하게 언급됩니다. 2002년 1월 이후 납부한 보험료에 대해 소득공제 혜택을 받은 경우, 해당 기간에 해당하는 연금액이 과세 대상이 됩니다. 따라서 같은 월 150만 원을 받더라도 2002년 이전 가입 기간 유무에 따라 실제 과세 대상 연금액이 달라질 수 있습니다.
블로거들은 국민연금공단이 가입 기간 중 소득을 재평가한 환산소득 누계액을 이용해 과세 대상 연금액을 산정한다고 조언합니다. 또한, 연금소득공제와 인적공제 등 다양한 공제 제도를 활용하면 실제 납부할 세금이 생각보다 크지 않을 수 있습니다. 정확한 세금 계산을 위해서는 국세청과 국민연금공단의 안내를 확인하는 것이 중요합니다.