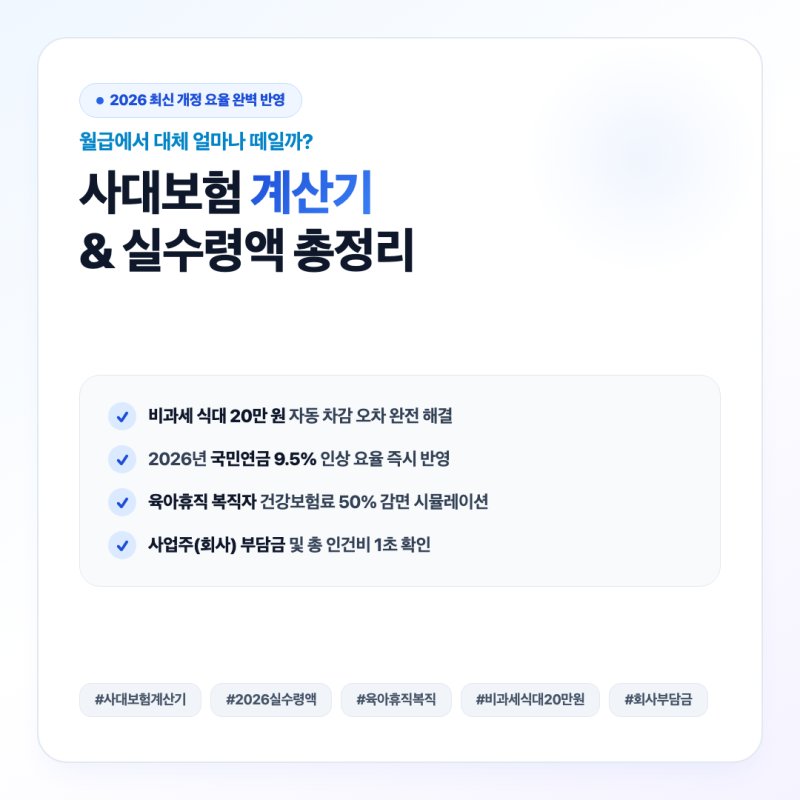
2026년 국민연금 요율이 27년 만에 9.5%로 상향 조정되면서 직장인들의 월급 실수령액에 실질적인 변화가 시작되었습니다. 특히 3040 직장인이나 자녀를 둔 가정에서는 매월 나가는 고정 지출이 빠듯하여 월급 명세서의 몇만 원 차이도 가계부에 직접적인 체감으로 다가오고 있습니다. 고용보험을 포함한 4대 사회보험은 국민연금, 건강보험, 장기요양보험으로 이루어져 있으며, 많은 분들이 과거의 기준 요율로 대략 9~10% 정도 빠지겠거니 생각하지만 2026년 개정된 요율표를 보면 고정 공제율이 확실히 올라갔음을 알 수 있습니다.
실제 블로그 후기들을 살펴보면, 계약 월급에 '비과세 식대 20만 원'이 기본 포함되어 있는지 여부에 따라 공제 세금과 보험료가 월 수만 원씩 달라진다는 점을 중요한 팁으로 꼽고 있습니다. 또한, 육아휴직 후 복직 시 발생하는 '건강보험료 폭탄'은 복직자 50% 감면 규정과 10회 분할 납부를 신청하면 부담을 절반 이하로 줄일 수 있다고 조언합니다. 개인사업자의 경우 직원을 채용하면 월급 외에 사업주가 부담할 사회보험료까지 더해야 실제 인건비가 보이며, 직원의 근로시간과 고용기간에 따라 보험별 적용 기준이 달라질 수 있어 주의가 필요합니다.
직장가입자의 보험료는 보통 근로자의 보수월액을 기준으로 산정되는데, 여기서 보수월액은 단순히 통장에 들어온 금액과 항상 같지는 않으며 과세 급여인지 비과세 급여인지, 일시적인 수당인지 정기적인 보수인지에 따라 반영 방식이 달라질 수 있습니다. 4대사회보험정보연계센터(4insure.or.kr)에서는 급여액을 입력하면 4대보험료를 한 번에 계산해주는 모의계산 서비스를 제공하고 있습니다. 요율은 매년 바뀌고 계산 기준도 조금씩 조정되므로, 정확한 금액은 공식 모의계산기로 확인하는 것이 가장 정확합니다.