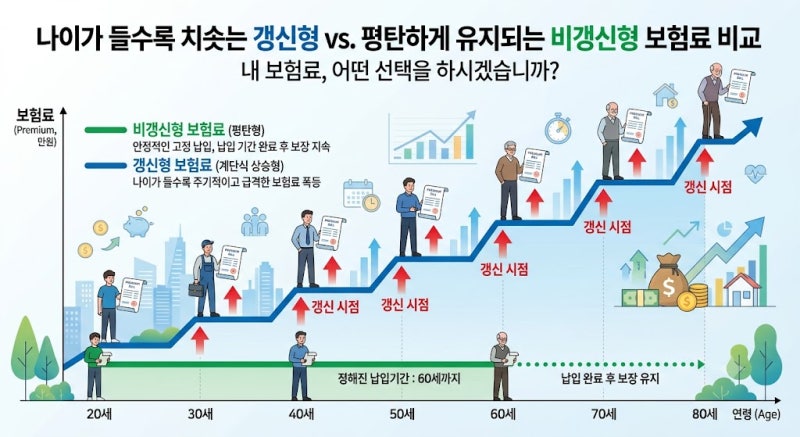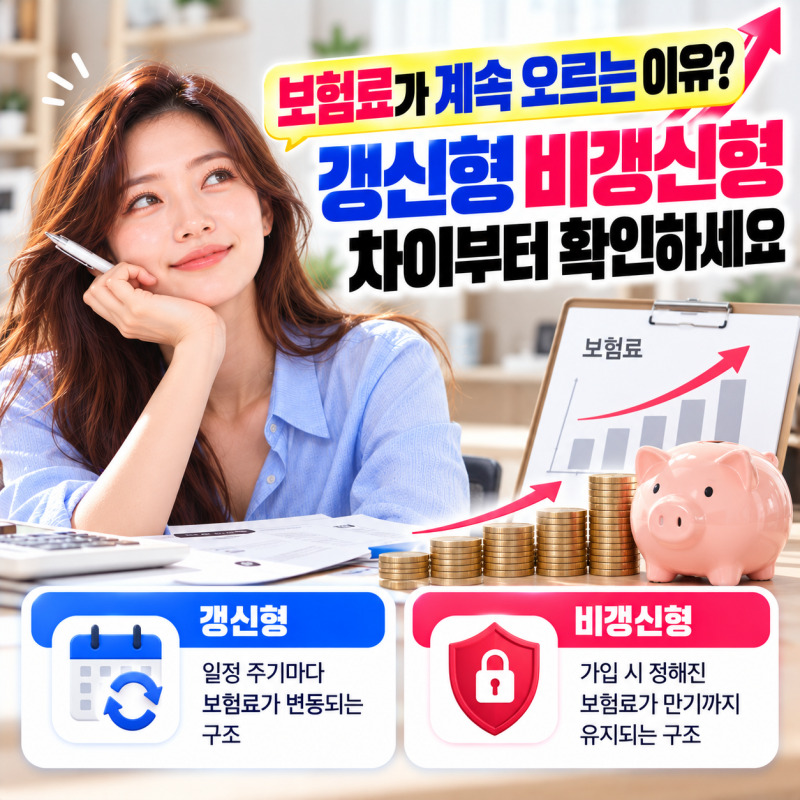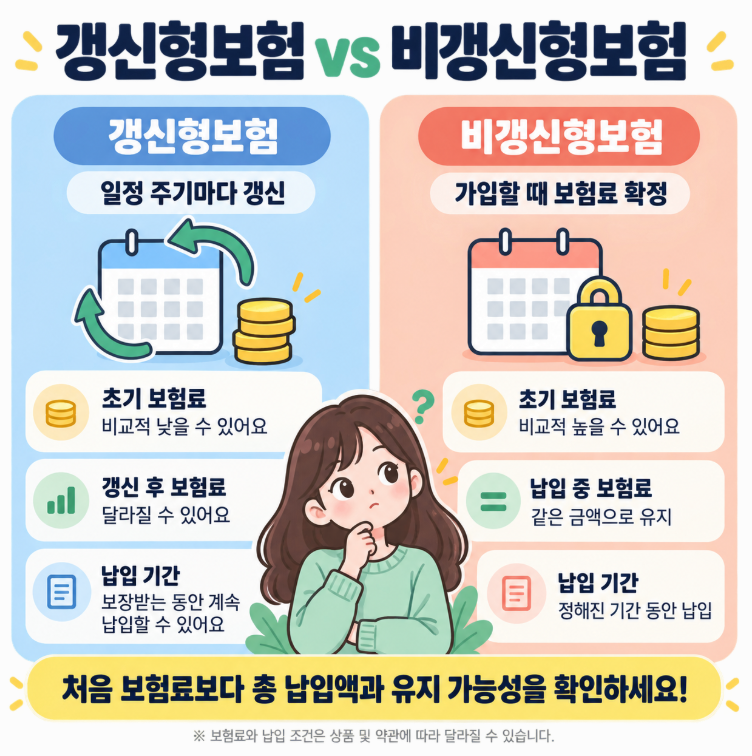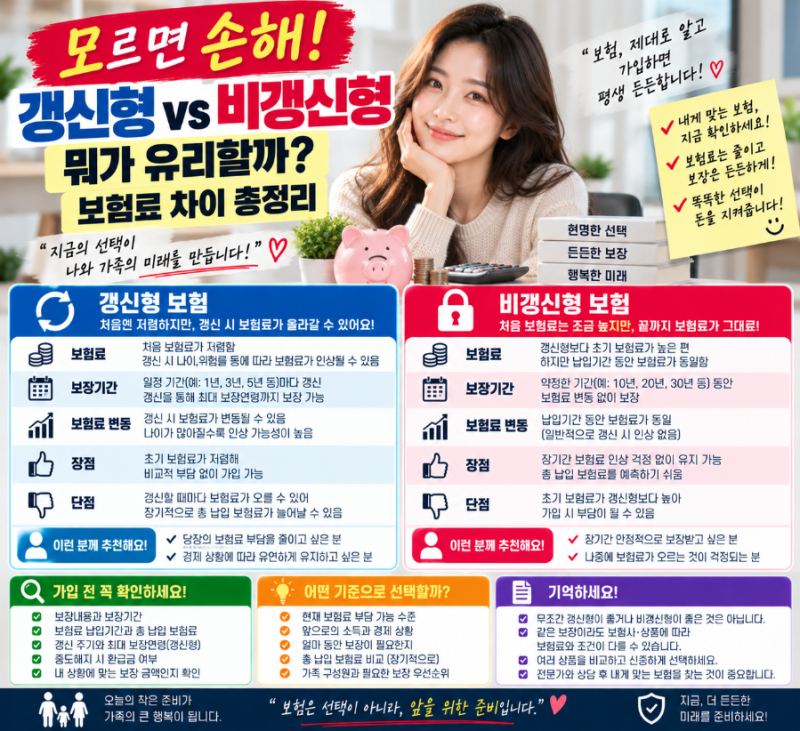


갱신형 보험은 초기 보험료가 낮아 가입 부담이 적지만, 일정 주기마다 나이와 위험률을 반영하여 보험료가 인상되는 특징이 있습니다. 특히 연령이 높아질수록 질병 발생 위험률이 급증하므로, 50대 이후부터는 인상 폭이 가팔라져 경제적 부담이 커질 수 있습니다. 이러한 구조적 차이를 이해하는 것이 합리적인 보험 설계를 위한 첫걸음입니다.
실제 블로그 후기들을 살펴보면, 70대 갱신형 보험의 경우 연령 증가와 손해율이 동시에 반영되어 갱신 시점마다 최소 50%에서 많게는 2~3배 이상 보험료가 인상될 수 있다고 합니다. 하지만 무작정 해지하면 나이와 유병력 문제로 재가입이 어려워질 수 있어 신중한 접근이 필요하며, 초기 보험료가 저렴하다는 이유만으로 좋은 보험이라고 단정할 수 없습니다.
고연령층의 경우 비갱신형 보험의 초기 보험료가 과도하게 책정될 가능성이 있어, 특정 기간 집중 보장이 필요할 때는 갱신형 보험을 통해 초기 비용을 절감하며 설계하는 것이 전략적으로 유리할 수 있습니다. 갱신 안내문을 받으면 인상 후 예상 납입액을 가장 먼저 확인하고, 보험 증권에 기재된 갱신 주기와 최종 만기 연령, 그리고 특약의 갱신 여부를 꼼꼼히 점검해야 합니다.