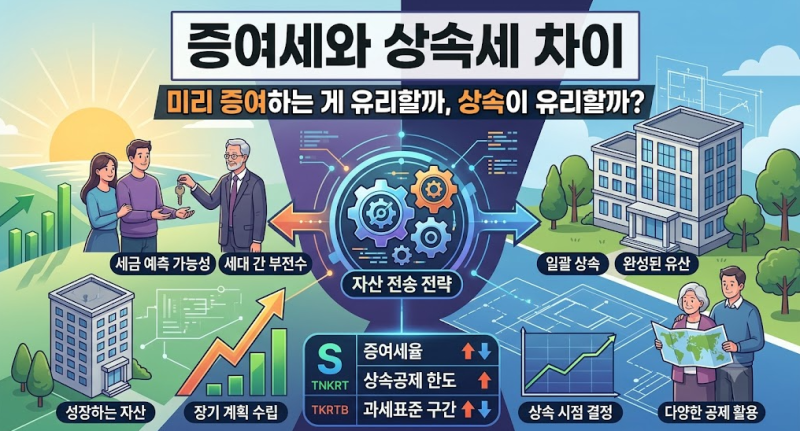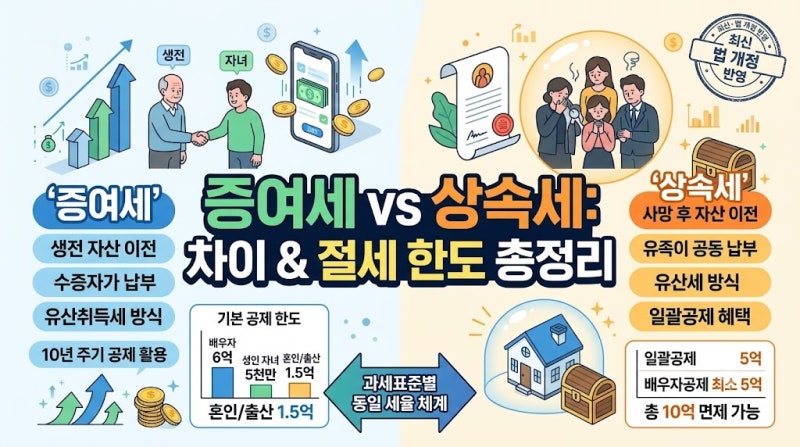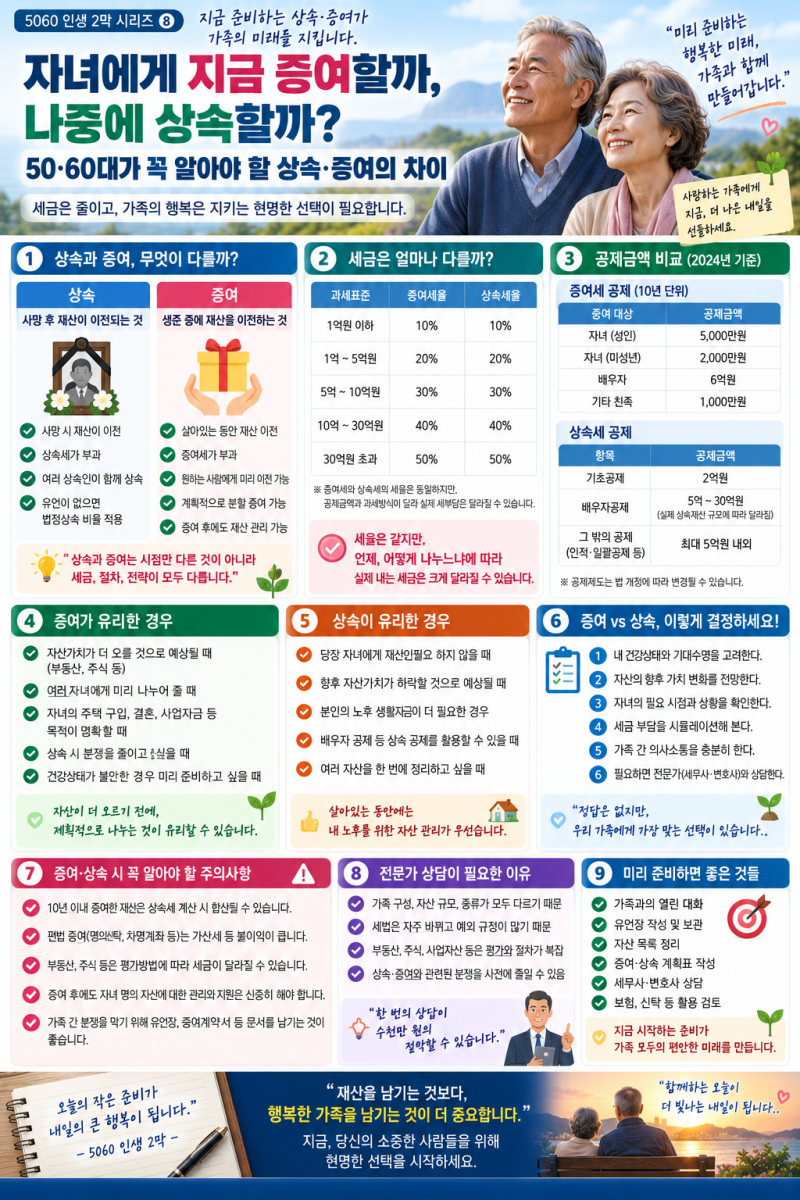

증여와 상속은 모두 재산을 무상으로 이전한다는 공통점이 있지만, 재산 이전 시점과 과세 방식에서 결정적인 차이를 보입니다. 증여는 증여자가 생전에 수증자에게 재산을 이전하는 생전 계약인 반면, 상속은 피상속인의 사망으로 인해 상속인에게 재산이 승계되는 사후 이전입니다. 특히 자산가치가 상승하는 시기에는 사전 증여와 사후 상속 간의 세금 부담 격차가 크게 벌어질 수 있어, 최신 세법 개정 동향을 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 많은 분이 세금을 아끼기 위해 무조건 사전 증여가 유리하다고 오해하는 경우가 많습니다. 그러나 재산 규모가 5억 원에서 10억 원 이하라면 오히려 상속이 세금 면에서 더 유리할 수 있습니다. 상속세는 피상속인의 전체 재산을 기준으로 세금을 매기는 유산세 방식이며, 증여세는 수증자가 받은 재산을 기준으로 세금을 계산하는 유산취득세 방식입니다. 이러한 과세 방식의 차이와 공제 한도를 정확히 이해하는 것이 절세의 핵심입니다.
블로거들은 상속세의 경우 기본 일괄공제 5억 원, 배우자가 살아있다면 최소 10억 원까지 공제가 가능하다고 조언합니다. 따라서 전체 재산 규모가 이 공제 한도 안쪽이라면 굳이 증여세를 내가며 미리 증여할 필요가 없습니다. 또한, 섣부른 증여는 10년 이내 상속 개시 시 다시 상속세 계산에 합산될 수 있으므로, 자산 규모에 맞는 정확한 비교와 10년 타임라인 점검이 필수적입니다.