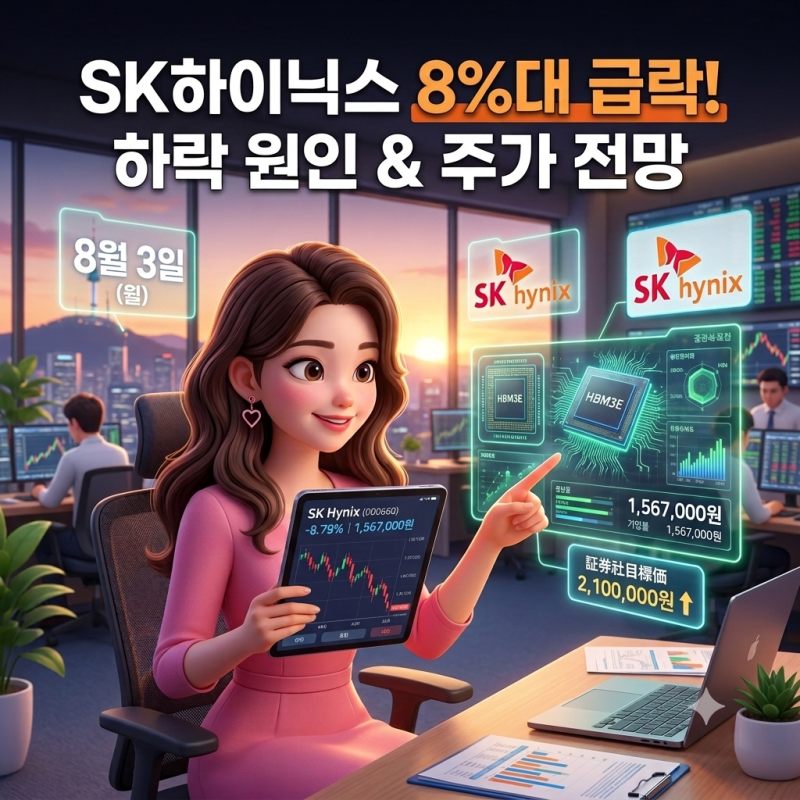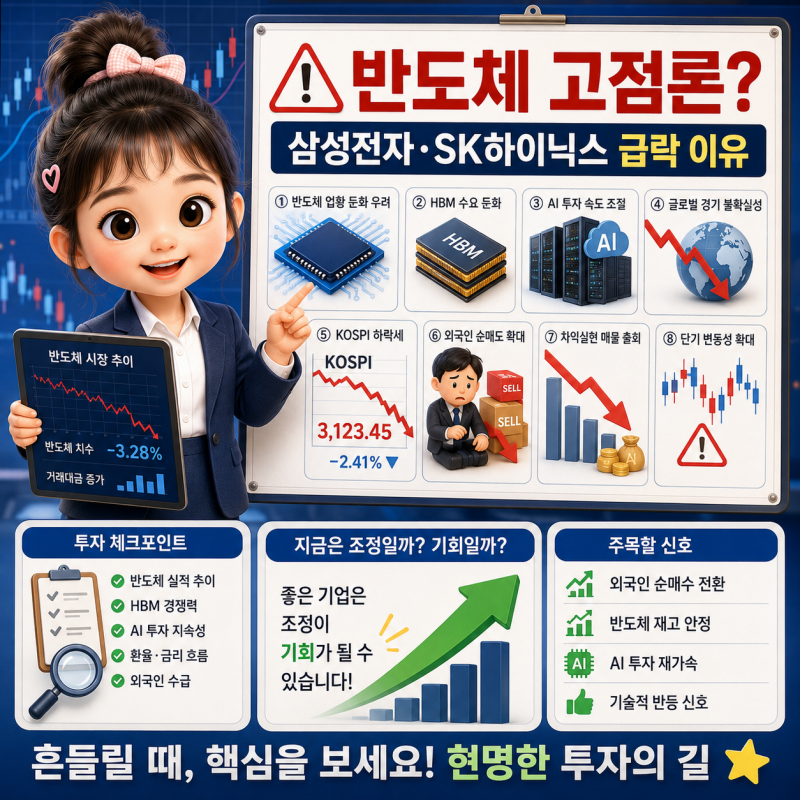
SK하이닉스 주가는 최근 역대급 실적 발표에도 불구하고 급락세를 보이며 투자자들의 우려를 낳고 있습니다. 2026년 2분기 매출 79조 원, 영업이익 60조 원으로 사상 최대 실적을 기록했으나, 발표 당일 8% 넘게 하락하는 등 불안정한 흐름을 보였습니다. 이는 시장의 기대치에 미치지 못하는 어닝 미스, 단일종목 레버리지 ETF 규제, 그리고 해외 종목으로의 자금 이동 등이 복합적으로 작용한 결과로 분석됩니다.
실제 블로그 분석에 따르면, SK하이닉스 주가 하락의 주요 원인으로는 외국인 매도세와 더불어 레버리지 ETF의 영향이 크게 작용한 것으로 나타났습니다. 레버리지 ETF는 단기 매매 수요를 자극하여 주가 변동성을 확대시키고, 하락 시 손실 회피 매물과 리밸런싱 물량이 겹치면서 낙폭을 키우는 역할을 했습니다. 또한, 메모리 가격 상승 둔화와 중국 CXMT의 공급 과잉 우려도 투자 심리를 위축시킨 요인으로 꼽힙니다.
이러한 상황 속에서도 월가와 국내 증권가에서는 SK하이닉스에 대한 장기적인 낙관론을 유지하고 있습니다. 다수의 애널리스트들은 현재가 대비 두 배 이상의 목표주가를 제시하며 매수 의견을 내고 있으며, 뱅크오브아메리카는 2026년을 '메모리 슈퍼사이클'로 규정하며 SK하이닉스를 톱픽으로 선정했습니다. 이는 거시 경제 환경, 특히 금리 안정 시 반도체 주가의 반전 가능성을 시사하며, 장기적인 관점에서 접근할 필요가 있음을 보여줍니다.