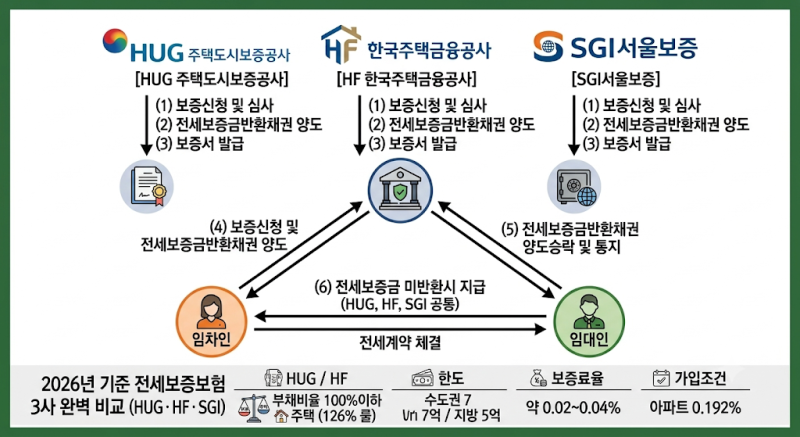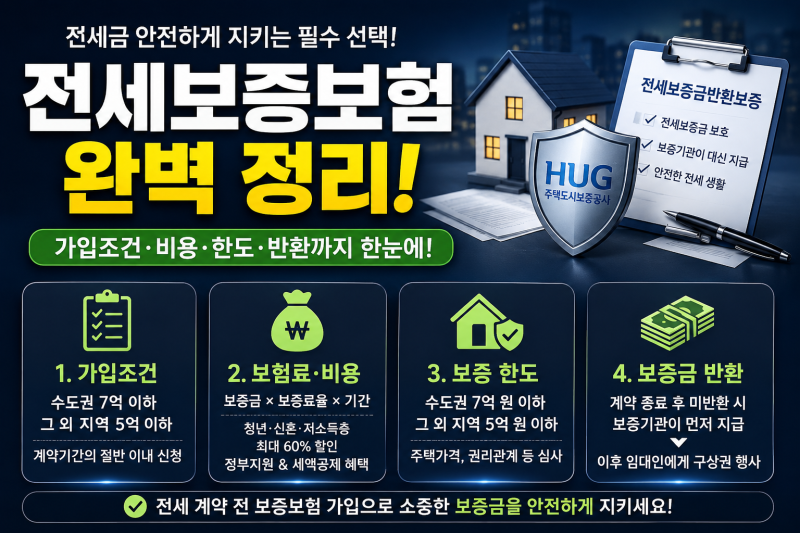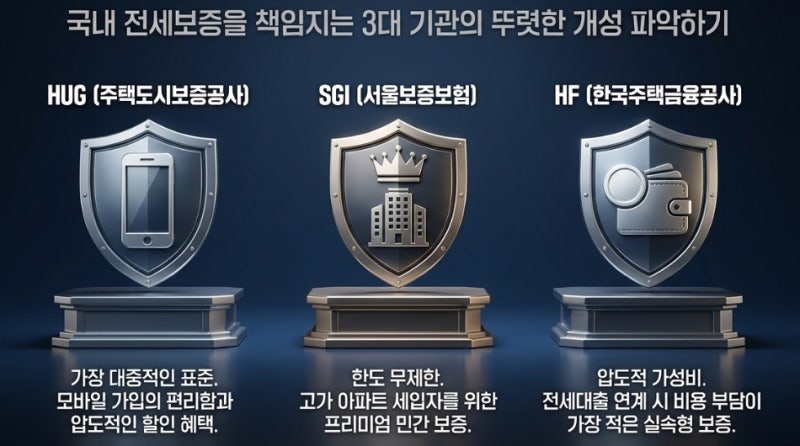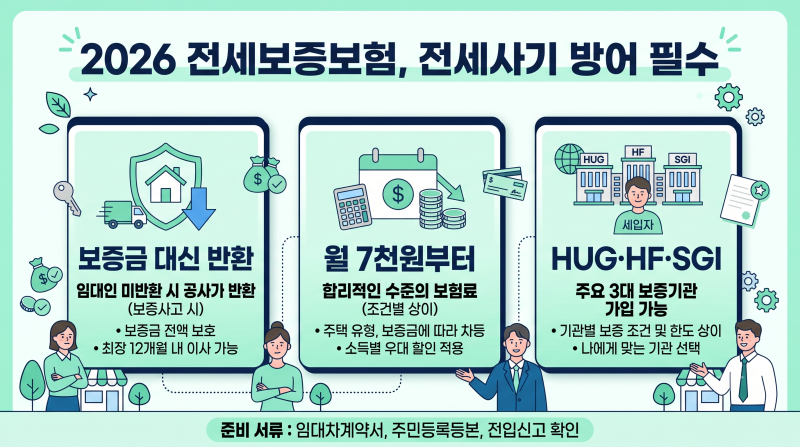
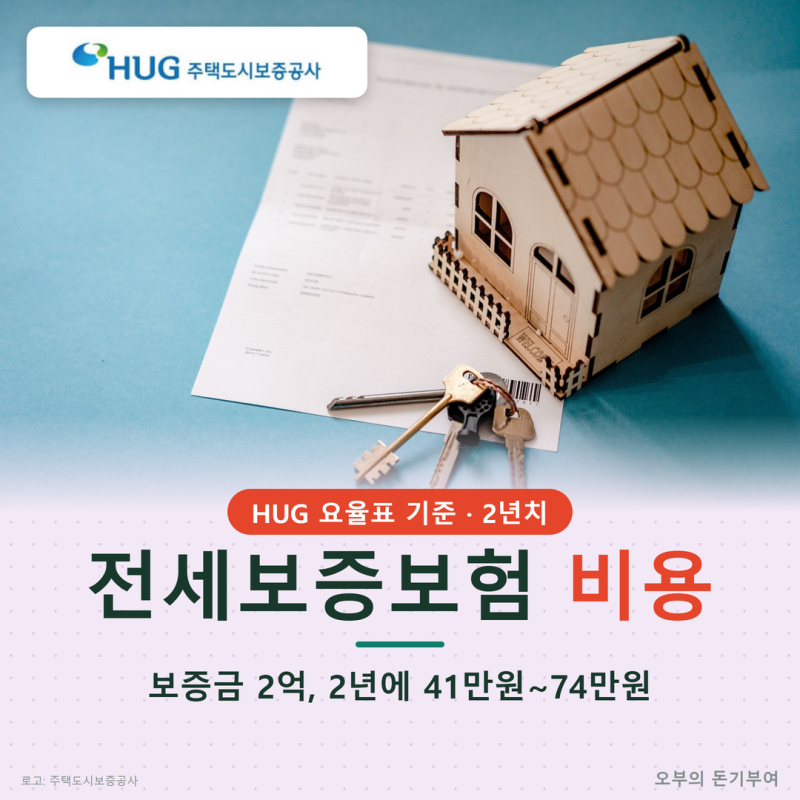

전세보증보험은 임대차 계약 만기 시 집주인이 보증금을 반환하지 못할 경우 보증기관이 대신 지급하는 제도로, 최근 역전세난과 깡통전세 우려 속에 임차인의 자산을 보호하는 필수적인 안전장치로 주목받고 있습니다. 특히 주택도시보증공사(HUG) 외에 SGI서울보증 상품도 보증료 지원사업 대상에 포함되어, 임차인들의 선택 폭이 넓어졌습니다. 전세보증금 규모와 주택 유형에 따라 HUG, HF, SGI 중 적합한 기관을 선택할 수 있으며, 각 기관별 보증료율과 가입 조건에 차이가 있어 꼼꼼한 비교가 필요합니다.
실제 블로그 후기들을 살펴보면, 전세보증보험 가입 시 가장 중요한 요소로 주택의 법적 권리관계와 임대차 계약 내용이 꼽힙니다. 특히 대항력 확보, 보증금 완납, 선순위 채권 한도 준수, 그리고 위반건축물이 아닌 주거용 주택 여부 등이 주요 심사 기준입니다. 전세가율 90% 제한과 공시가격 126% 기준 등 강화된 담보인정비율은 무자본 갭투자 및 전세사기를 차단하기 위한 조치로, 임차인에게는 더욱 안전한 계약 환경을 제공합니다. 다만, 외국인이나 등록임대사업자 주택 임차인 등 일부는 가입 대상에서 제외될 수 있으므로 사전에 확인해야 합니다.
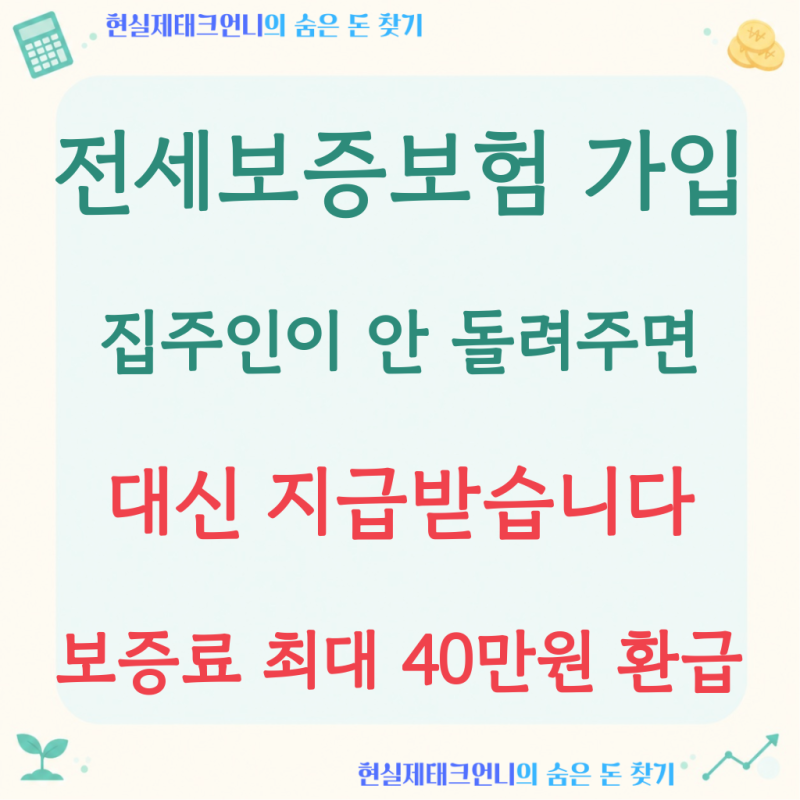
전세보증보험 보증료는 전세보증금과 보증료율에 따라 달라지지만, 정부 지원사업을 통해 최대 40만원까지 환급받을 수 있어 실질적인 부담을 크게 줄일 수 있습니다. 특히 청년 및 신혼부부는 낸 보증료 전액을 한도 내에서 돌려받을 수 있으며, 일반 임차인도 90%까지 환급받을 수 있습니다. 신청일 기준으로 보증 효력이 유효해야 하며, 확정일자를 받은 보증서여야 환급이 가능하므로, 계약 만료 전 미리 신청하는 것이 중요합니다. 정부24나 HUG 안심전세포털을 통해 온라인으로도 신청할 수 있습니다.