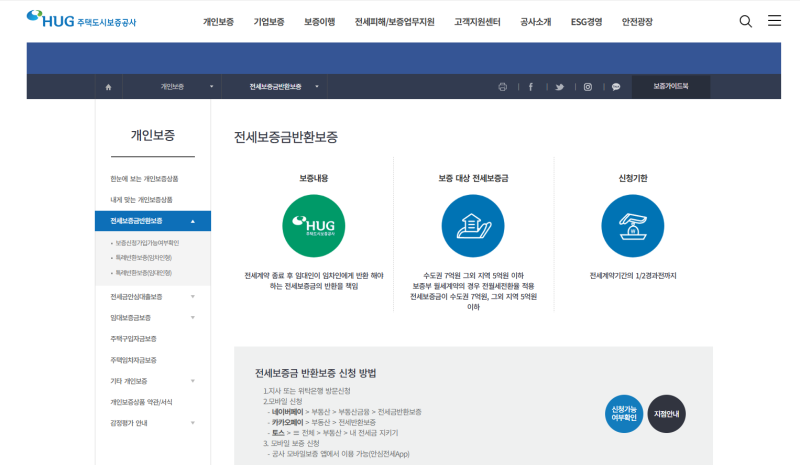

SGI 전세보증보험은 임대차 계약 종료 후 임대인이 보증금을 반환하지 않거나 주택이 경매로 넘어갈 위험으로부터 임차인의 소중한 전세금을 보호하는 금융 상품입니다. 특히 HUG(주택도시보증공사)와 비교했을 때 아파트 보증금에 별도의 상한이 없으며, 아파트 외 주택도 임차보증금 10억 원 이내까지 가입이 가능하다는 점에서 고액 전세에 거주하는 임차인들에게 유용한 대안으로 주목받고 있습니다. 전세 사기 및 역전세난 우려가 지속되는 환경에서 임차인의 자산을 지키는 필수적인 안전장치로 그 중요성이 더욱 커지고 있습니다.
실제 블로그 후기들을 살펴보면, SGI 전세보증보험은 고액 전세 보증금 보호에 강점이 있으나, 가입 조건이 다소 까다로울 수 있다는 점이 공통적으로 언급됩니다. 공인중개사를 통한 1년 이상의 정상적인 임대차 계약, 전입신고 및 확정일자 확보, 임대차 계약 기간의 절반이 지나지 않았을 것 등의 기본 조건을 충족해야 합니다. 특히 등기부등본상 권리침해가 없어야 하며, 선순위채권과 보증금의 합계가 주택가격 심사 기준 내에 들어와야 가입이 승인됩니다.
블로거들은 SGI 전세보증보험 가입 시, 실제 대출 잔액이 아닌 등기부상 채권최고액을 기준으로 선순위채권을 평가한다는 점을 유의해야 한다고 조언합니다. 또한, 전세가율 90% 제한과 공시가격의 126% 이내로 전세보증금이 설정되어야 하는 등 담보인정비율 기준을 사전에 꼼꼼히 확인하는 것이 중요합니다. 계약 체결 전 등기부등본을 열람하여 근저당권 설정액과 압류 여부를 점검하는 것이 안전한 가입을 위한 핵심 꿀팁으로 제시됩니다.