
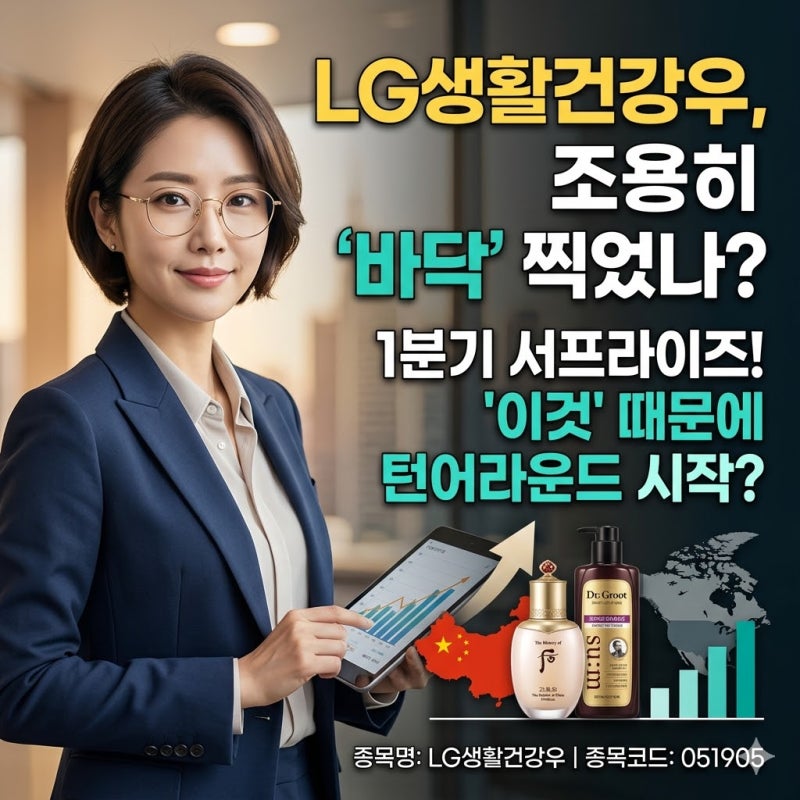
LG생활건강우는 LG생활건강 보통주와 동일한 기업 실적을 공유하지만, 의결권이 없는 우선주로서 주가 흐름이 보통주보다 더 낮은 경향을 보입니다. 2025년 4분기 적자 충격 이후 2026년 1분기 실적이 턴어라운드의 시작인지 시장의 관심이 집중되고 있습니다. 특히 1분기 영업이익이 시장 기대치를 크게 웃돌며 서프라이즈를 기록한 점이 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, LG생활건강우는 보통주 대비 60% 이상 높은 할인율로 저가 매수 기회라는 의견이 많습니다. 배당 우선권으로 안정적인 배당 수령이 가능하다는 점도 긍정적인 요인으로 꼽힙니다. 하지만 하루 거래량이 수천 주 수준으로 매우 낮은 유동성은 대량 매매 시 슬리피지 발생 가능성이라는 리스크 요인으로 작용합니다.
투자자들은 LG생활건강우의 52주 저점 부근에서 주가가 크게 이탈하지 않고 버티는 모습을 긍정적으로 해석하고 있습니다. 중국 시장의 흑자 전환, 면세 부문 수익성 회복, 북미 사업 성과 호조 등이 주요 호재로 작용하고 있습니다. 낮은 유동성을 감안하여 장기 투자 관점에서 신중하게 접근하는 것이 중요하며, 보통주 실적 회복이 우선주 가치에도 긍정적인 영향을 미칠 것으로 전망됩니다.