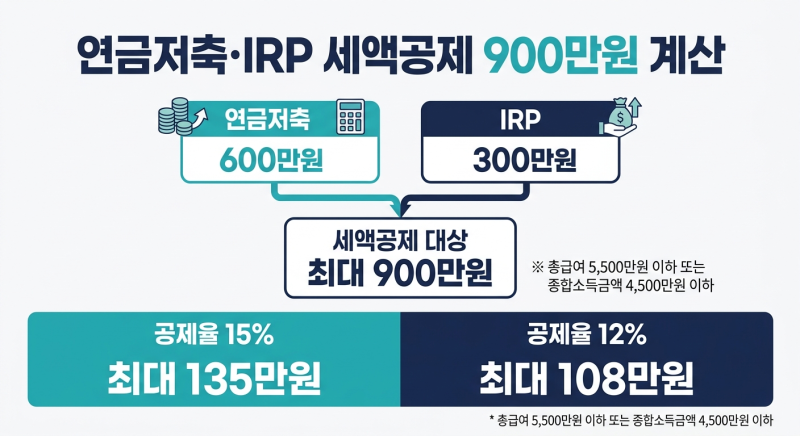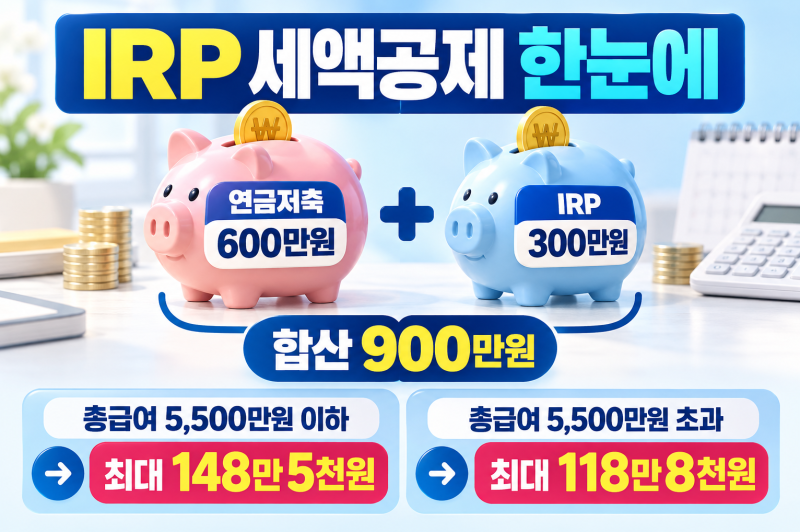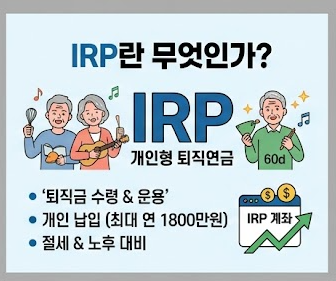

IRP(개인형 퇴직연금)는 근로자와 자영업자의 노후 자금 마련을 돕고 세액공제 혜택을 제공하여 최근 많은 관심을 받고 있습니다. 특히 연말정산 시즌이 다가오면서 IRP 세액공제 한도와 계산 방식에 대한 문의가 증가하고 있습니다. 연금저축과 합산하여 연간 최대 900만원까지 세액공제 혜택을 받을 수 있으며, 소득 구간에 따라 공제율이 달라져 실제 환급액에 큰 차이가 발생합니다.
블로거들은 IRP 세액공제 계산 시 연금저축과의 합산 한도에 대해 다양한 관점을 제시하고 있습니다. 연금저축 단독으로는 600만원까지 공제되지만, IRP를 추가하면 총 900만원까지 한도가 늘어나는 점을 강조합니다. 또한, 총급여 5,500만원(종합소득금액 4,500만원)을 기준으로 16.5%와 13.2%의 공제율이 적용되어 같은 900만원을 납입해도 환급액이 달라지는 점을 중요하게 다룹니다. 특히 총급여가 5,500만원 근처인 경우, 정확한 총급여 확인이 필수적이라고 조언합니다.
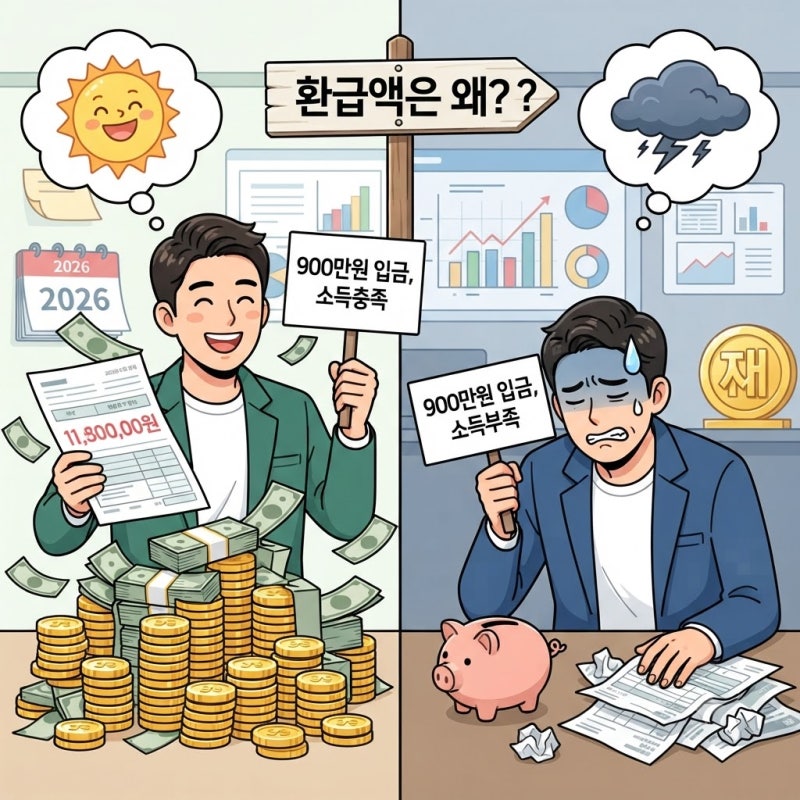
IRP 세액공제를 최대한 활용하기 위해서는 연금저축과 IRP의 납입액을 합산하여 900만원 한도를 채우는 전략이 중요합니다. ISA 만기 자금을 IRP로 전환하면 추가 공제 혜택을 받을 수 있으며, 중도 해지 시에는 세액공제 받은 금액에 대해 기타소득세 16.5%가 추징될 수 있으므로 신중한 접근이 필요합니다. 결정세액이 0원인 경우 환급액이 발생하지 않으므로 본인의 소득 상황을 고려하여 납입 계획을 세워야 합니다.