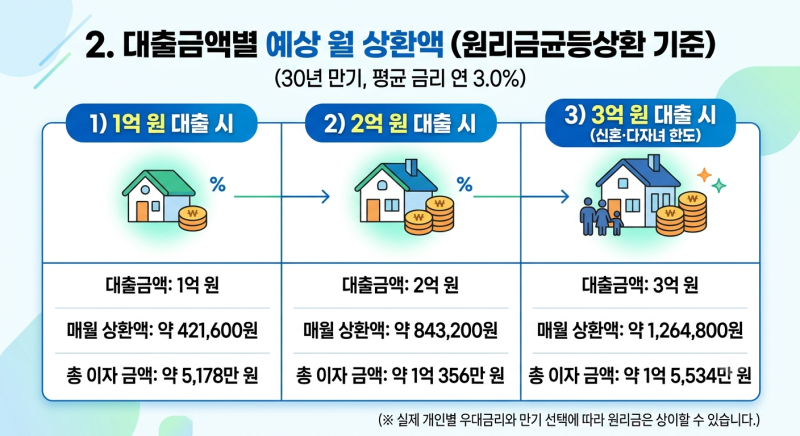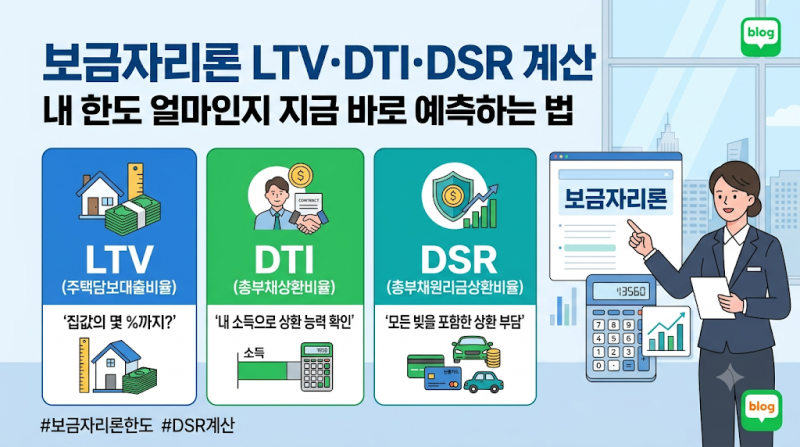

DTI(총부채상환비율)는 연간 소득에서 대출 원리금 상환에 쓰이는 비중을 나타내는 지표로, 금융위원회에서 가계대출 심사를 위해 도입했습니다. 과거에는 대출 심사의 핵심 지표였으며, 현재도 LTV, DSR과 함께 복합적으로 적용되어 대출 한도를 결정하는 데 중요한 역할을 합니다. 특히 디딤돌대출과 같은 정책성 대출 상품에서도 DTI 기준이 적용되는 경우가 많습니다.
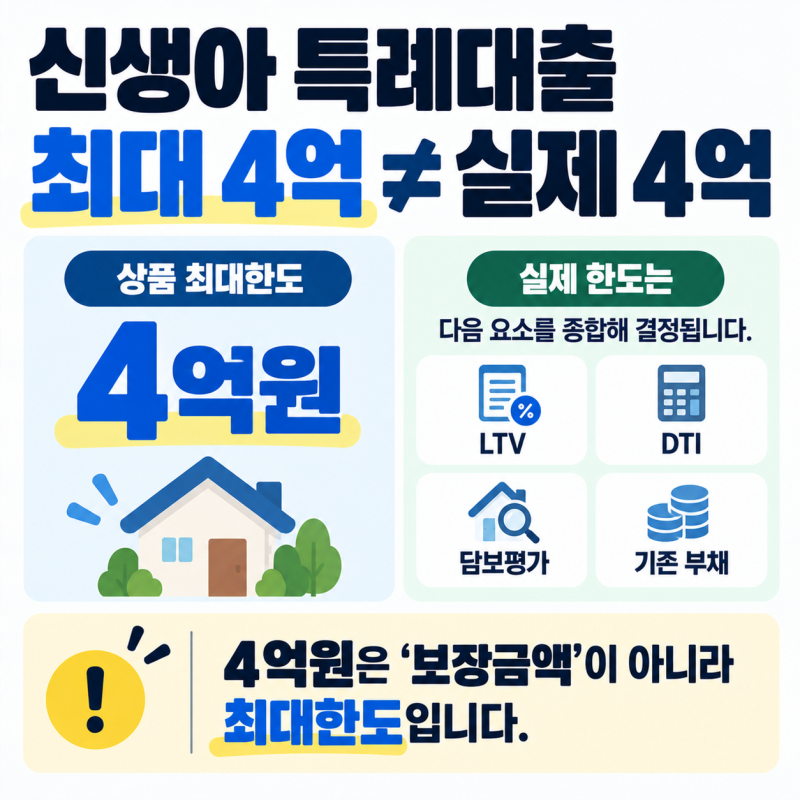
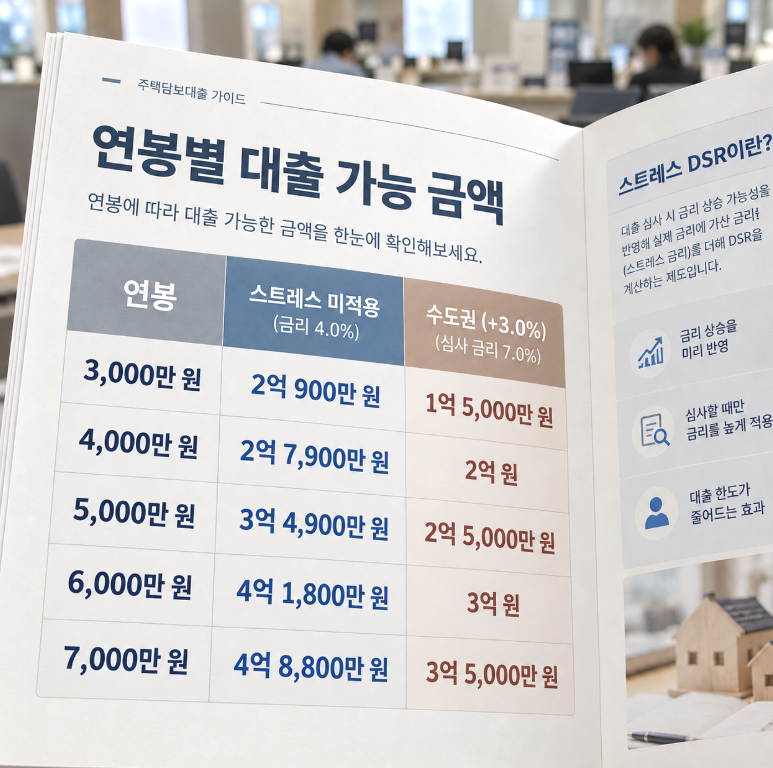
실제 블로그 후기들을 분석해 보면, 연봉별 주택담보대출 한도에서 DTI보다 스트레스 DSR 40%가 먼저 한도를 제한하는 경우가 많습니다. 특히 보금자리론이나 디딤돌대출 같은 정책대출은 DTI 60% 기준보다는 상품 한도, 소득 요건, LTV에서 먼저 한도가 결정되는 경향이 있습니다. 은행 주택담보대출의 DTI는 규제지역에서 40%가 적용되며, DSR은 총대출이 1억원을 넘는 차주에게 40%가 적용됩니다.
DTI 계산 시에는 주택담보대출의 연간 원리금 상환액과 기타 부채의 연간 이자 추정액을 합산하여 연소득으로 나누는 것이 중요합니다. 연소득은 세전 기준으로 산정되며, 부부합산 소득이 인정되는 경우도 있어 소득을 합쳐 대출 한도를 늘리는 방법을 고려해볼 수 있습니다. 실제 대출 한도는 LTV, DTI, DSR 중 가장 작은 값으로 결정되므로, 이 세 가지 기준을 모두 이해하고 계산해야 정확한 한도를 파악할 수 있습니다.