P2P투자는 온라인 플랫폼을 통해 개인 투자자들의 자금을 모아 자금이 필요한 개인이나 사업자에게 대출해주고 그 이자 수익을 투자자들이 나눠 받는 구조입니다. 과거에는 법적 근거가 없어 부실 업체 피해가 많았으나, 2020년 온라인투자연계금융업법(온투법) 시행으로 금융당국에 등록된 업체만 정식 운영이 가능해졌습니다. 이는 예적금보다 높은 수익률을 제시하지만, 그만큼의 위험도 동반하는 투자 방식입니다.
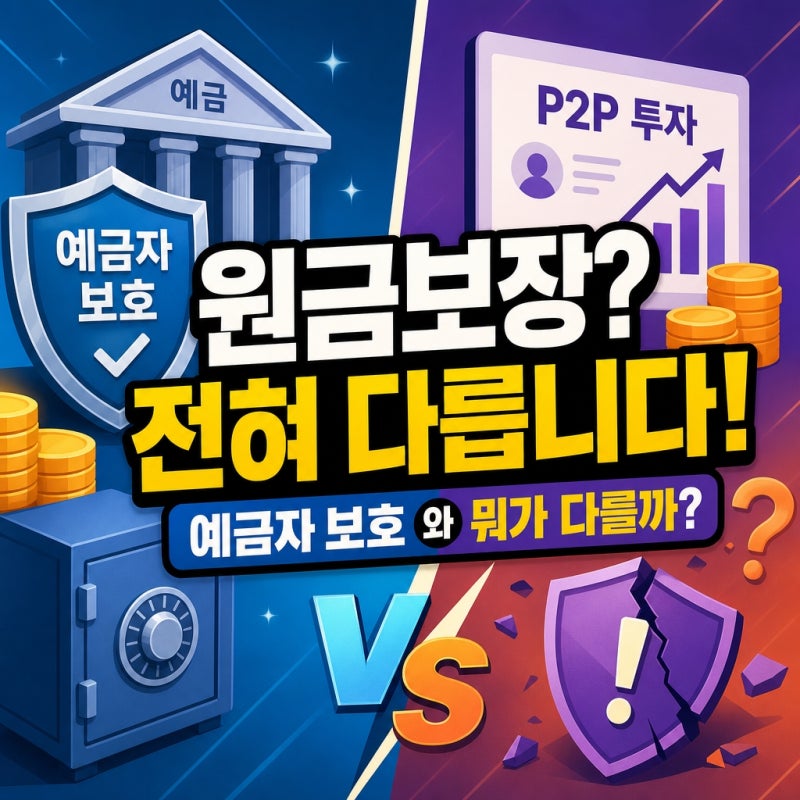
실제 블로그 후기들을 살펴보면, P2P투자는 은행 예금과 달리 원금이 보장되지 않는다는 점을 가장 큰 특징으로 꼽습니다. 대출받은 사람이 돈을 제때 갚지 못하면 투자 원금을 돌려받지 못하거나 손실을 볼 수도 있습니다. 금융감독원에서도 P2P투자를 고위험·고수익 상품으로 분류하며, 투자 전 충분한 정보 확인과 신중한 결정을 강조하고 있습니다.
2026년 9월 22일 금융위원회의 발표에 따르면, 일반투자자의 P2P투자 한도가 4천만원에서 5천만원으로 상향될 예정입니다. 하지만 이는 2027년 1분기 시행을 목표로 하며, 부동산담보대출 투자한도 2천만원과 동일 차주 투자한도 5백만원은 그대로 유지됩니다. 따라서 한 사람이나 한 부동산 상품에 5천만원을 투자할 수 있는 것은 아니므로, 투자 전 변경되는 규정을 정확히 확인하는 것이 중요합니다.