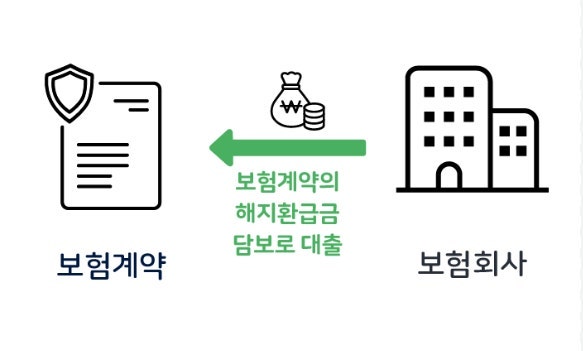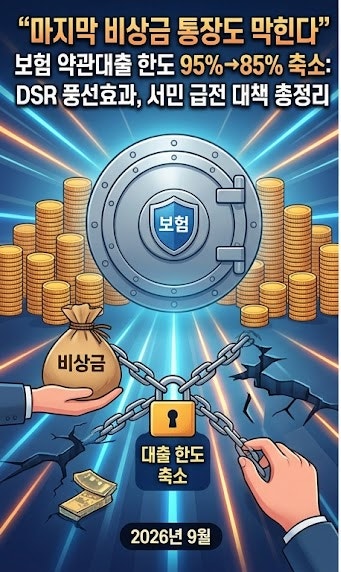
DB약관대출은 보험 가입자가 납입한 보험료를 담보로 해약환급금 범위 내에서 대출을 받을 수 있는 금융 상품입니다. 최근 금융당국의 가계대출 규제 강화와 2금융권으로의 대출 수요 쏠림 현상인 '풍선효과'가 심화되면서, 주요 보험사들이 약관대출 한도를 기존 최대 95%에서 85%로 전격 축소하기 시작했습니다. 이는 DSR 규제를 받지 않아 서민들의 비상금 창구로 활용되던 약관대출마저 조여지면서 취약차주들의 자금 경색 우려가 커지고 있는 상황입니다.
실제 블로그 후기들을 살펴보면, 약관대출은 신용심사가 까다롭지 않고 신용점수 하락 부담이 적다는 장점이 있습니다. 그러나 한도 축소로 인해 환급금 1,000만 원 기준 대출 가능액이 100만 원 감소하는 등 실질적인 영향이 발생하고 있습니다. 특히 저축성·연금·보장성 보험 전체에 걸쳐 가용 유동성이 축소되어, 급전이 필요한 서민들에게는 더욱 어려운 상황이 될 수 있습니다.
DB약관대출을 고려하고 있다면, DB생명 스마트앱이나 공식 홈페이지, 고객센터를 통해 해약환급금 조회 및 대출 가능 여부를 미리 확인하는 것이 중요합니다. 또한, 보험료 연체 중인 계약이나 효력 상실 상태인 계약도 해약환급금이 남아있을 수 있으므로, 정확한 금액과 청구 기한을 확인하여 불이익을 방지해야 합니다. 금융감독원의 '내보험다보여' 서비스를 활용하면 모든 보험사의 가입 계약과 해약환급금을 한 번에 조회할 수 있어 편리합니다.