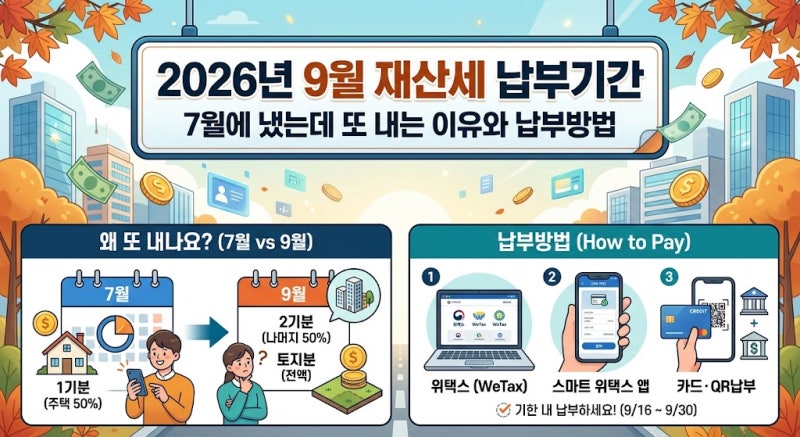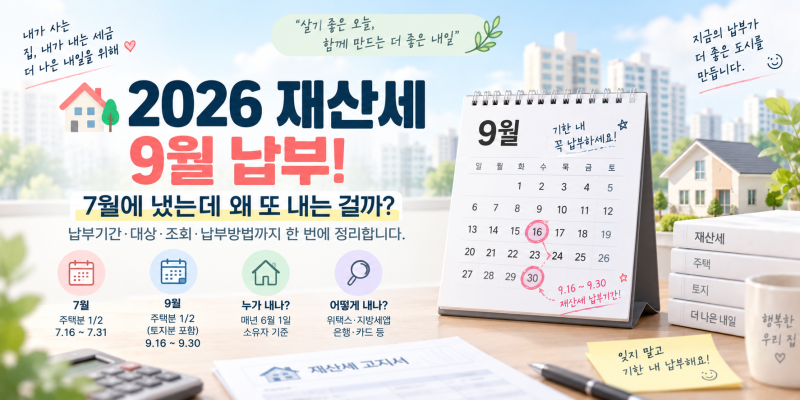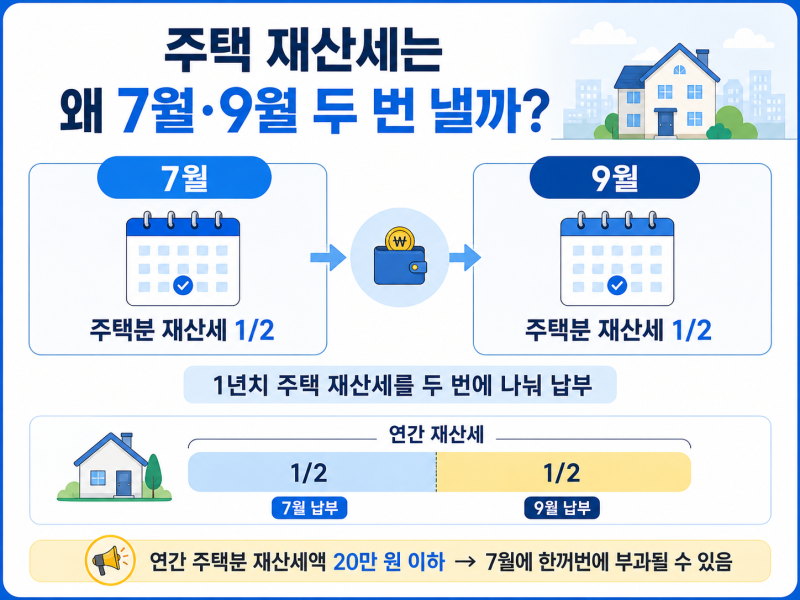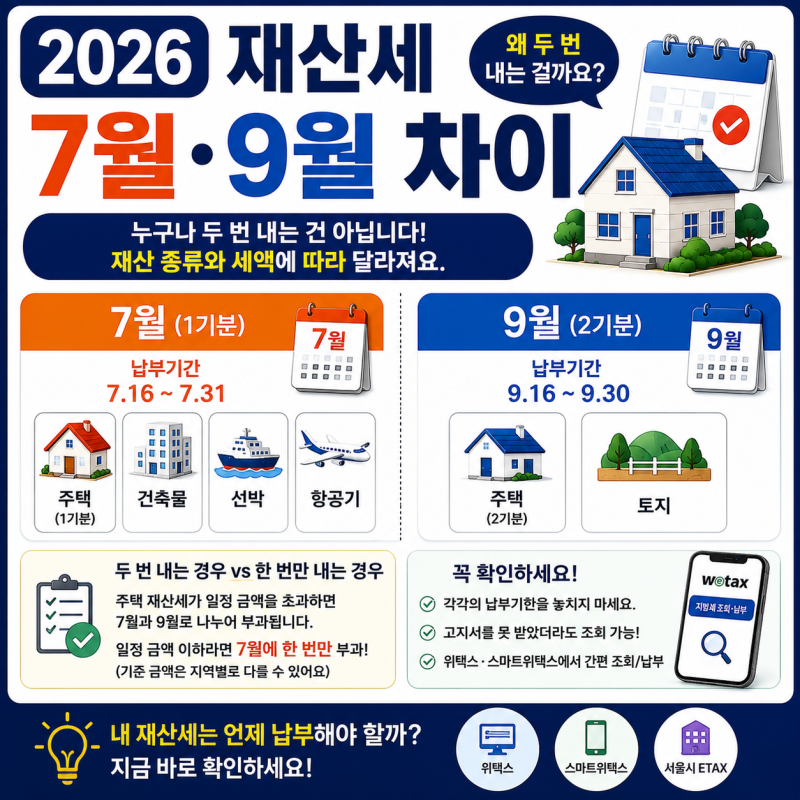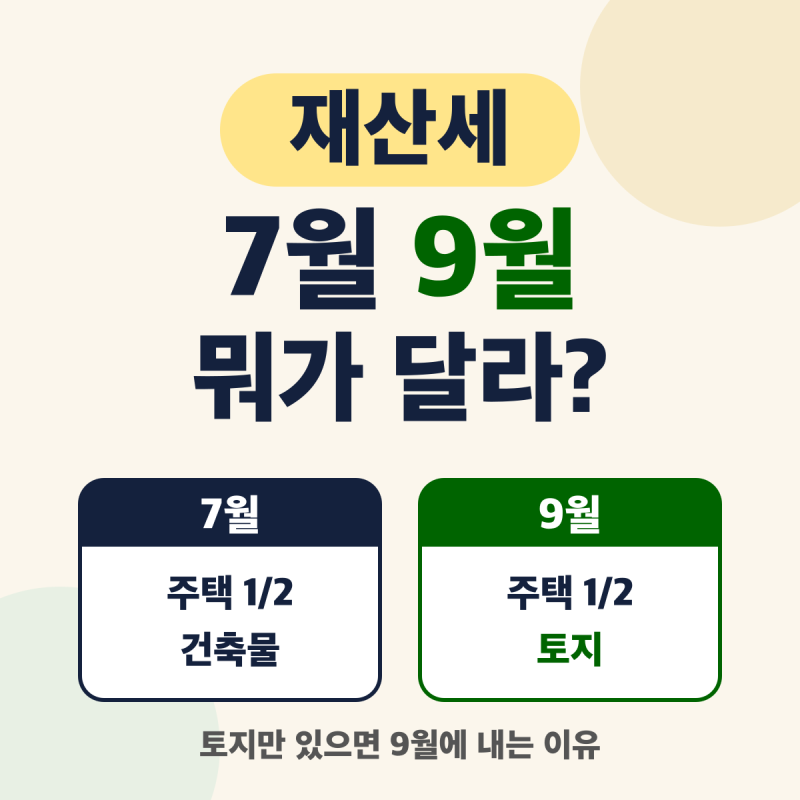
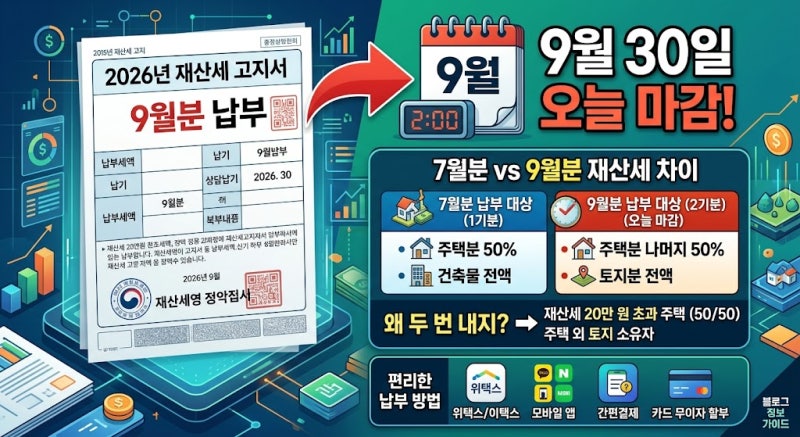
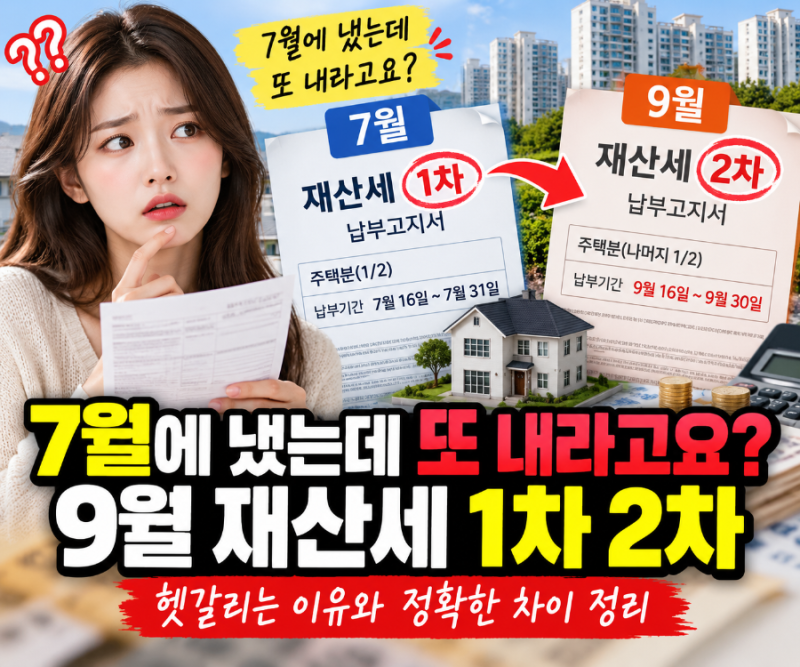
재산세는 토지, 주택, 건축물 등 재산을 가진 사람에게 부과되는 지방세로, 매년 6월 1일 소유자에게 과세됩니다. 특히 주택분 재산세는 납세자의 부담을 덜기 위해 연간 세액을 7월과 9월에 절반씩 나누어 부과하는 것이 일반적입니다. 반면 건축물분은 7월에, 토지분은 9월에 각각 부과되어 납부 시기가 달라지는 특징이 있습니다.
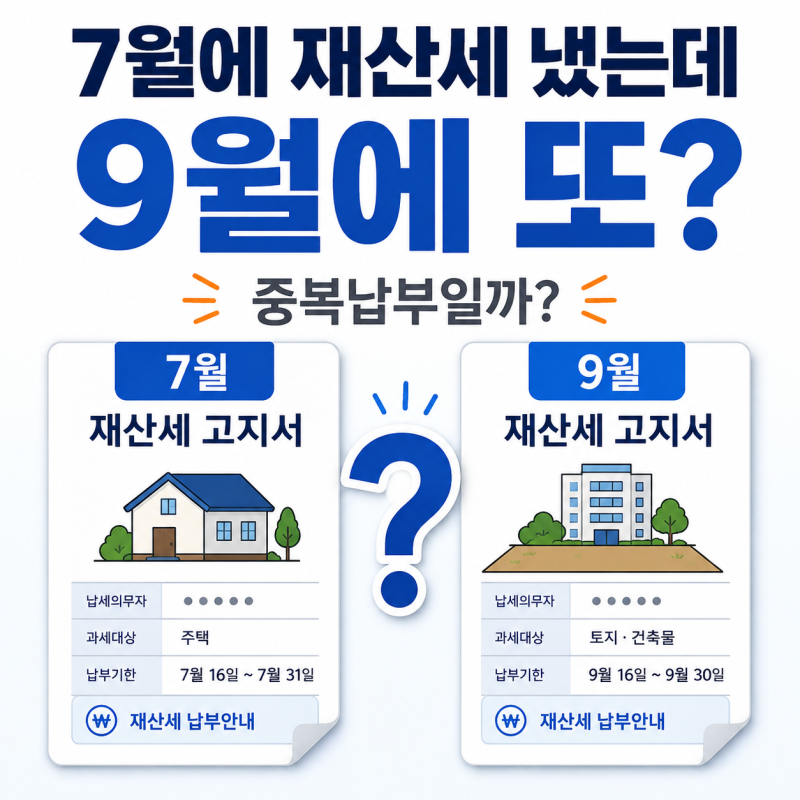
블로거들은 7월에 재산세를 납부했음에도 9월에 또 고지서가 오는 상황에 대해 궁금증을 제기하며, 과세 대상의 차이를 명확히 설명하고 있습니다. 주택의 경우 7월과 9월에 각각 1기분과 2기분으로 나누어 납부하는 것이 정상이며, 상가 등 건축물은 7월에 건물분, 9월에 토지분이 별도로 부과될 수 있음을 강조합니다. 또한, 연간 주택 재산세액이 20만 원 이하인 경우에는 7월에 한 번에 부과될 수 있어 모든 주택 소유자가 두 번 납부하는 것은 아님을 지적합니다.
재산세 납부 시 혼란을 피하려면 고지서에 명시된 과세 대상을 정확히 확인하는 것이 중요합니다. 주택분은 7월과 9월에 나누어 내지만, 토지분은 주로 9월에 부과되며 건축물분은 7월에 부과됩니다. 납부 기한을 놓치면 가산금이 발생할 수 있으므로, 7월분과 9월분 고지서를 각각 확인하고 기한 내에 납부하는 것이 현명한 재산세 관리 방법입니다.