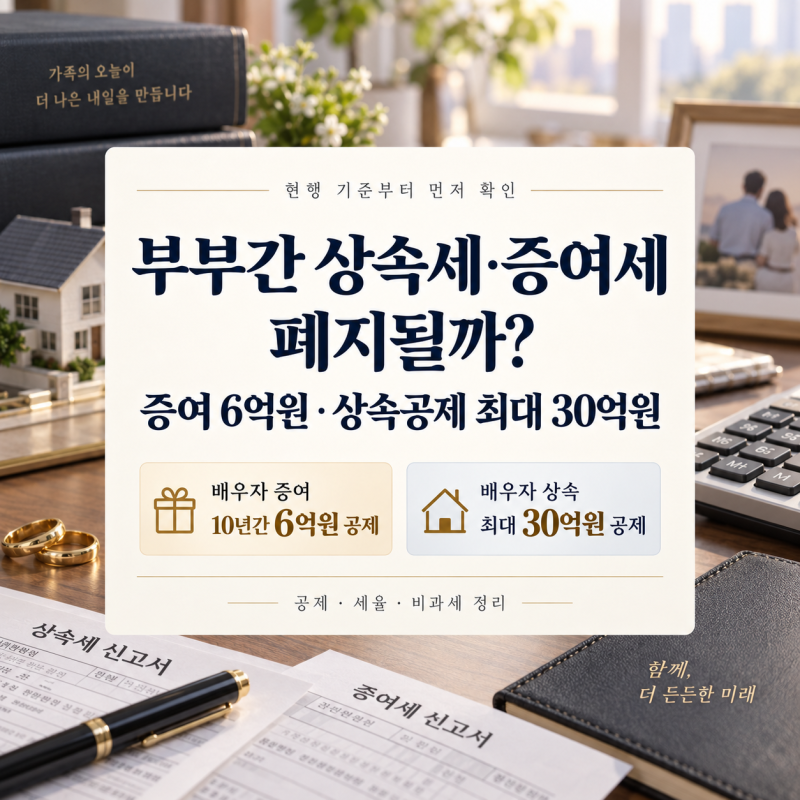
최근 수도권 아파트 한 채만 있어도 상속세가 나오는 시대가 되면서, 상속세 절세 방안에 대한 관심이 높아지고 있습니다. 특히 부모님과 10년 이상 한집에서 동거한 자녀가 주택을 상속받을 경우, 동거주택 상속공제를 통해 최대 6억 원까지 상속세 과세가액에서 공제받을 수 있어 많은 분들이 주목하고 있습니다. 이는 일괄공제, 금융재산공제와 별도로 적용되어 절세 효과가 매우 큰 것으로 알려져 있습니다.
실제 블로그 후기들을 살펴보면, 동거주택 상속공제가 상속세 부담을 크게 줄여주는 핵심적인 장점으로 꼽힙니다. 하지만 이 공제를 받기 위해서는 피상속인과 상속인이 10년 이상 계속 동거하고, 해당 기간 동안 1세대 1주택을 유지해야 하며, 상속개시일 현재 상속인이 무주택자여야 하는 등 까다로운 요건들을 모두 충족해야 합니다. 특히 세무조사 과정에서 주거용 오피스텔 등으로 인해 10년 중 며칠이라도 2주택 기간이 발견되어 공제 대상에서 제외되는 경우가 많아 주의가 필요합니다.
블로거들은 상속공제를 단순히 6억 원이라는 금액으로만 판단하기보다, 배우자 유무, 자녀 수, 실제 상속관계 등 상속인 구성에 따라 공제액이 달라질 수 있음을 강조합니다. 또한, 주택가액에서 담보채무를 뺀 금액을 기준으로 공제액이 산정되므로, 담보대출이 있다면 공제액이 줄어들 수 있습니다. 따라서 동거주택 상속공제를 활용하기 위해서는 사전에 세무 전문가와 상담하여 모든 요건을 면밀히 검토하고, 숨겨진 2주택 여부 등을 꼼꼼히 확인하는 것이 중요합니다.