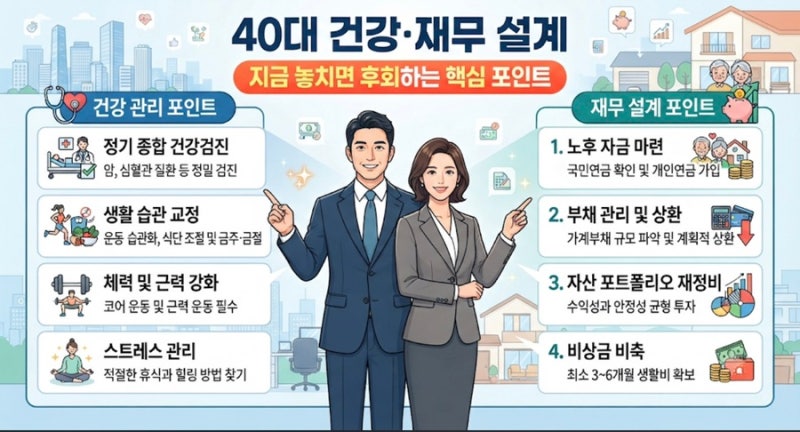
40대는 인생의 황금기이지만, 건강과 경제적 안정이 크게 흔들릴 수 있는 중요한 전환점입니다. 사회적으로 왕성하게 활동할 시기임에도 불구하고, 신체적 노화와 함께 자녀 교육비, 노후 준비라는 현실적인 압박이 동시에 찾아옵니다. 따라서 20~30대에 가입했던 보험을 그대로 유지하기보다는, 40대에 맞는 건강 보험 리스크 관리와 효율적인 자산·보장 설계가 필수적입니다.
실제 블로그 후기들을 살펴보면, 40대부터는 질병 발생률이 가파르게 상승하여 고혈압, 당뇨 등 만성질환과 암, 심혈관, 뇌혈관 질환 같은 중대 질환의 위험이 높아진다고 합니다. 또한, 과거 가입 보험의 진단금이나 입원비 한도가 현재 물가와 치료비 수준에 턱없이 부족할 수 있어 화폐 가치 하락을 반영한 리프레시가 중요합니다. 가족 부양의 책임이 큰 시기이므로, 가장의 유고나 큰 병치레가 가정 경제 전체를 흔들 수 있다는 점도 고려해야 합니다.
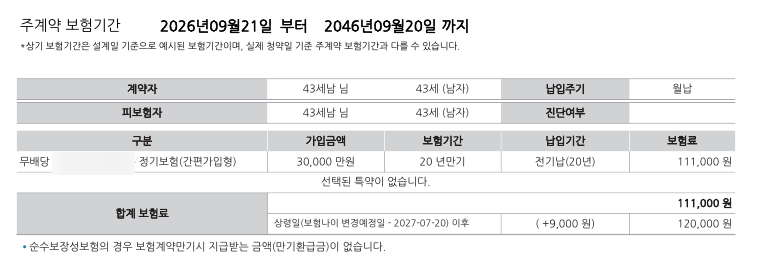
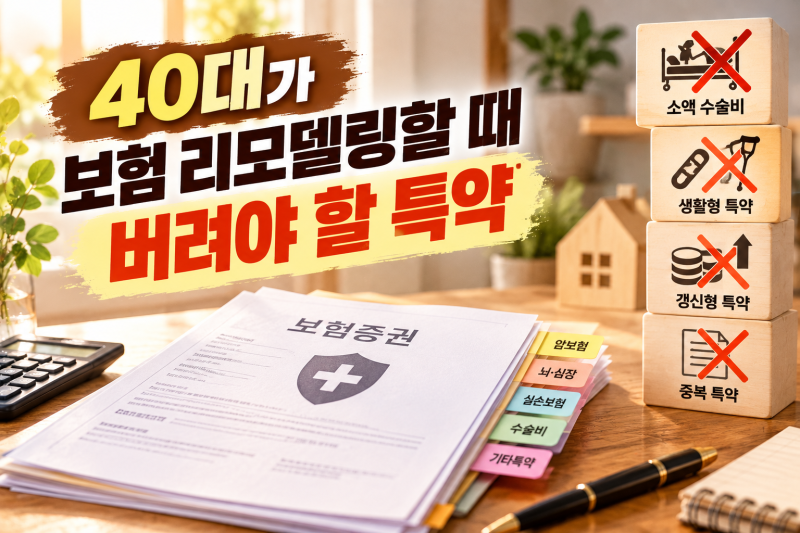
성공적인 40대 재무·보험 리모델링을 위해서는 현재 총 보험료가 가구 소득의 8~10%를 넘지 않는지 점검하고, 필요 없는 특약은 과감히 정리하여 중복 보장을 다이어트하는 것이 좋습니다. 특히 3대 질병 진단비(암·뇌혈관·심혈관) 한도를 높이고, 실손의료보험은 유지하되 4세대 전환 시 본인의 병원 이용 빈도를 꼼꼼히 비교해야 합니다. 종신보험보다는 자녀 독립 시기까지 집중 보장하는 정기보험이나 수입보험을 활용하면 보험료 부담을 줄일 수 있습니다.