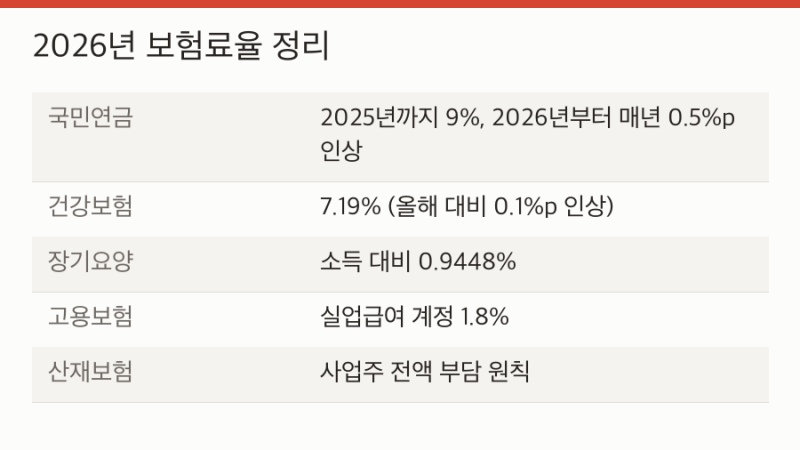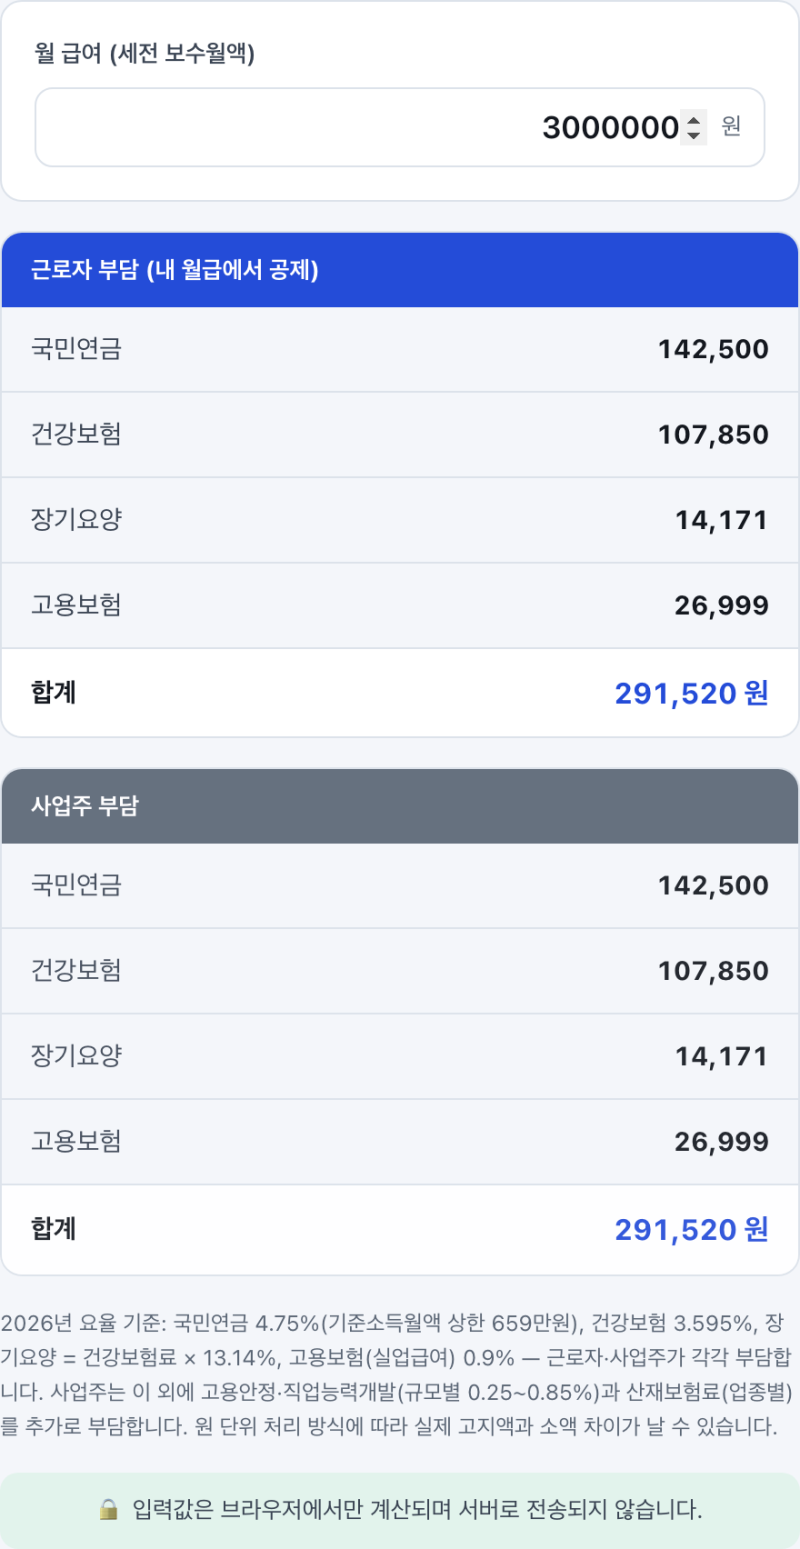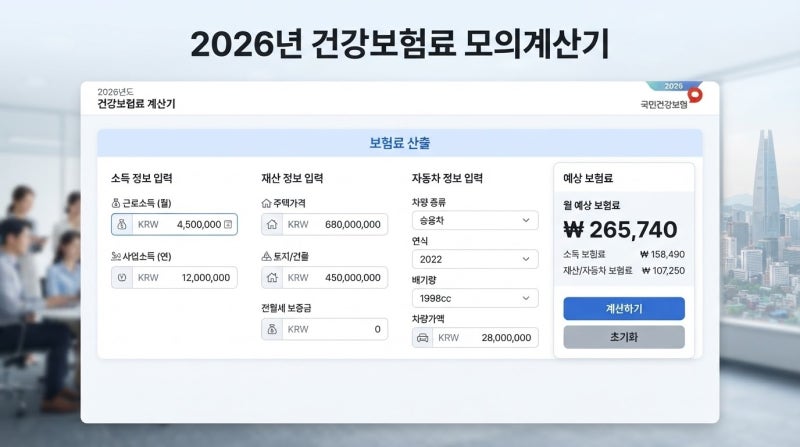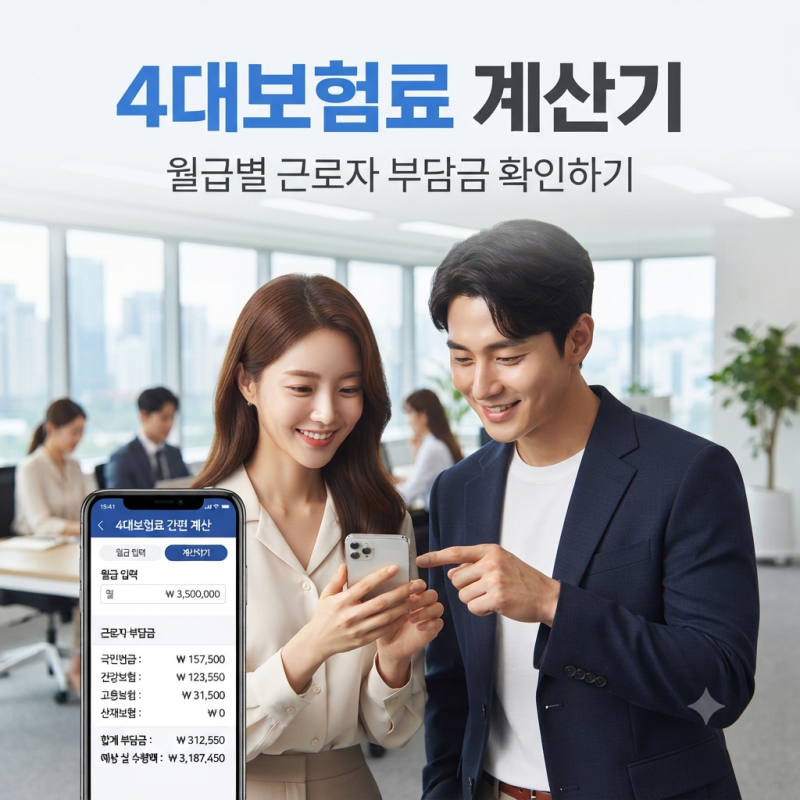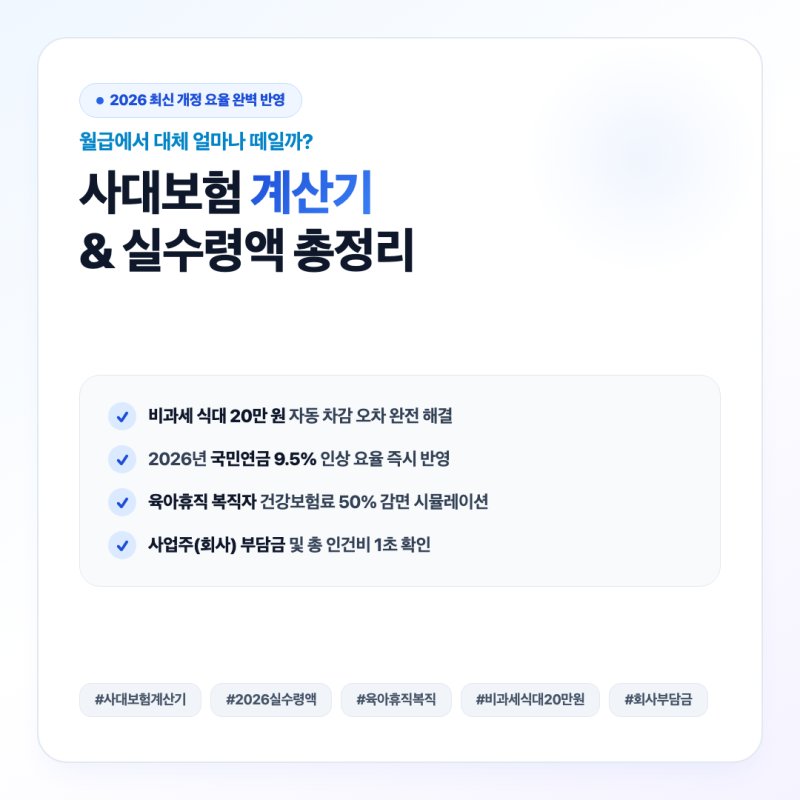
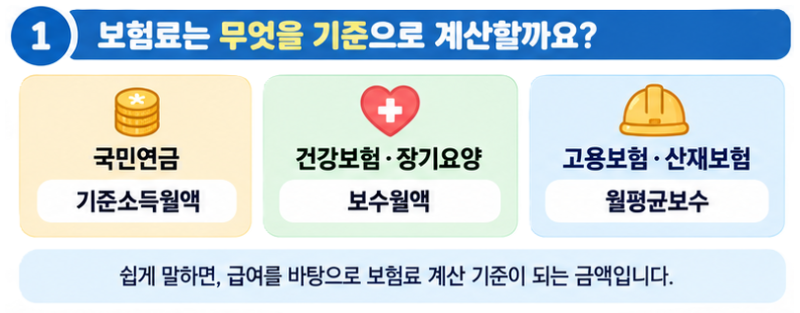
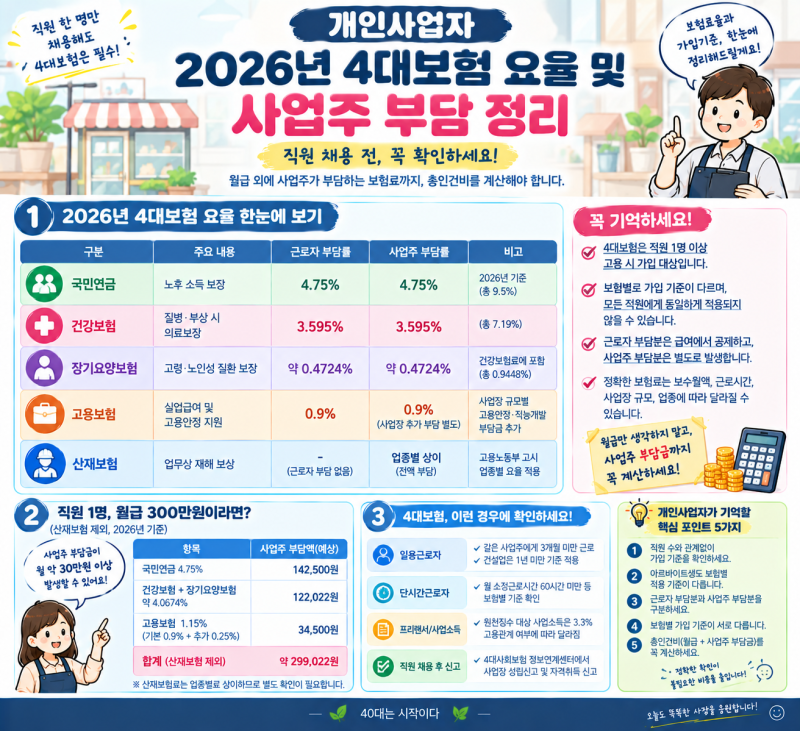
4대보험은 근로자의 안정적인 생활을 보장하고 사업주의 사회적 책임을 다하기 위한 필수적인 제도로, 국민연금, 건강보험, 고용보험, 산재보험으로 구성되어 있습니다. 특히 2026년에는 국민연금 요율이 27년 만에 9.5%로 상향 조정되는 등 주요 보험료율에 변동이 있어, 직장인들의 월급 실수령액과 사업주의 인건비 부담에 직접적인 영향을 미치고 있습니다. 이러한 변화는 매달 통장에 찍히는 금액에 민감한 3040 직장인과 자녀를 둔 가정에 더욱 크게 다가옵니다.
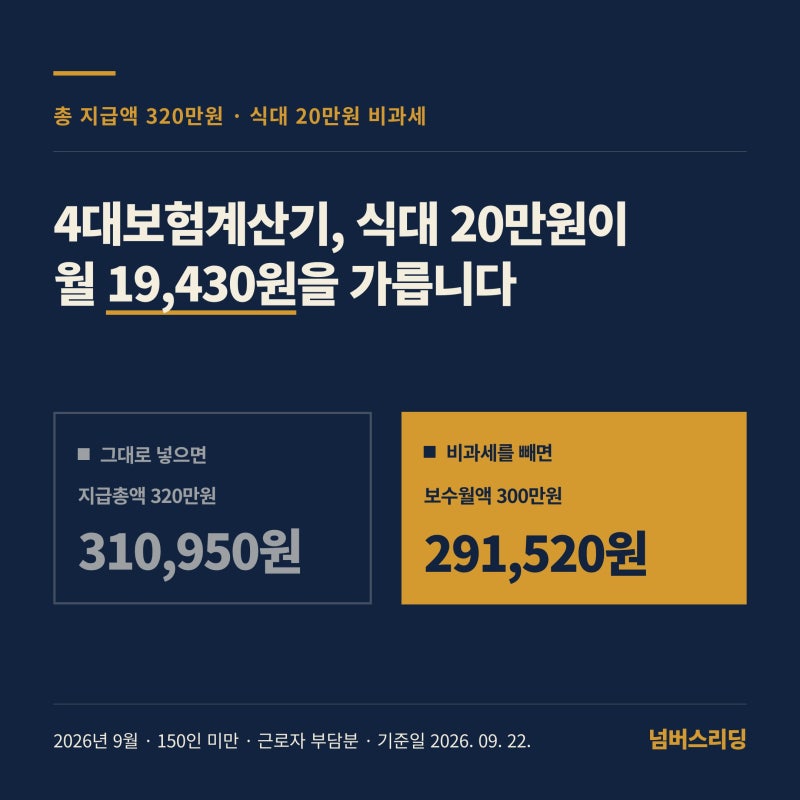
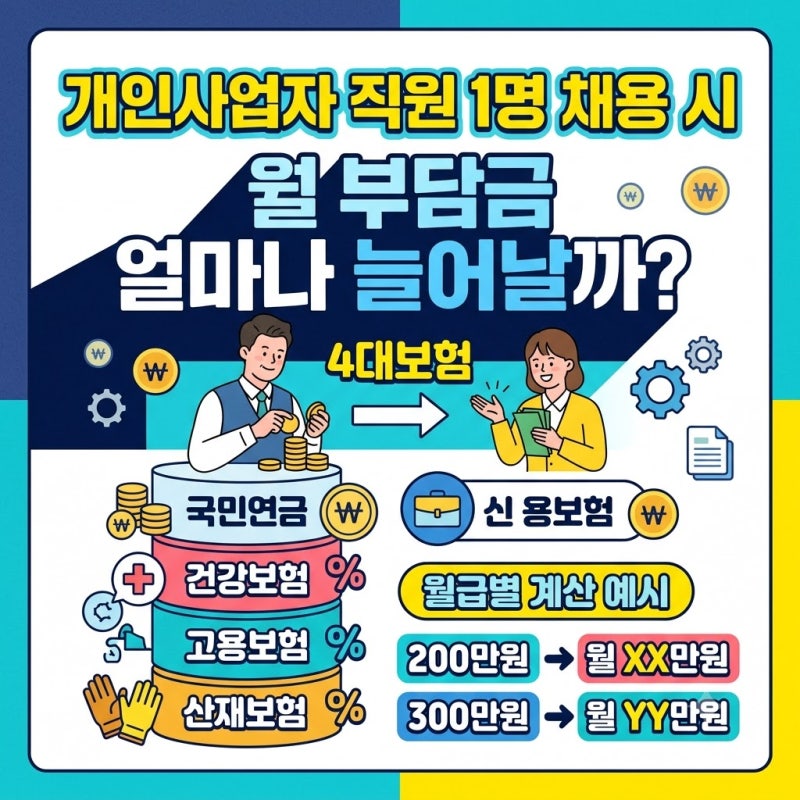
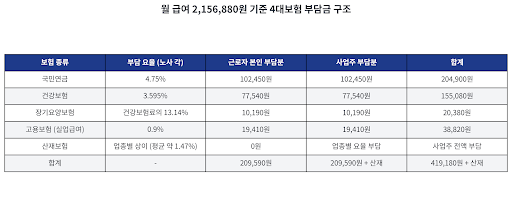
실제 블로그 후기들을 살펴보면, 4대보험료는 대부분 근로자와 기관이 절반씩 부담하는 구조이며, 산재보험은 전액 기관이 부담하는 특징이 있습니다. 많은 사업주들이 급여 총액만으로 인건비 예산을 편성하여 기관 부담 보험료분을 간과하는 경우가 많습니다. 또한, 비과세 식대 20만원 포함 여부에 따라 공제 세금과 보험료가 월 수만원씩 달라질 수 있어, 정확한 계산이 중요하다고 강조하고 있습니다.
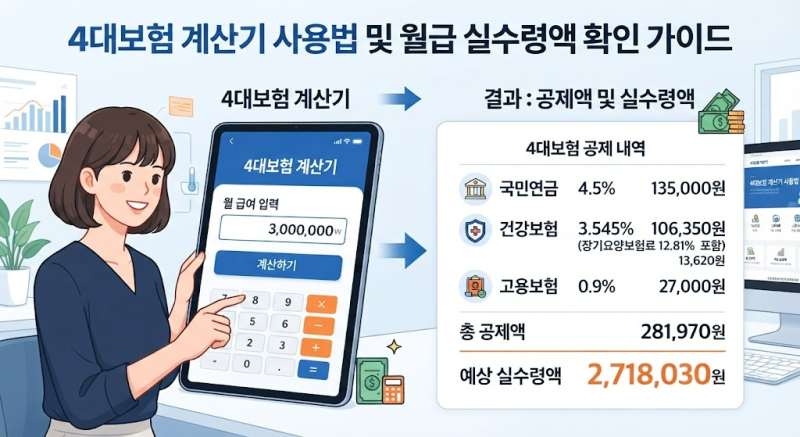
블로거들은 4대보험 계산기를 활용하여 근로자 부담금뿐만 아니라 사업주 부담금까지 1원 단위로 정확하게 산출하는 노하우를 공유합니다. 특히 육아휴직 후 복직 시 발생하는 건강보험료 부담은 복직자 50% 감면 규정과 10회 분할 납부를 신청하여 절반 이하로 줄일 수 있는 팁을 제공합니다. 입·퇴사 신고를 14일 이내에 완료하고, 매년 고시되는 보험료율을 급여 계산에 반영하는 것이 중요하다고 조언합니다.