30대 남성 암보험은 젊고 건강할 때 미리 준비하는 것이 중요하다고 강조됩니다. 나이가 들수록 보험료가 인상되고 건강 이상 소견 발생 시 가입 조건이 불리해질 수 있기 때문입니다.
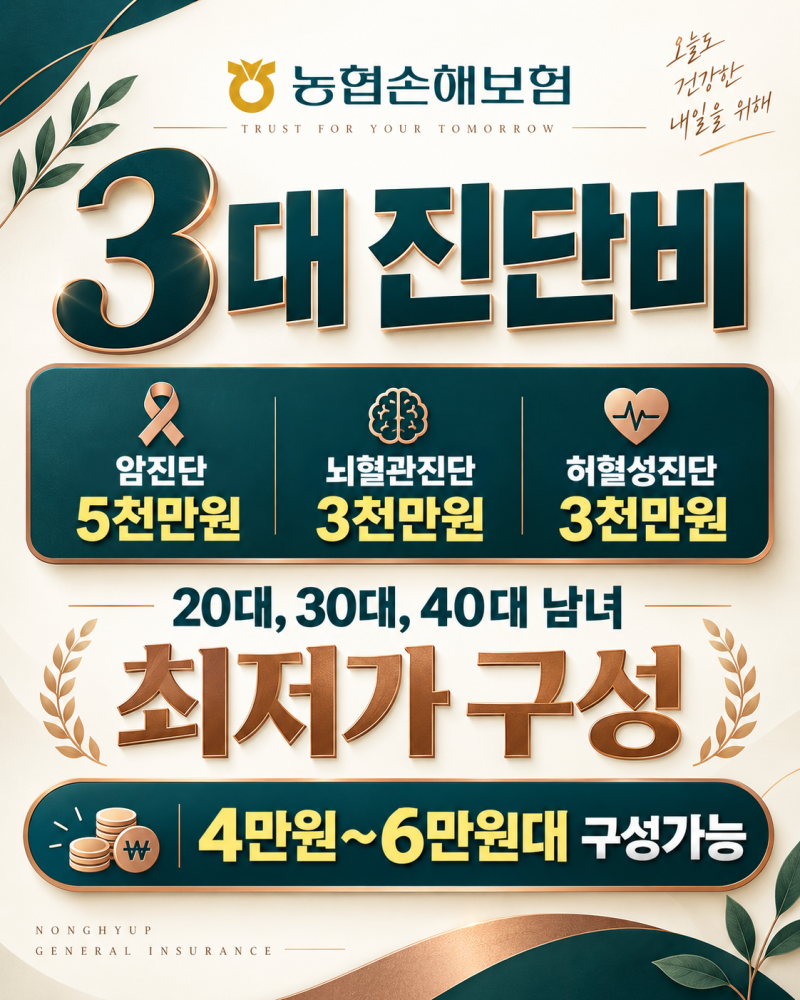
암 진단비는 물론 뇌혈관질환 및 허혈성심장질환 진단비, 비급여 암치료비까지 종합적인 보장을 고려하는 추세입니다. 특히 경제 활동이 활발한 시기인 만큼, 소득 공백을 메울 수 있는 든든한 보장 설계가 주목받고 있습니다.
실제 블로그 후기에서는 남성에게 발병률이 높은 전립선암과 방광암이 일반암으로 보장되는지 약관을 통해 꼼꼼히 확인해야 한다고 조언합니다. 보험사별로 암 분류 기준이 다르며, 소액암은 일반암보다 보장 금액이 현저히 적게 책정될 수 있습니다.
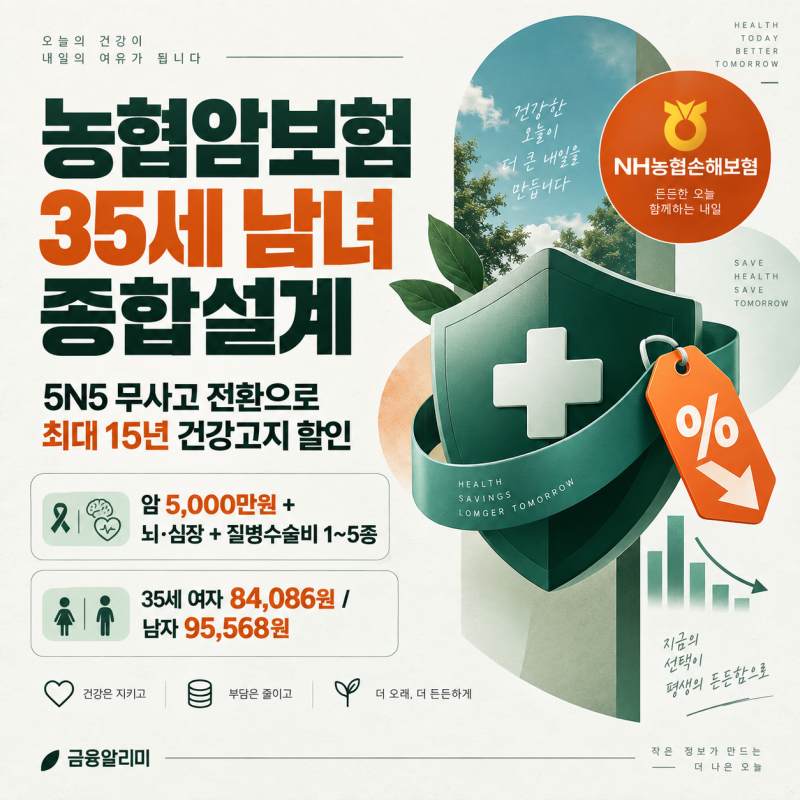
또한, 가입 시점에 따라 진단비 액수가 달라지므로 본인의 소득과 저축액을 고려한 적정 보장 금액 설정이 중요하다고 언급됩니다. 가입 전에는 15년 무사고 전환 할인과 같은 건강체 할인 혜택을 적극적으로 활용하여 보험료를 절감하는 꿀팁이 제시됩니다.
암 진단금은 최소 3천만 원에서 5천만 원 선으로 20년 납 90세 또는 100세 만기 비갱신형으로 설정하는 것이 기본입니다. 보장 범위가 넓은 상품을 선택하고 약관의 암 분류 부분을 면밀히 검토하는 것이 현명한 선택의 핵심입니다.