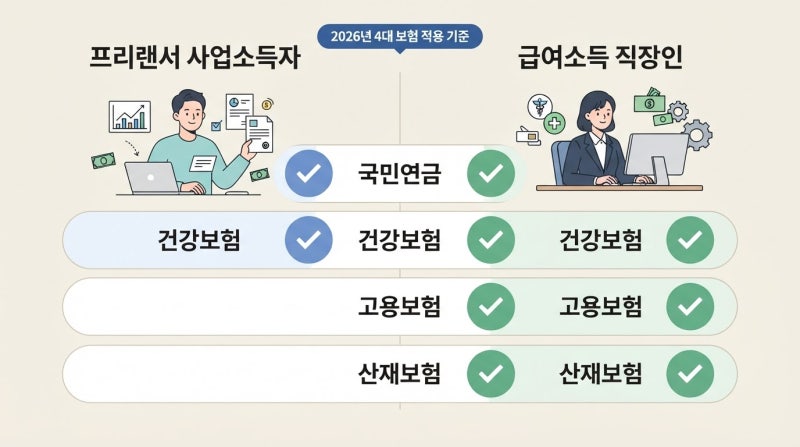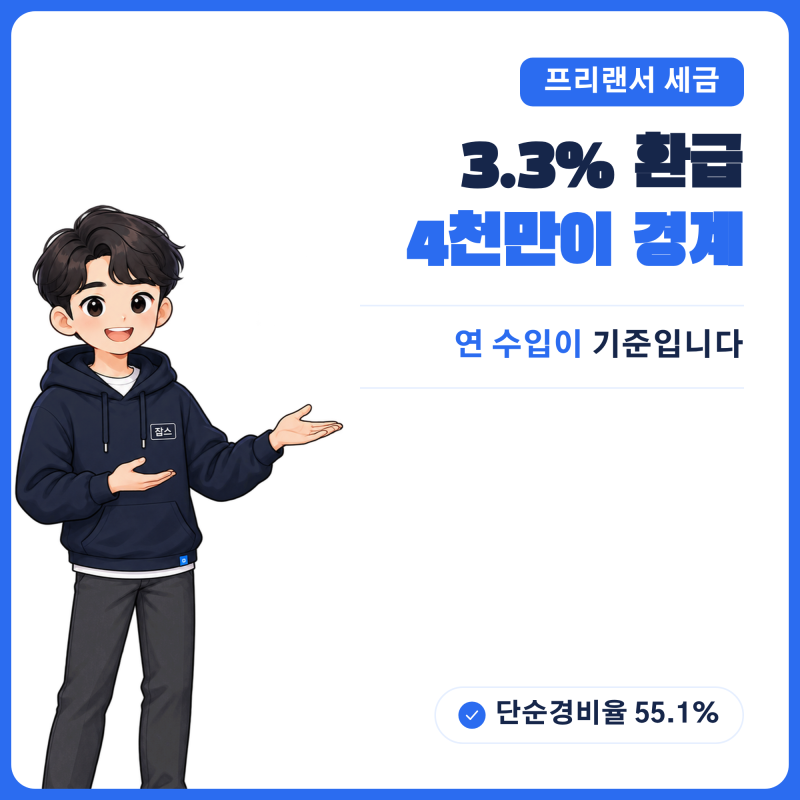
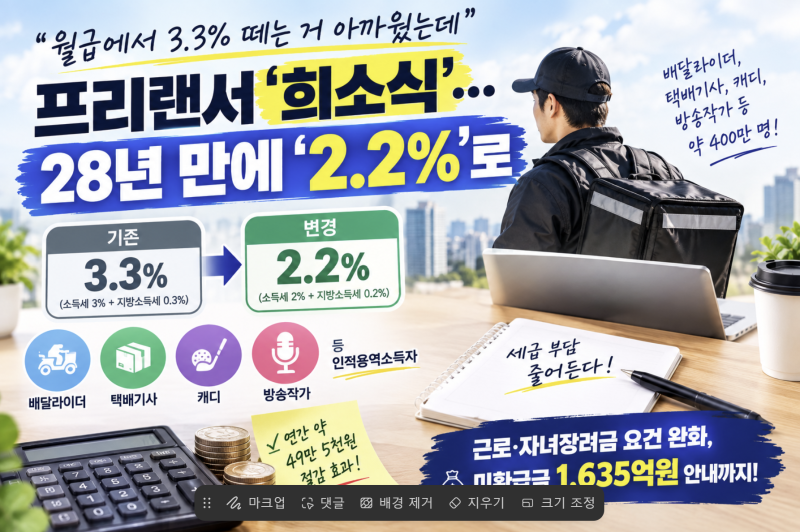
프리랜서 및 특수고용직의 소득에서 공제되는 3.3% 세금은 소득세 3%와 개인지방소득세 0.3%를 합한 원천징수세액을 의미합니다. 이는 최종 세금이 아니라 미리 납부하는 세금으로, 종합소득세 신고를 통해 실제 납부할 세금을 다시 계산하고 환급 여부가 결정됩니다. 2026년 8월 1일 기준, 2025년 귀속 사업소득의 정기 종합소득세 신고 기한은 2026년 6월 1일이었으며, 미신고자는 홈택스에서 기한 후 신고를 해야 합니다.
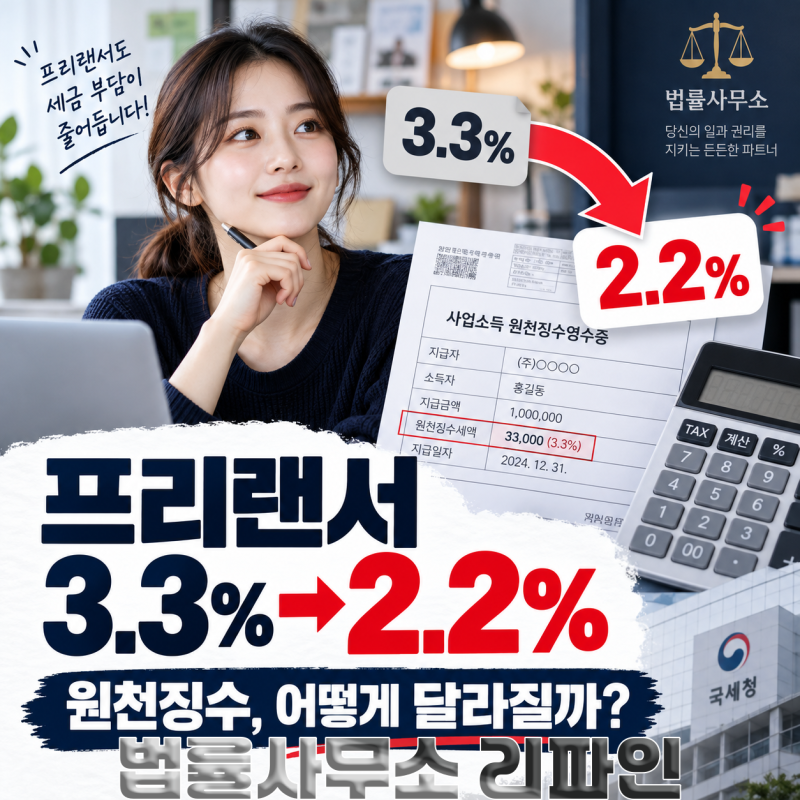
정부는 2026년 세제개편안을 통해 인적용역 사업소득에 대한 원천징수율을 3.3%에서 2.2%로 낮추는 방안을 추진하고 있습니다. 이는 2027년 1월 1일 이후 지급받는 소득분부터 적용될 예정이며, 연소득 4,500만원 기준 약 49만 5천원의 현금 흐름 개선 효과가 있을 것으로 예상됩니다. 그러나 원천징수액이 줄어드는 것이 최종 소득세가 같은 금액만큼 줄어드는 것을 의미하지는 않습니다.
3.3% 세금 공제 후 환급 여부는 개인별 소득, 필요경비, 소득공제, 세액공제, 부양가족 등 다양한 요인에 따라 달라집니다. 미리 낸 세금이 최종 결정세액보다 많을 경우 차액을 환급받을 수 있지만, 적을 경우 추가 납부할 수도 있습니다. 따라서 원천징수율 인하가 최종 세금 부담 감소로 이어지는 것은 아니므로, 종합소득세 신고 시 개인의 상황을 면밀히 검토해야 합니다.