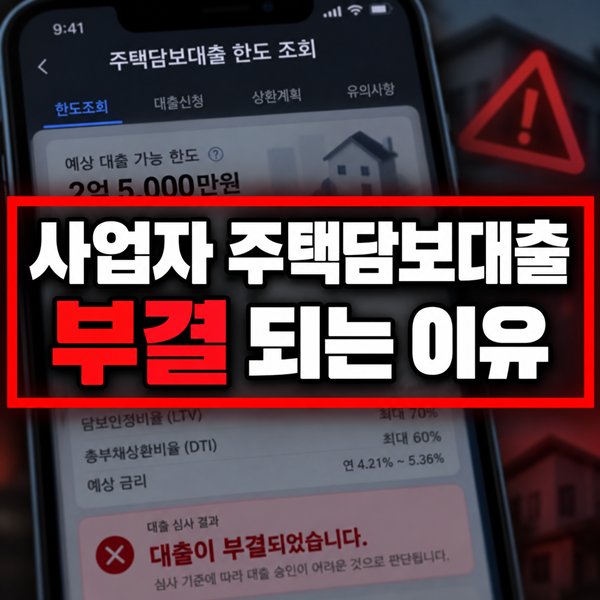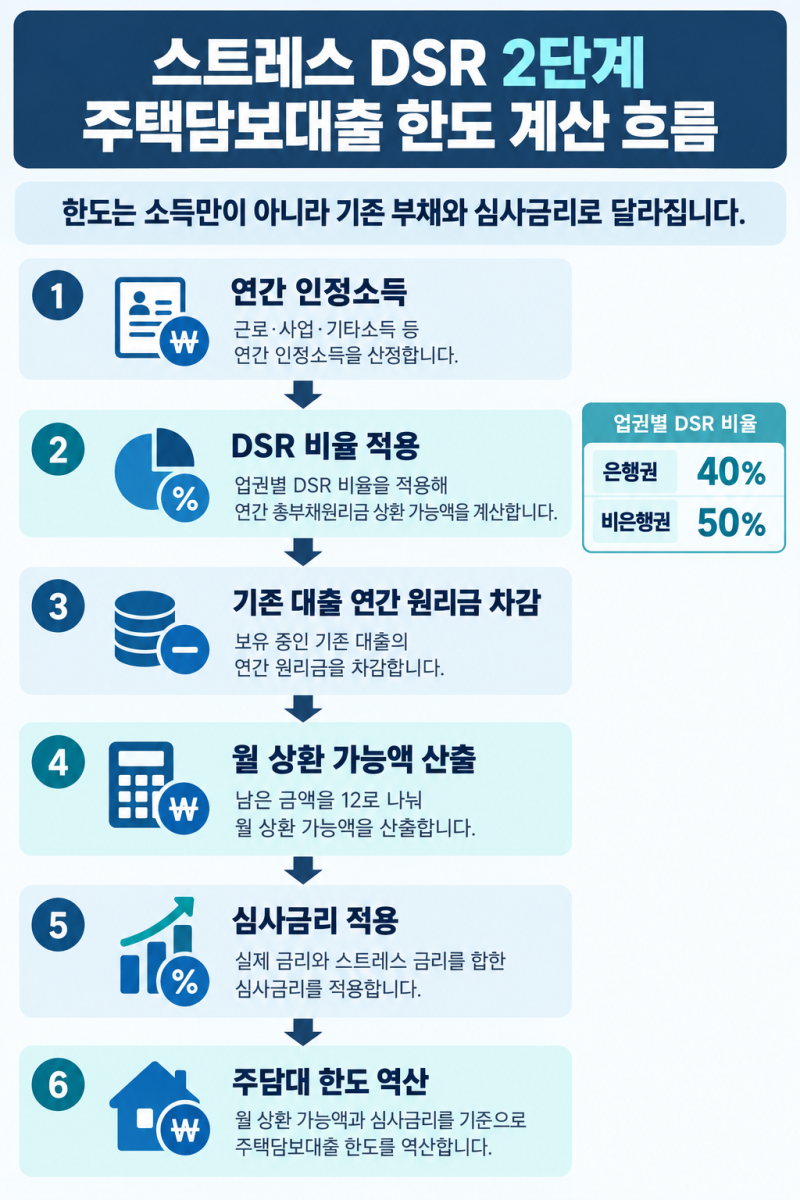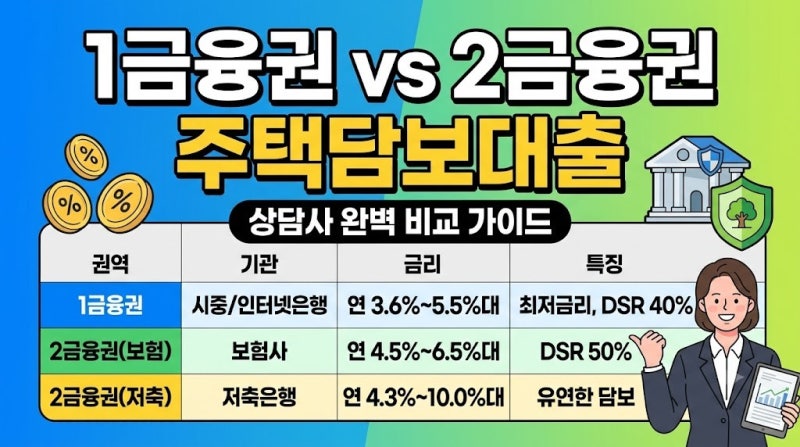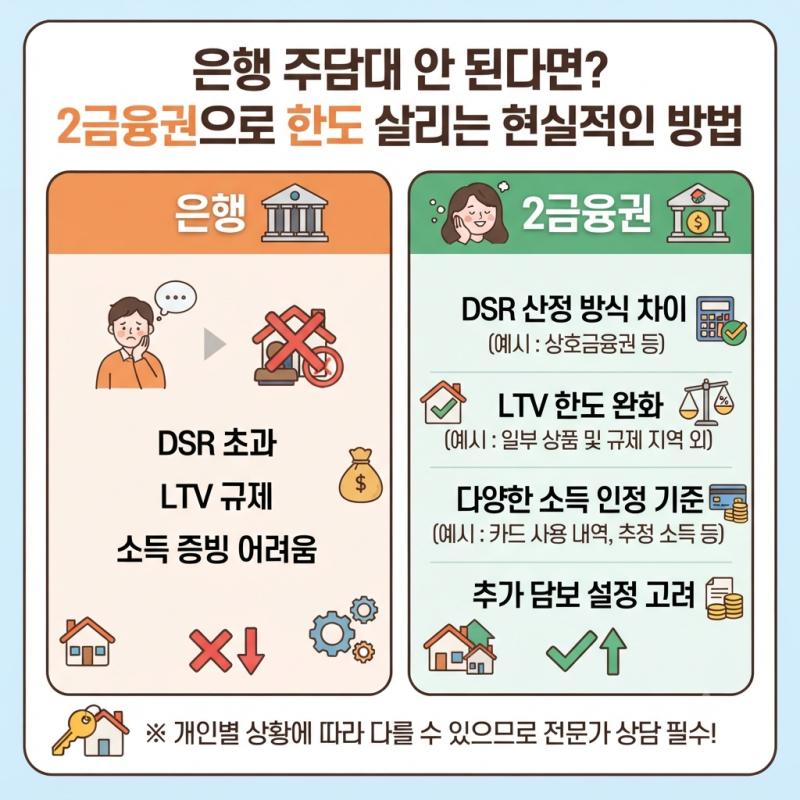


2금융권 주택담보대출은 은행권 대출이 어려운 경우 현실적인 대안으로 주목받고 있습니다. 특히 DSR 규제 강화로 은행권 한도가 부족해지면서 저축은행, 보험사, 상호금융 등 2금융권의 역할이 더욱 중요해지고 있습니다. 각 금융기관별로 담보 평가와 내부 심사 기준이 달라 은행에서 부족했던 한도를 보완할 가능성이 있습니다.
실제 사용자들은 2금융권 대출 시 신용점수 하락에 대한 우려가 크지만, 단순히 2금융권이라는 이유만으로 신용점수가 폭락하는 것은 아니라고 분석됩니다. 대출 금액, 부채 수준, 상환 이력 등 종합적인 평가가 이루어지며, 담보대출은 신용대출과 성격이 다릅니다. 다만, 대출 실행으로 인한 부채 증가는 일시적인 신용점수 변동을 야기할 수 있습니다.
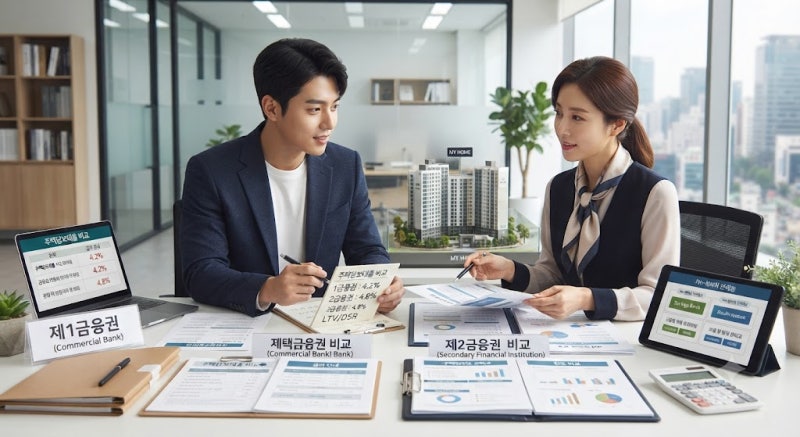
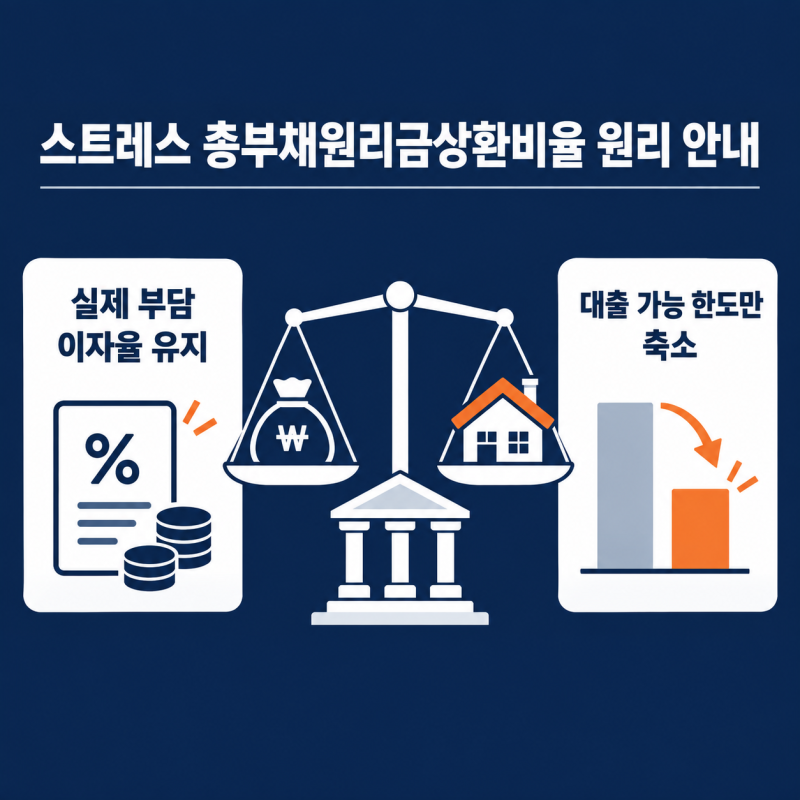
2금융권 주택담보대출을 고려할 때는 금리뿐만 아니라 중도상환수수료, 인지세 등 부대비용을 반드시 확인해야 합니다. 또한, 스트레스 DSR 적용 여부와 금융기관별 심사 기준을 면밀히 비교하여 자신에게 가장 유리한 조건을 찾는 것이 중요합니다. 신용점수를 지키면서 대출을 받기 위해서는 기존 대출을 성실히 상환하고 연체 없이 관리하는 것이 필요합니다.