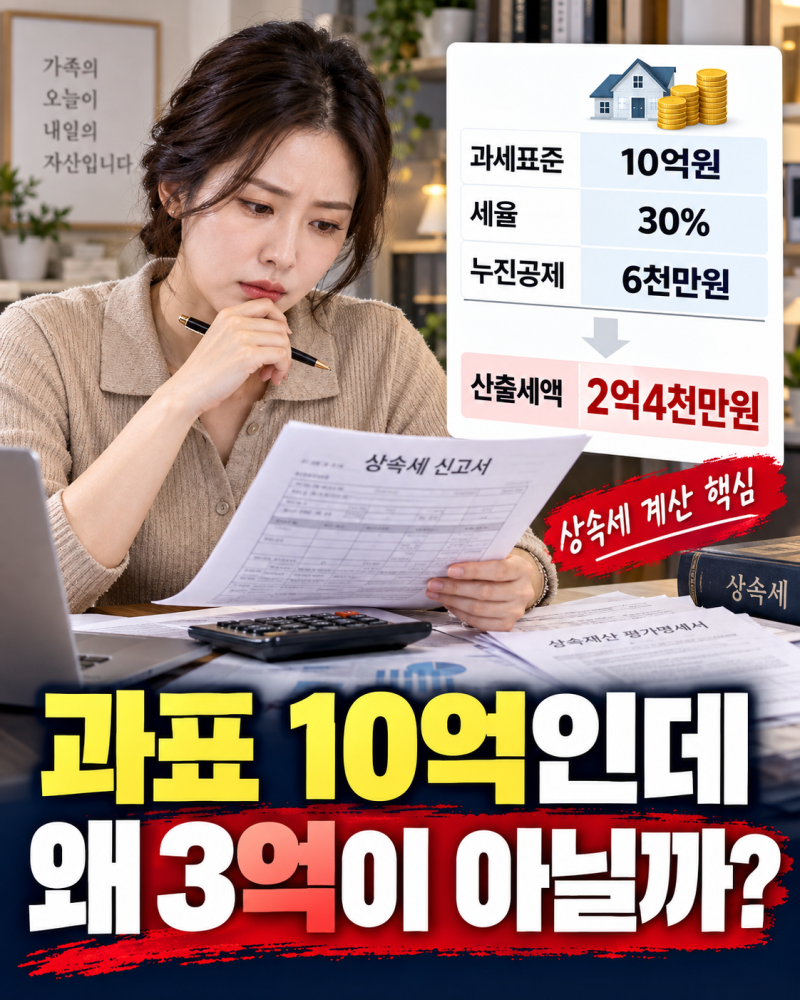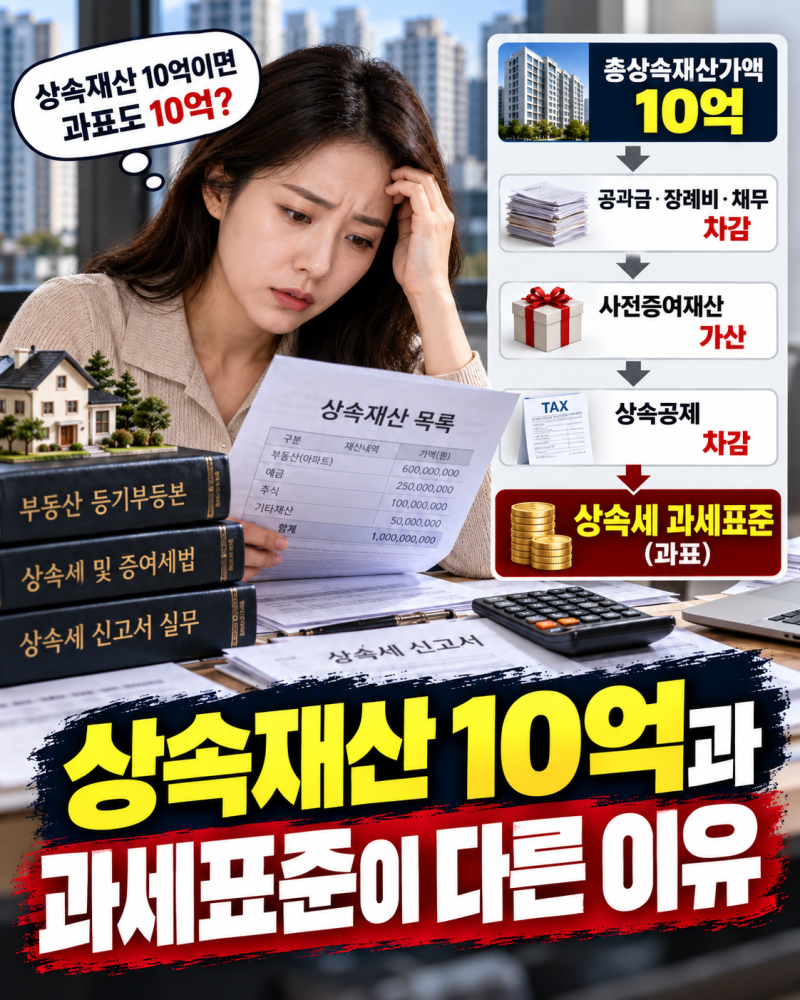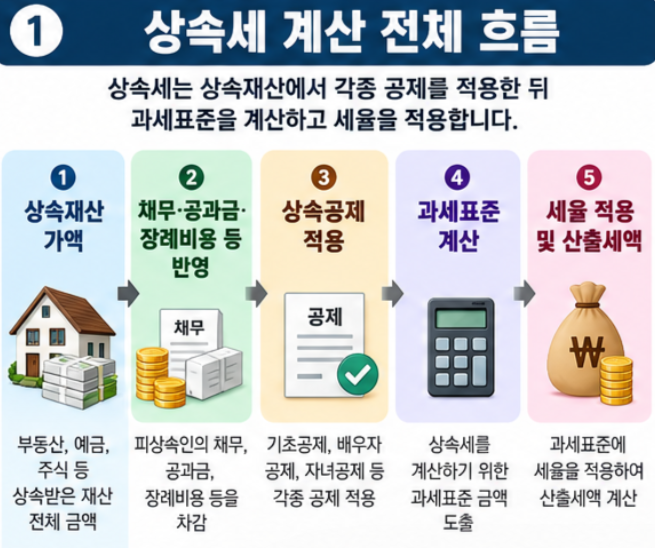
최근 부동산 가격 상승으로 인해 상속세에 대한 관심이 높아지고 있습니다. 과거에는 고액 자산가에게만 해당된다고 여겨졌던 상속세가 이제는 아파트 한 채만 보유해도 고려해야 할 중요한 사안이 되었습니다. 특히 상속재산 10억 원을 기준으로 상속세가 얼마나 부과될지, 면제 한도는 어떻게 적용되는지에 대한 궁금증이 커지고 있습니다. 상속세는 단순히 재산 총액에 세율을 곱하는 것이 아니라, 다양한 공제 항목을 적용하여 과세표준을 산출한 후 계산됩니다.
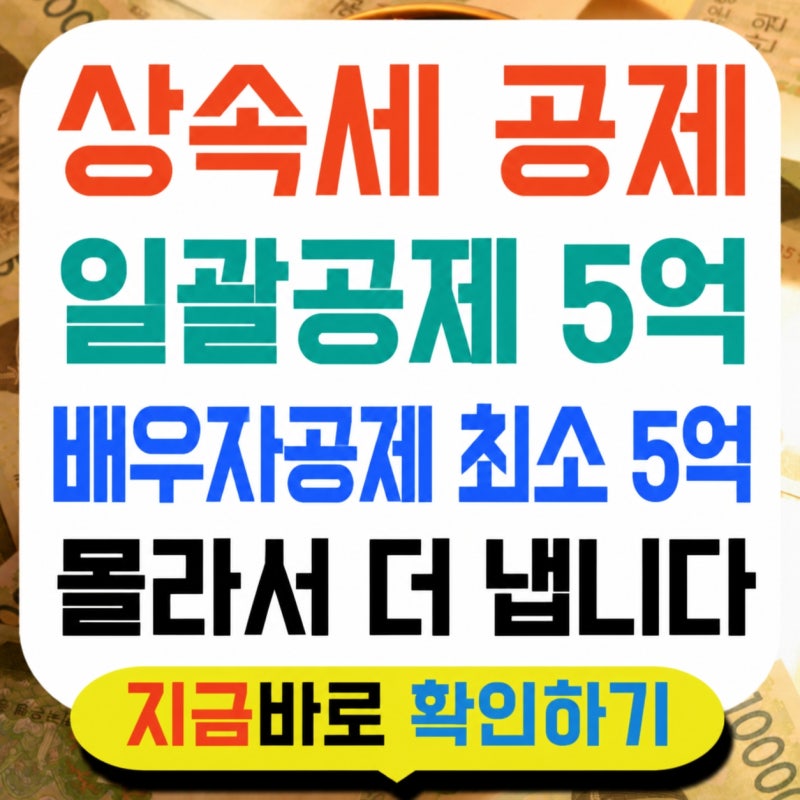
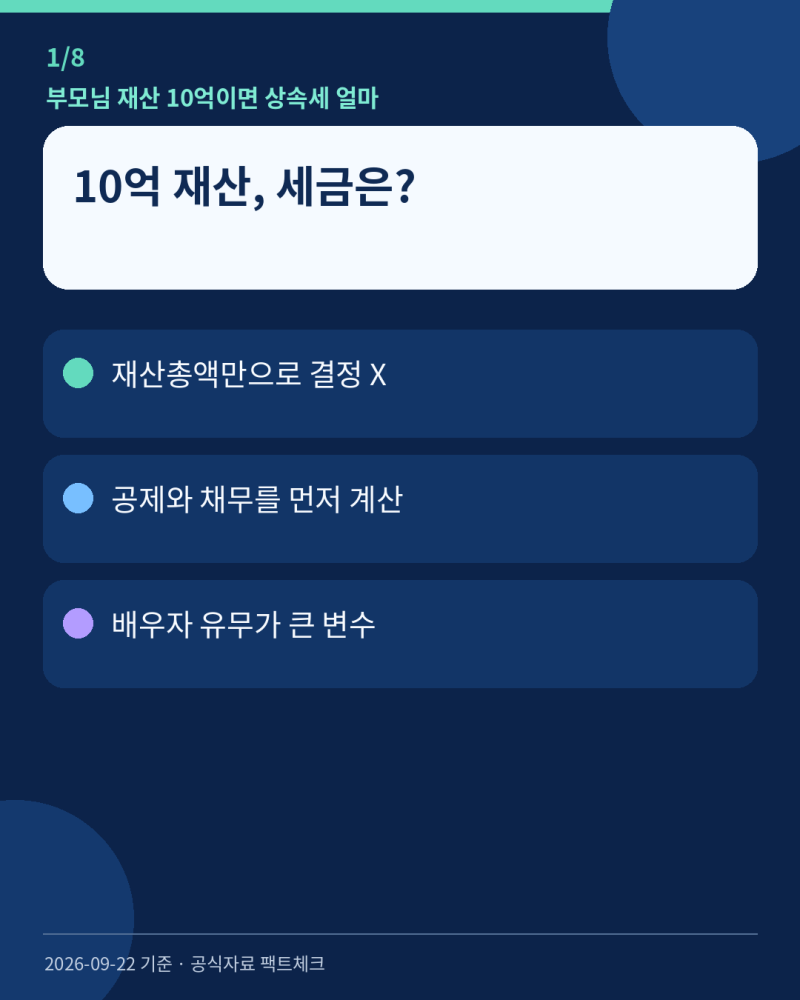
실제 블로그 후기들을 살펴보면, 상속세 계산 시 가장 중요한 요소로 상속공제가 강조됩니다. 특히 일괄공제 5억 원과 배우자 상속공제는 상속세액에 큰 영향을 미치며, 배우자 유무와 상속받는 재산의 구성에 따라 실제 납부할 세금이 크게 달라질 수 있습니다. 예를 들어, 배우자가 없는 경우 일괄공제 5억 원이 적용되지만, 배우자가 있는 경우 일괄공제 5억 원과 배우자 상속공제 최소 5억 원을 합쳐 총 10억 원까지 공제받을 수 있어 상속세 부담을 줄일 수 있습니다.
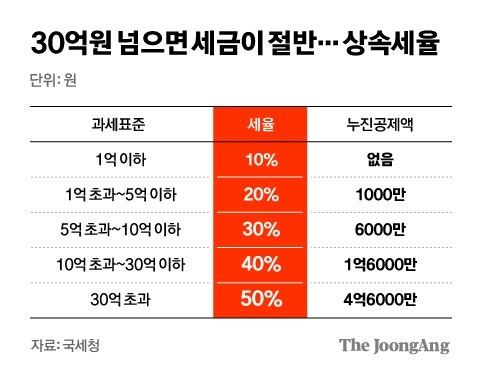
상속세 계산 시에는 부모님이 남기신 부동산, 예금, 주식, 보험금 등 모든 재산을 파악하고, 채무나 장례비용 등 차감 가능한 항목도 꼼꼼히 확인해야 합니다. 또한, 배우자가 있는 경우 상속세만 고려하여 재산을 분할하기보다는 배우자 상속공제까지 함께 검토하여 재산 분할 방법을 결정하는 것이 절세에 유리합니다. 상속세는 과세표준에 따라 10%에서 최대 50%의 누진세율이 적용되므로, 전문가와 상담하여 개별 상황에 맞는 정확한 계산과 절세 전략을 수립하는 것이 중요합니다.