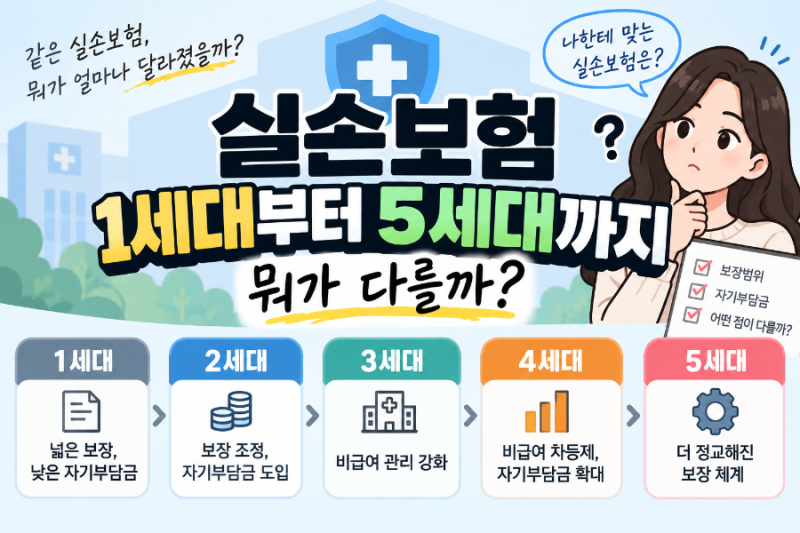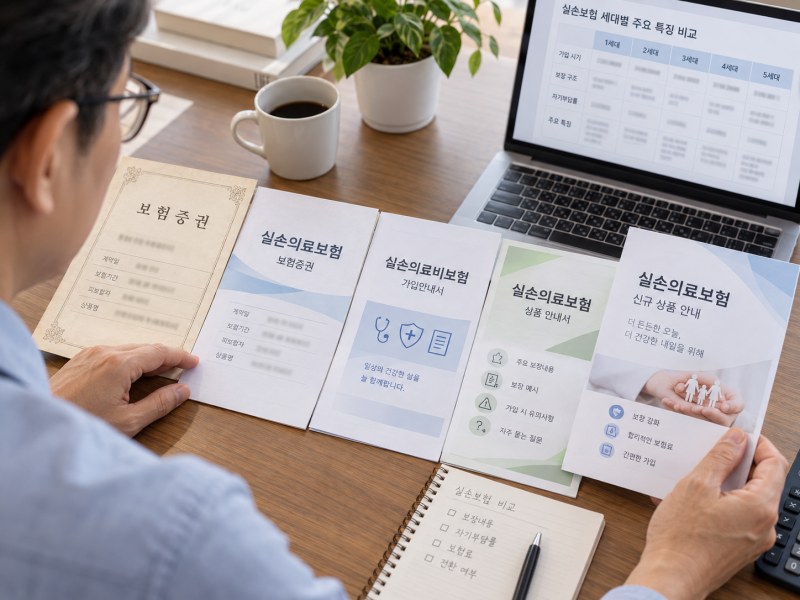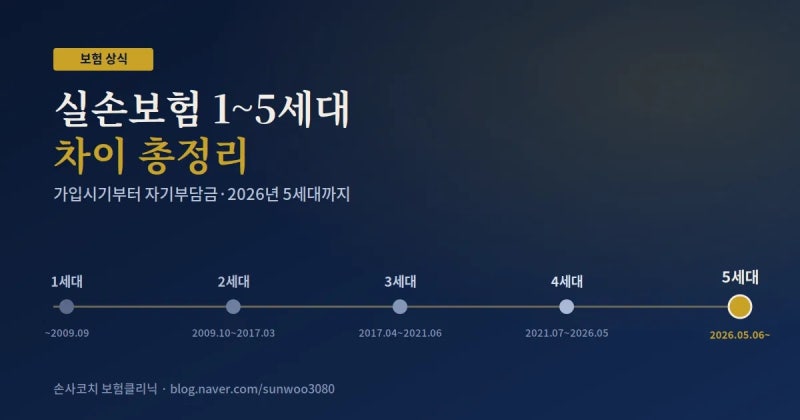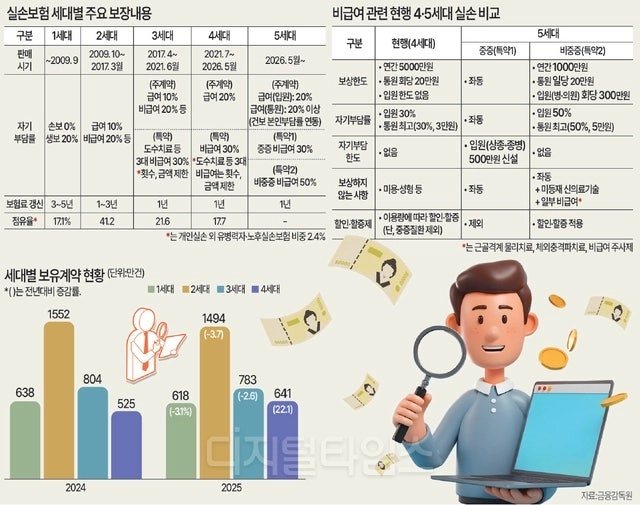
실손의료보험은 가입 시기에 따라 1세대부터 5세대까지 세대가 구분되며, 각 세대별로 보장 구조와 갱신 방식이 완전히 다릅니다. 특히 1세대 실손은 2009년 9월 이전에 가입된 상품으로, 자기부담금이 거의 없거나 0%에 가까워 보장 범위가 매우 넓다는 특징이 있습니다. 이러한 넓은 보장 범위는 가입자에게 큰 장점이었으나, 시간이 지남에 따라 높은 보험료 인상률로 인해 부담이 커지고 있습니다.
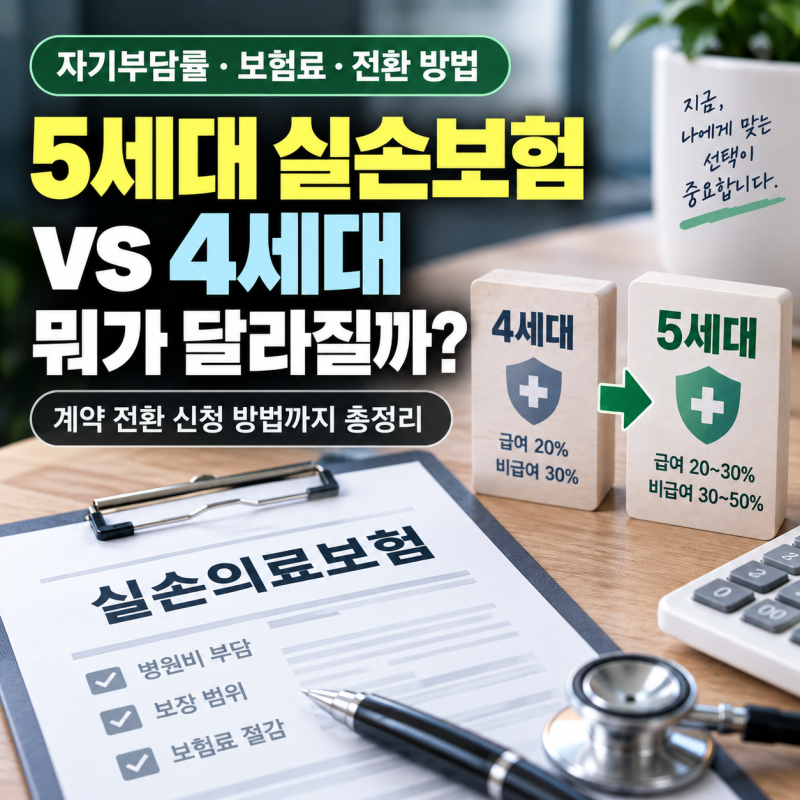
실제 블로그 후기들을 살펴보면, 1세대 실손 가입자들은 자기부담금이 낮아 병원비 부담이 적다는 점을 가장 큰 장점으로 꼽습니다. 하지만 가입자의 연령 증가와 누적된 손해율로 인해 갱신 시점의 보험료 상승 부담이 가장 크다는 점은 단점으로 지적됩니다. 반면 5세대 실손은 보험료가 가장 낮지만, 비중증 비급여 항목의 자기부담금이 50%까지 높아지는 등 보장 범위가 축소되어 있습니다.
따라서 1세대 실손 가입자들은 현재의 높은 보험료 부담에도 불구하고, 통원 및 비급여 항목에서 병원비 자기부담이 적다는 점을 고려하여 섣부른 전환보다는 본인의 의료 이용 성향을 냉정하게 분석해야 합니다. 특히 5세대 실손으로 전환 시 월 보험료는 줄어들 수 있으나, 비중증 비급여 항목의 자기부담금이 대폭 높아져 큰 병원비 보장을 받지 못할 수도 있으므로 신중한 비교 분석이 필요합니다.