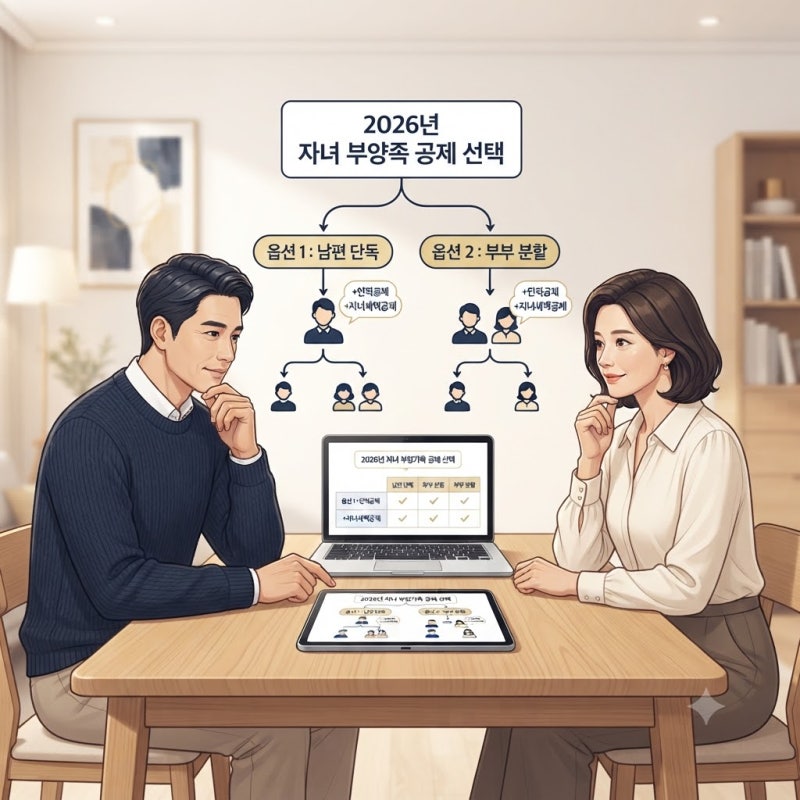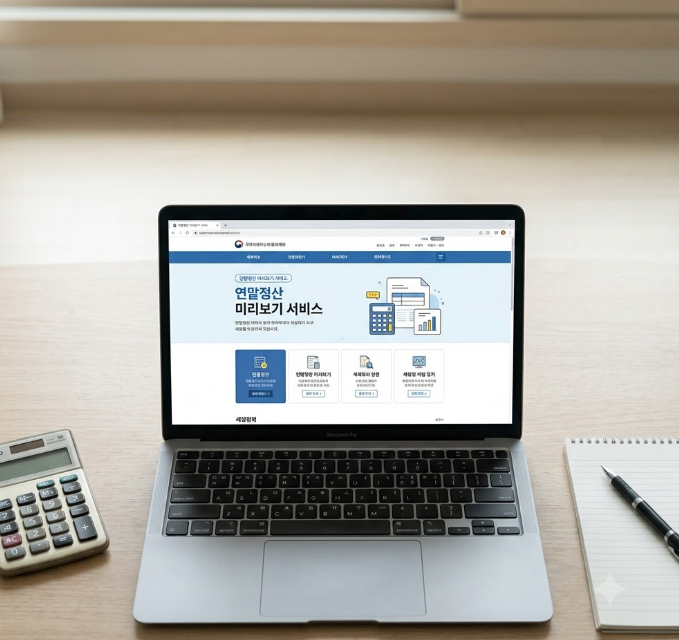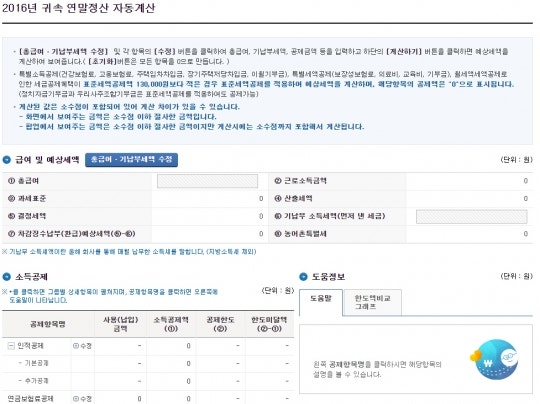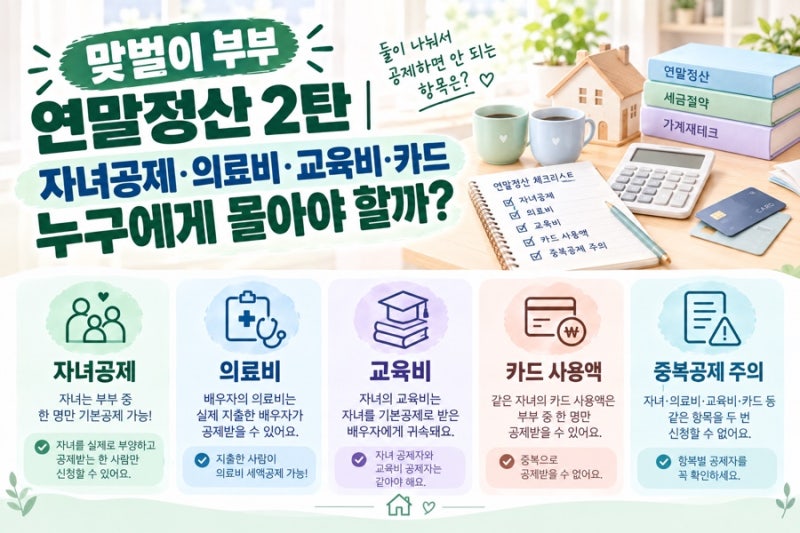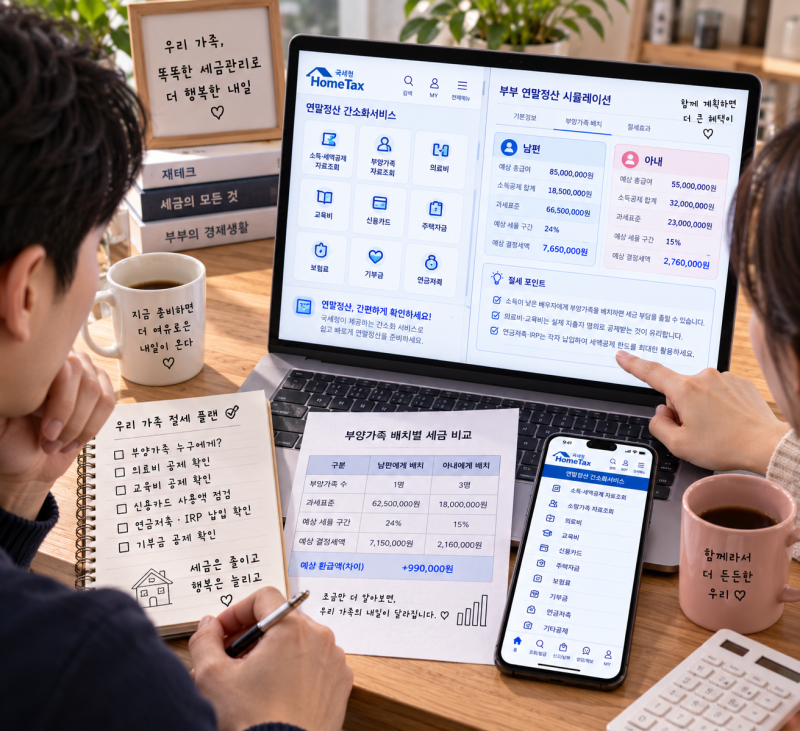
맞벌이 부부 연말정산은 같은 지출이라도 누구 앞으로 공제받느냐에 따라 환급액이 수십만 원 차이 날 수 있어 전략적인 접근이 필수적입니다. 핵심은 세율이 높은 배우자에게 몰아주거나, 공제 문턱이 낮은 배우자에게 몰아주는 두 가지 원칙을 항목별로 구분하여 적용하는 것입니다. 특히 연말정산 미리보기 서비스를 활용하여 부부 각자 시뮬레이션을 돌려보는 것이 중요하며, 감이 아닌 숫자로 배분을 정해야 합산 환급액을 극대화할 수 있습니다.
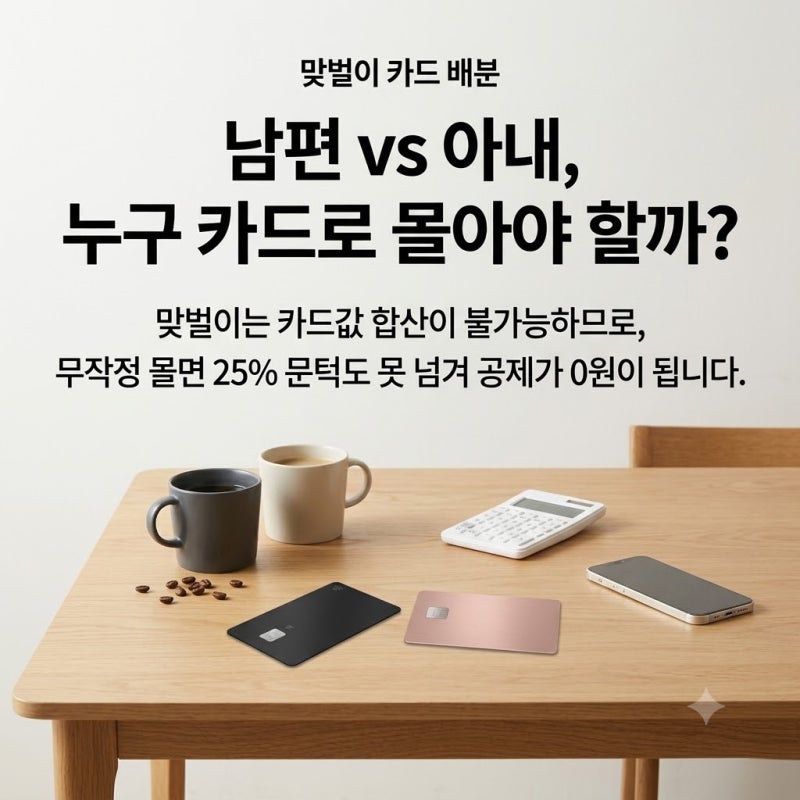
실제 블로그 후기들을 살펴보면, 무조건 소득이 높은 배우자에게 몰아주는 것이 정답은 아니라는 점이 강조됩니다. 특히 의료비 공제의 경우 잘못 배분하면 가산세가 부과될 수 있는 함정이 존재하며, 신용카드 공제 역시 25% 문턱과 공제 한도를 고려하여 배분해야 합니다. 부양가족 공제 또한 소득이 높은 배우자에게 우선 적용하는 것이 유리할 수 있지만, 각자의 결정세액과 공제 항목을 종합적으로 비교하여 최적의 방안을 찾아야 합니다.
블로거들은 연간 소비 규모와 각자의 남은 공제 한도, 최종 결정세액에 따라 카드 배분 전략이 달라진다고 조언합니다. 연간 소비가 적다면 총급여가 낮은 배우자 명의로 우선 검토하여 25% 문턱을 빨리 넘기는 것이 유리하며, 한쪽 배우자가 이미 결정세액 0원 상태라면 추가 소득공제 실익이 없으므로 다른 배우자에게 몰아주는 것이 좋습니다. 홈택스 맞벌이 절세 안내를 적극 활용하여 부부 합산 최대 환급액을 목표로 하는 것이 현명한 절세 방법입니다.