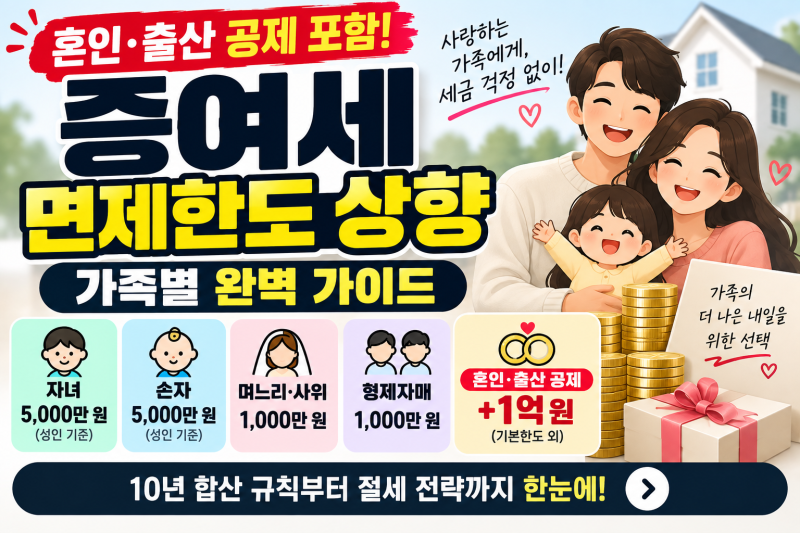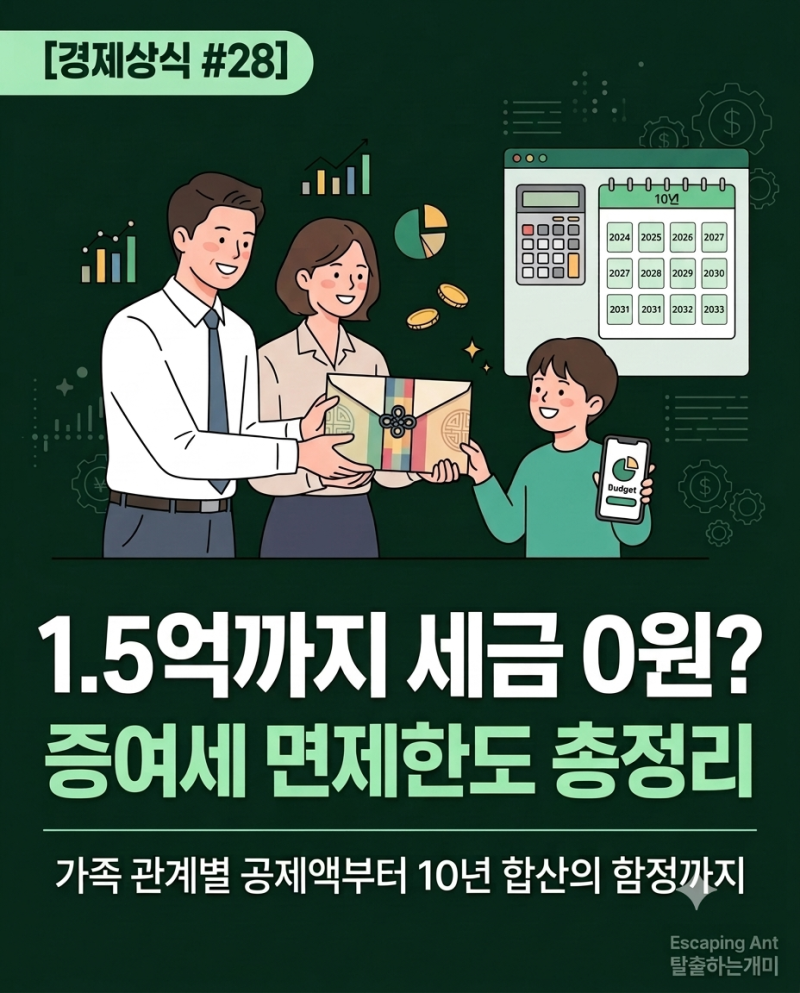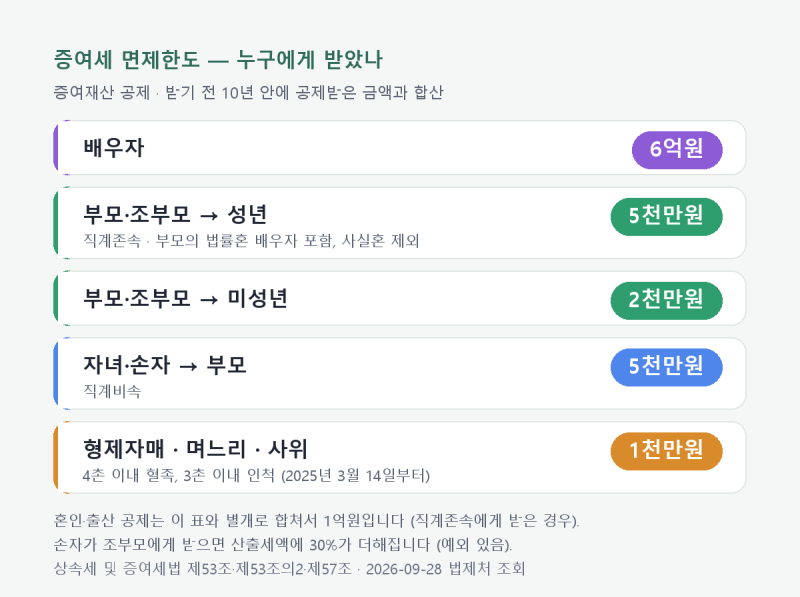

형제 상속세 면제 한도는 직접적으로 존재하지 않으며, 상속세는 피상속인의 재산에 부과되는 세금입니다. 다만, 형제에게 재산을 증여할 경우 증여세 면제 한도인 증여재산공제가 적용됩니다. 현재 최근 형제자매 등 기타 친족에게 증여 시 10년간 1천만원의 증여재산공제가 적용되고 있습니다. 이는 증여받는 사람을 기준으로 10년 동안의 합산 금액입니다.
실제 블로그 후기들을 살펴보면, 많은 사람들이 상속세와 증여세를 혼동하는 경우가 많습니다. 특히 형제간 증여 시 1천만원의 공제 한도가 있다는 점을 인지하지 못하는 경우가 많으며, 이 금액은 10년 합산 기준이므로 과거 증여 이력을 확인해야 합니다. 또한, 배우자 공제나 자녀 공제와 달리 형제간 공제액이 상대적으로 적어 세금 부담이 발생할 수 있습니다.
블로거들은 증여세 면제 한도를 초과하는 경우 세금 계산 방식과 신고 기한을 미리 확인하는 것이 중요하다고 조언합니다. 특히, 세대를 건너뛴 증여나 비거주자 증여의 경우 할증률이 적용되거나 공제가 불가능할 수 있으므로 전문가의 도움을 받는 것이 현명합니다. 정확한 정보 확인을 통해 불필요한 세금 부담을 줄일 수 있습니다.